Thứ năm, 19/11/2026

Điện thoại (024) 6287 3463

Đường dây nóng (024) 6287 3463

Liên hệ quảng cáo (+84)915.632.345

Thứ năm, 19/11/2026
Share on Facebook
Copy to Clipboard

Kế toán điều tra tại Việt Nam: từ khung lý thuyết đến định hướng hoàn thiện thể chế

Bài viết hệ thống hóa cơ sở lý luận của kế toán điều tra, làm rõ ranh giới giữa kế toán điều tra và kiểm toán, đồng thời phân tích phương pháp nghiệp vụ chủ yếu và thực trạng thể chế liên quan tại Việt Nam. Trên cơ sở tổng hợp tài liệu, phân tích quy phạm pháp luật và đối chiếu với thông lệ nghề nghiệp quốc tế, kết quả cho thấy kế toán điều tra không nên được hiểu thuần túy như một hoạt động “hậu kiểm” nhằm hỗ trợ tố tụng, mà cần được nhìn nhận như một cấu phần của quản trị rủi ro gian lận, quản trị tuân thủ và bảo đảm tính liêm chính của thông tin tài chính. Việt Nam đã có nền tảng pháp lý nhất định thông qua quy định về việc giám định tư pháp trong lĩnh vực tài chính, song vẫn còn khoảng cách đáng kể so với thông lệ quốc tế về chuẩn năng lực, quy trình xử lý chứng cứ số, mức độ chấp nhận kết quả điều tra độc lập và cơ chế phối hợp liên ngành. Từ đó, bài viết đề xuất ba nhóm giải pháp gồm: hoàn thiện khuôn khổ pháp lý cho chứng cứ và giao dịch số; phát triển nguồn nhân lực chuyên sâu gắn với chứng chỉ nghề nghiệp và đầu tư hạ tầng dữ liệu, công nghệ phân tích phục vụ phát hiện gian lận theo hướng chủ động.

Từ khóa: Kế toán điều tra; gian lận tài chính; giám định tư pháp; kiểm toán; chứng cứ số.

Forensic accounting in Vietnam: From theoretical framework to institutional refinement

This paper systematizes the theoretical basis of forensic accounting, distinguishing it from auditing and analyzing the main professional skills as well as current institutional status in Vietnam. Based on a synthesis of documents, analysis of legal norms, and comparison with international professional practices this paper suggest forensic accounting should be viewed not merely as "post-audit" litigation support but as a component of fraud risk management and financial integrity. Despite an existing legal foundation for judicial expertise in the financial sector, there is still significant gaps with international standards regarding competency standards, digital evidence procedures and interdisciplinary coordination. Therefore, the article proposes three groups of solutions: perfecting the legal framework for digital evidence and transactions; developing specialized human resources linked to professional certifications; and investing in data infrastructure and analytical technology to proactively detect fraud.

Keywords: Forensic accounting; financial fraud; judicial expertise; auditing; digital evidence.

JEL classification: M41, M42, K42

https://doi.org/10.65771/ati-jas.04202607

1. Đặt vấn đề

Trong bối cảnh số hóa hoạt động kinh doanh, mở rộng giao dịch xuyên biên giới và gia tăng mức độ tinh vi của tội phạm kinh tế, yêu cầu về các công cụ phát hiện, chứng minh và xử lý gian lận tài chính ngày càng trở nên cấp bách. Những vụ việc thao túng báo cáo tài chính, chuyển giá, biển thủ nội bộ, che giấu tài sản hoặc hợp thức hóa dòng tiền bất hợp pháp cho thấy giới hạn của các cơ chế kiểm soát truyền thống khi phải đối diện với hành vi có chủ đích, được tổ chức bài bản và thường có sự hỗ trợ của công nghệ. Trong hệ thống công cụ đó, kế toán điều tra nổi lên như một lĩnh vực liên ngành kết nối kế toán, kiểm toán, pháp lý, điều tra và phân tích dữ liệu. Khác với hoạt động bảo đảm thông thường vốn tập trung vào mức độ trung thực, hợp lý của báo cáo tài chính, kế toán điều tra hướng đến tái cấu trúc sự kiện, truy vết dòng tiền, xác lập mối liên hệ giữa bằng chứng và hành vi, từ đó hỗ trợ giải quyết tranh chấp hoặc xử lý trách nhiệm pháp lý.

Ở Việt Nam, thuật ngữ “kế toán điều tra” chưa được thể chế hóa một cách đầy đủ như một nghề nghiệp độc lập, nhưng nội hàm của nó đã xuất hiện trong thực tiễn giám định tư pháp về tài chính, kế toán, kiểm toán và trong hoạt động xác minh nội bộ của doanh nghiệp. Vì vậy, việc hệ thống hóa khung lý luận, đánh giá thực trạng triển khai và đề xuất định hướng phát triển là cần thiết cả về phương diện học thuật lẫn thực tiễn quản lý.

2. Mục tiêu, câu hỏi và phương pháp nghiên cứu

Bài viết hướng tới ba mục tiêu: (i) làm rõ bản chất, phạm vi và nền tảng lý thuyết của kế toán điều tra; (ii) phân tích sự khác biệt giữa kế toán điều tra với kiểm toán truyền thống và các kỹ thuật nghiệp vụ chủ yếu; (iii) đánh giá thực trạng thể chế tại Việt Nam và đề xuất định hướng hoàn thiện.

Từ đó, nghiên cứu đặt ra ba câu hỏi: (1) Kế toán điều tra được hình thành trên những cơ sở lý thuyết và yêu cầu nghề nghiệp nào? (2) Những điểm khác biệt cốt lõi giữa kế toán điều tra và kiểm toán truyền thống là gì? (3) Việt Nam cần hoàn thiện những điều kiện nào để phát triển kế toán điều tra theo hướng chuyên nghiệp, có khả năng hỗ trợ quản trị và tố tụng?

Về phương pháp, nghiên cứu sử dụng phương pháp định tính với ba kỹ thuật chủ đạo: tổng quan tài liệu học thuật và nghề nghiệp; phân tích quy phạm pháp luật hiện hành của Việt Nam; và đối chiếu, so sánh với một số chuẩn mực, thông lệ nghề nghiệp quốc tế. Cách tiếp cận này phù hợp với mục tiêu xây dựng khung khái niệm, đánh giá thể chế và đề xuất hàm ý chính sách cho bối cảnh Việt Nam.

3. Cơ sở lý luận về kế toán điều tra

Kế toán điều tra thường được hiểu là quá trình thu thập, phân tích, diễn giải và trình bày bằng chứng tài chính hoặc phi tài chính có liên quan nhằm phục vụ giải quyết tranh chấp, xử lý gian lận hoặc hỗ trợ tố tụng. Tính chất cốt lõi của lĩnh vực này là định hướng bằng chứng và khả năng đưa kết quả chuyên môn đến ngưỡng chấp nhận trước cơ quan có thẩm quyền hoặc trước các bên tranh chấp.

Nếu kiểm toán nhấn mạnh “đảm bảo hợp lý”, thì kế toán điều tra nhấn mạnh “sự thật có thể chứng minh”. Vì vậy, đầu ra của kế toán điều tra không chỉ là phát hiện sai lệch, mà còn bao gồm việc giải thích cơ chế gian lận, xác lập động cơ, cách thức thực hiện, quy mô thiệt hại, chủ thể liên quan và chuỗi bằng chứng hỗ trợ cho kết luận chuyên môn.

Sự phát triển của kế toán điều tra gắn liền với nhu cầu kiểm soát gian lận trong nền kinh tế hiện đại. Trong môi trường kinh doanh dựa trên dữ liệu, bằng chứng không còn giới hạn ở sổ sách và chứng từ giấy mà mở rộng sang log hệ thống, siêu dữ liệu tệp, email, tin nhắn, dữ liệu thiết bị, giao dịch điện tử và các dấu vết số khác. Điều này khiến kế toán điều tra ngày càng mang đậm tính liên ngành và đòi hỏi năng lực công nghệ rõ nét hơn trước.

3.1. Các học thuyết nền tảng trong nhận diện gian lận

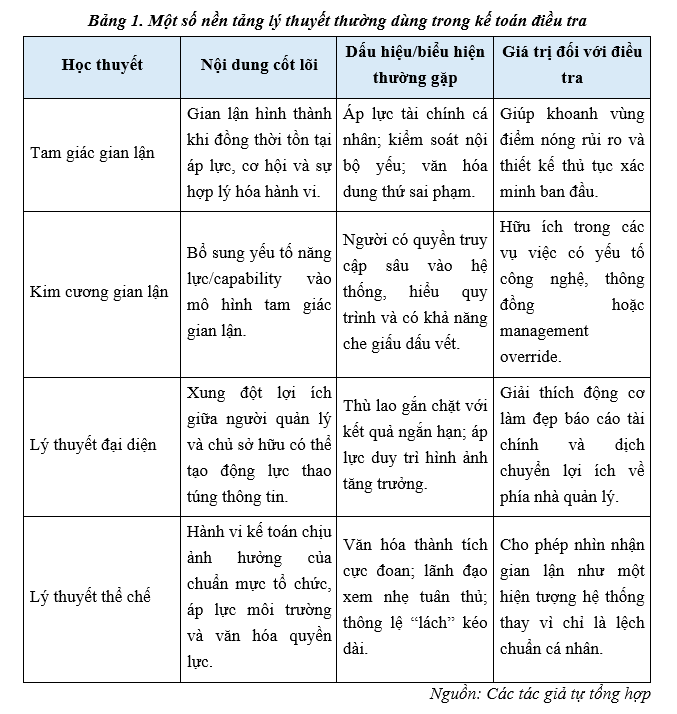
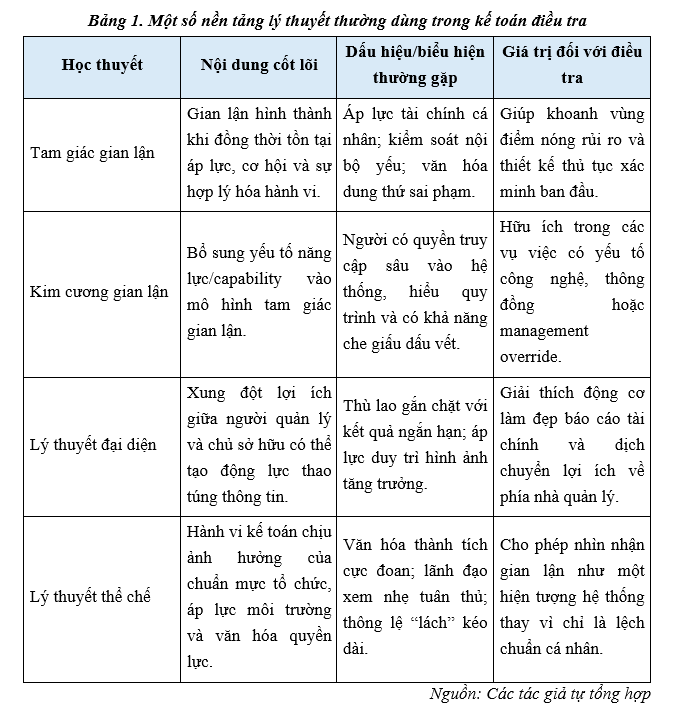
Các mô hình giải thích gian lận giúp nhà nghiên cứu và người thực hành di chuyển từ quan sát hiện tượng sang lý giải căn nguyên hành vi. Trong khuôn khổ bài viết này, bốn nền tảng thường được viện dẫn gồm tam giác gian lận, kim cương gian lận, lý thuyết đại diện và lý thuyết thể chế.
thumbnail

Trong thực hành, không nên tuyệt đối hóa bất kỳ mô hình nào. Các học thuyết chỉ có giá trị như khung suy luận để xây dựng giả thuyết điều tra, lựa chọn nguồn bằng chứng và diễn giải bối cảnh phát sinh gian lận. Đặc biệt, đối với các vụ việc có yếu tố tổ chức hoặc công nghệ, việc kết hợp góc nhìn hành vi với góc nhìn thể chế sẽ cho kết quả thuyết phục hơn so với việc chỉ tập trung vào biến động số liệu.

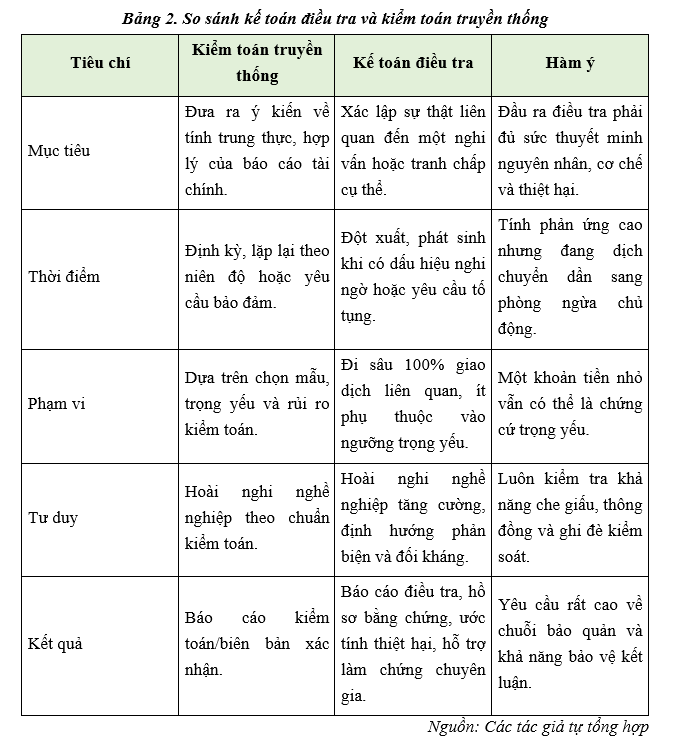
3.2. Ranh giới giữa kế toán điều tra và kiểm toán truyền thống
thumbnail

Kế toán điều tra (Forensic Accounting - FA) là một lĩnh vực chuyên sâu kết hợp kiến thức kế toán, kỹ năng kiểm toán, kỹ thuật điều tra và kiến thức pháp luật nhằm phát hiện, điều tra và phòng ngừa gian lận cùng các sai phạm tài chính. Khác với kiểm toán truyền thống, kế toán điều tra không chỉ dừng ở việc xác định tính tuân thủ mà còn chủ động phát hiện các hành vi gian lận tài chính, xác định mức độ thiệt hại và thu thập bằng chứng phục vụ các thủ tục pháp lý. Điểm khác biệt cốt lõi là kế toán điều tra không dừng lại ở việc chỉ ra sự hiện diện của sai lệch trọng yếu, mà hướng tới chứng minh mối liên hệ giữa bằng chứng và ý chí thực hiện hành vi. Bởi vậy, ngoài chứng từ kế toán, người làm kế toán điều tra còn phải khai thác dữ liệu ngoại vi như email, quyền truy cập hệ thống, lịch sử chỉnh sửa tệp, nhật ký phê duyệt, cấu trúc sở hữu có liên quan và các giao dịch qua bên thứ ba.

4. Phương pháp tiếp cận và kỹ thuật nghiệp vụ hiện đại

Quy trình kế toán điều tra thường bắt đầu từ giai đoạn xác lập predication, tức là xác định có căn cứ hợp lý để nghi ngờ gian lận hoặc vi phạm hay không. Sau đó là các bước lập giả thuyết, xác định nguồn dữ liệu, bảo toàn bằng chứng, phân tích giao dịch, phỏng vấn đối tượng liên quan, lượng hóa thiệt hại và lập báo cáo điều tra. Việc thiết kế quy trình không chỉ nhằm phát hiện gian lận mà còn phải bảo đảm khả năng sử dụng kết quả về sau trong giải quyết tranh chấp hoặc tố tụng.

Trong môi trường số, bộ công cụ nghiệp vụ của kế toán điều tra đã mở rộng đáng kể. Thay vì chỉ sử dụng chọn mẫu truyền thống, nhiều cuộc điều tra áp dụng kiểm tra toàn bộ tập dữ liệu kết hợp với kỹ thuật phân tầng rủi ro, phát hiện ngoại lệ và đối chiếu chéo nguồn dữ liệu.

- Phân tích dữ liệu toàn bộ tập (full-population testing): sử dụng các công cụ phân tích để quét toàn bộ nhật ký giao dịch, đối soát dữ liệu chủ và nhận diện mẫu bất thường.

- Phân tích siêu dữ liệu và chứng cứ số: kiểm tra thời điểm tạo lập, sửa đổi, thiết bị truy cập, quyền người dùng, lịch sử phê duyệt để làm rõ khả năng giả mạo hoặc can thiệp hồ sơ.

- Kỹ thuật thống kê và phân tích định lượng: vận dụng định luật Benford, so sánh hệ số quy mô tương đối, phân tích ngoại lệ, phân tích mạng giao dịch và liên kết đối tượng.

- Truy vết tài sản và dòng tiền: tái dựng lộ trình tiền, xác định tài khoản trung gian, chủ thể hưởng lợi cuối cùng và tài sản chuyển dịch qua nhiều lớp giao dịch.

- Phỏng vấn điều tra: thiết kế trình tự phỏng vấn theo mức độ liên quan của đối tượng, kết hợp tâm lý học hành vi với chiến lược đối chiếu chứng cứ.

Tuy nhiên, công nghệ không thay thế vai trò phán đoán chuyên môn. Dữ liệu chỉ cung cấp tín hiệu; còn việc chuyển tín hiệu thành chứng cứ có giá trị đòi hỏi hiểu biết về quy trình nghiệp vụ, pháp lý chứng cứ, động cơ hành vi và bối cảnh tổ chức. Đây là lý do kế toán điều tra ngày càng được xem là nghề nghiệp có sự kết hợp giữa tài chính, pháp lý và khoa học dữ liệu.

5. Thực trạng thể chế và khả năng triển khai tại Việt Nam

Ở Việt Nam, nội hàm về kế toán điều tra hiện nay được phản ánh thông qua hoạt động giám định tư pháp trong lĩnh vực tài chính - kế toán. Khung pháp lý điều chỉnh lĩnh vực này đã được hoàn thiện theo hướng đồng bộ và cập nhật với việc ban hành Luật Giám định tư pháp 2025, trên cơ sở kế thừa và phát triển từ Luật Giám định tư pháp 2012 và Luật sửa đổi, bổ sung một số điều của Luật Giám định tư pháp 2020. Theo quy định của pháp luật hiện hành, giám định tư pháp là hoạt động do người giám định thực hiện, sử dụng kiến thức chuyên môn cùng với phương tiện, phương pháp khoa học, kỹ thuật và nghiệp vụ để đưa ra kết luận chuyên môn về những vấn đề có liên quan đến hoạt động tố tụng hoặc theo yêu cầu giám định theo quy định của pháp luật.

Trong lĩnh vực tài chính, hệ thống văn bản hướng dẫn thi hành, tiêu biểu là Thông tư 40/2022/TT-BTC và các văn bản sửa đổi, bổ sung (nếu có) nhằm bảo đảm sự phù hợp với Luật Giám định tư pháp 2025, đã góp phần cụ thể hóa phạm vi giám định, tiêu chuẩn chuyên môn, cũng như quy trình và phương thức thực hiện. Nhìn chung, khuôn khổ pháp lý điều chỉnh các hoạt động hỗ trợ điều tra, xác minh và đưa ra kết luận chuyên môn trong lĩnh vực tài chính - kế toán đã được thiết lập theo hướng tương đối đầy đủ, thống nhất và tiệm cận thông lệ quốc tế.

Tuy nhiên, xét trên phương diện học thuật và thực tiễn nghề nghiệp, thuật ngữ “kế toán điều tra” (forensic accounting) hiện vẫn chưa được chính thức ghi nhận như một lĩnh vực chuyên môn độc lập trong hệ thống pháp luật Việt Nam. Các hoạt động có bản chất tương đồng chủ yếu đang được thực hiện phân tán dưới danh nghĩa giám định tư pháp, kiểm toán, thanh tra và điều tra tài chính. Điều này cho thấy khoảng trống nhất định trong việc định danh, chuẩn hóa và phát triển một lĩnh vực chuyên môn có tính liên ngành, tích hợp giữa kế toán, kiểm toán và pháp luật nhằm đáp ứng yêu cầu ngày càng cao của công tác phòng, chống gian lận và tội phạm kinh tế.

Dưới góc độ thực thi, kế toán điều tra ở Việt Nam đang xuất hiện dưới ba hình thức chính: (i) hỗ trợ cơ quan tiến hành tố tụng trong các vụ án kinh tế, tham nhũng, thuế, chứng khoán, ngân hàng; (ii) hoạt động xác minh nội bộ, điều tra tuân thủ hoặc chống gian lận trong doanh nghiệp, tổ chức tín dụng; và (iii) hỗ trợ giải quyết tranh chấp dân sự, thương mại, lao động, hôn nhân gia đình liên quan đến tài sản và nghĩa vụ tài chính.
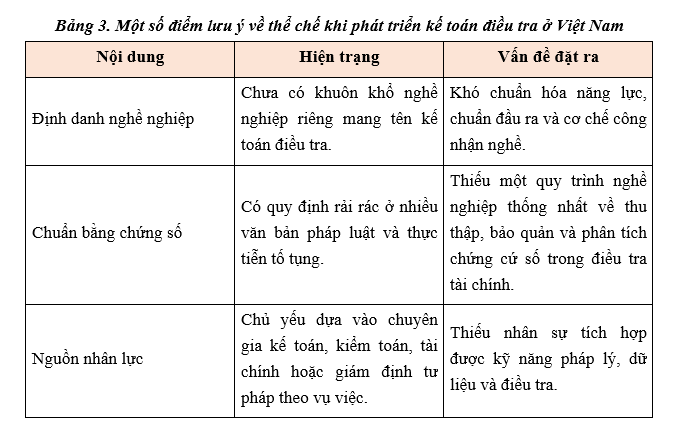
thumbnail

Khoảng cách giữa Việt Nam và thông lệ quốc tế thể hiện ở bốn khía cạnh: Thứ nhất, chưa có bộ chuẩn năng lực nghề nghiệp đủ rõ cho vai trò kế toán điều tra; thứ hai, cơ chế phối hợp giữa chuyên gia tài chính, chuyên gia công nghệ và cơ quan tố tụng chưa thật sự đồng bộ; thứ ba, năng lực xử lý giao dịch trên nền tảng số, tài sản mã hóa và chứng cứ điện tử còn chưa đồng đều giữa các chủ thể thực thi; thứ tư, doanh nghiệp Việt Nam nói chung vẫn thiên về xử lý hậu quả hơn là xây dựng năng lực điều tra nội bộ và quản trị gian lận theo hướng phòng ngừa.

6. Thảo luận thách thức và định hướng phát triển

6.1. Những thách thức nổi bật

Thách thức thứ nhất là vấn đề nhận thức. Không ít doanh nghiệp vẫn xem điều tra gian lận là hoạt động chỉ cần triển khai khi đã phát sinh vụ việc nghiêm trọng, trong khi giá trị lớn nhất của kế toán điều tra lại nằm ở khả năng thiết kế kiểm soát, nhận diện sớm tín hiệu bất thường và củng cố văn hóa tuân thủ.

Thách thức thứ hai là tốc độ biến đổi công nghệ. Giao dịch trên nền tảng điện tử, điện toán đám mây, hệ sinh thái thanh toán đa lớp và tài sản số làm thay đổi bản chất bằng chứng, phương thức che giấu và nhịp độ dịch chuyển tài sản. Nếu thiếu công cụ phân tích dữ liệu, điều tra viên rất dễ bỏ sót chuỗi giao dịch hoặc không chứng minh được liên kết giữa các chủ thể.

Thách thức thứ ba là chất lượng nguồn nhân lực. Kế toán điều tra đòi hỏi khả năng tích hợp ba nhóm năng lực: tài chính - kế toán; pháp lý - chứng cứ; và dữ liệu - công nghệ. Sự thiếu hụt nhân lực có đủ 3 nhóm nhân lực này khiến nhiều cuộc xác minh dừng ở mức phát hiện sai lệch, chưa đạt tới ngưỡng điều tra có khả năng bảo vệ trước phản biện pháp lý.

6.2. Hàm ý chính sách và giải pháp

Một là, hoàn thiện khuôn khổ pháp lý theo hướng ghi nhận rõ hơn vai trò của hoạt động điều tra tài chính độc lập, chuẩn hóa yêu cầu đối với chứng cứ số và có hướng dẫn xử lý đối với các giao dịch tài sản số, giao dịch xuyên biên giới, ủy quyền điện tử và các cấu trúc sở hữu phức tạp.

Hai là, phát triển hệ sinh thái đào tạo và chứng chỉ nghề nghiệp. Việt Nam cần xây dựng chương trình đào tạo liên ngành ở bậc đại học, sau đại học và bồi dưỡng chuyên môn ngắn hạn cho đội ngũ kế toán, kiểm toán, luật sư, điều tra viên và cán bộ tuân thủ. Việc tham chiếu các chứng chỉ nghề nghiệp quốc tế nên được coi là giải pháp chuyển tiếp để nâng chuẩn năng lực thực hành.

Ba là, đầu tư hạ tầng công nghệ phục vụ điều tra. Các tổ chức có rủi ro gian lận cao cần tăng cường kho dữ liệu tập trung, cơ chế lưu vết nghiệp vụ, cảnh báo giao dịch bất thường, công cụ phân tích mạng quan hệ và kỹ thuật phân tích log, qua đó chuyển dần từ mô hình phản ứng sau sự cố sang mô hình dự báo và phòng ngừa.

Bốn là, tăng cường quản trị doanh nghiệp và cơ chế phối hợp liên ngành. Kế toán điều tra chỉ phát huy hiệu quả khi gắn với hệ thống tố cáo nội bộ, bảo vệ người tố cáo, kiểm soát xung đột lợi ích, giám sát của hội đồng quản trị/ban kiểm soát và cơ chế phối hợp giữa doanh nghiệp, kiểm toán, luật sư, cơ quan quản lý và cơ quan tiến hành tố tụng.

Kết luận

Kế toán điều tra là một lĩnh vực có giá trị học thuật và ứng dụng cao trong bối cảnh nền kinh tế vận hành ngày càng dựa vào dữ liệu, công nghệ và các cấu trúc giao dịch phức tạp. Cốt lõi của lĩnh vực này không chỉ là kiểm tra số liệu, mà là tái dựng sự kiện tài chính theo chuẩn bằng chứng có thể chấp nhận trong quản trị hoặc trước pháp luật. Đối với Việt Nam, mặc dù chế định giám định tư pháp trong lĩnh vực tài chính đã tạo ra nền tảng pháp lý quan trọng, nhưng để hình thành một hệ sinh thái kế toán điều tra thực sự chuyên nghiệp vẫn cần những bước tiến về thể chế, nhân lực và công nghệ. Vì vậy, cần xem kế toán điều tra như một mắt xích của quản trị rủi ro gian lận và bảo đảm liêm chính tài chính, thay vì chỉ là công cụ xử lý sau vi phạm. Ý nghĩa thực tiễn của bài viết là gợi mở một lộ trình chuyển đổi từ “phản ứng” sang “phòng ngừa chủ động”, trong đó vai trò của dữ liệu, chứng cứ số và năng lực liên ngành trở thành điều kiện quyết định. Đây cũng là hướng đi phù hợp để tăng cường chất lượng quản trị doanh nghiệp và hiệu quả phòng, chống gian lận trong nền kinh tế Việt Nam.

Tài liệu tham khảo

1. American Institute of Certified Public Accountants. (2026). Forensic services. AICPA & CIMA;

2. Association of Certified Fraud Examiners. (2024). Occupational fraud 2024: A report to the nations. ACFE;

3. Bộ Tài chính. (2022). Thông tư 40/2022/TT-BTC ngày 24/6/2022 quy định về giám định tư pháp trong lĩnh vực tài chính;

4. Cressey, D. R. (1953). Other people’s money: A study in the social psychology of embezzlement. Free Press;

5. Quốc hội. (2012). Luật Giám định tư pháp 2012 số 13/2012/QH13 ngày 20/6/2012;

6. Quốc hội. (2020). Luật sửa đổi, bổ sung một số điều của Luật Giám định tư pháp 2020 số 56/2020/ QH14 ngày 10/6/2020;

7. Quốc hội. (2025). Luật Giám định tư pháp 2025 số 105/2025/QH15;

8. Trần, K. L., & Lê, V. B. X. (2024). A systematic review on emerging trends, future directions of forensic accounting, and its contribution to Vietnam. Proceedings of 4th International Conference on Research in Management Technovation. Springer;

9. Wolfe, D. T., & Hermanson, D. R. (2004). The fraud diamond: Considering the four elements of fraud. The CPA Journal, 74(12), 38–42.

Ngày nhận bài: 26/02/2026

Ngày biên tập: 03/3/2026

Ngày duyệt đăng: 07/4/2026

Tác giả:

Nguyễn Diệu Linh

Học viện Ngân hàng

Email: linhnv@hvnh.edu.vn

Nguyễn Thị Lê Thanh

Học viện Ngân hàng

(Theo Tạp chí Nghiên cứu Khoa học kiểm toán, số tháng 4/2026)
Lượt xem: 30

Đề xuất mô hình cơ sở dữ liệu tập trung phục vụ kiểm toán dựa trên dữ liệu tại Kiểm toán nhà nước

1. Sự cần thiết và định hướng thí điểm mô hình quản lý, thu thập dữ liệu lớn Việc xây dựng mô hình quản lý và thu thập dữ liệu lớn là nền tảng quan trọng để triển khai kiểm toán dựa trên dữ liệu trong Kiểm toán nhà nước. Tuy nhiên, do đây là mô hình mới, liên quan đồng thời đến nhiều yếu tố như hạ tầng công nghệ, quy trình nghiệp vụ, cơ chế phối hợp và nguồn nhân lực nên việc triển khai đồng loạt trên phạm vi toàn ngành ngay từ đầu sẽ tiềm ẩn nhiều rủi ro và khó khăn. Vì vậy, trước khi triển khai chính thức, cần thực hiện thí điểm nhằm kiểm chứng tính khả thi của mô hình, đánh giá hiệu quả của các giải pháp đề xuất và từng bước hoàn thiện quy trình quản lý, thu thập và khai thác dữ liệu. Mục tiêu của giai đoạn thử nghiệm không chỉ là xây dựng một kho dữ liệu phục vụ một cuộc kiểm toán cụ thể mà hướng tới hình thành mô hình quản trị dữ liệu thống nhất cho toàn ngành Kiểm toán nhà nước. Thông qua quá trình thí điểm, các đơn vị có thể đánh giá khả năng thu thập dữ liệu từ nhiều nguồn khác nhau, kiểm tra mức độ tương thích giữa các hệ thống thông tin, hoàn thiện quy trình chuẩn hóa và quản lý dữ liệu, đồng thời xác định các yêu cầu về hạ tầng kỹ thuật, bảo mật và phân quyền khai thác dữ liệu. Đây cũng là cơ sở để đánh giá mức độ sẵn sàng của Kiểm toán nhà nước trong việc triển khai mô hình kiểm toán số trong thời gian tới. Quá trình thử nghiệm cần được thực hiện theo lộ trình phù hợp, ưu tiên các lĩnh vực đã có dữ liệu điện tử, có khả năng kết nối và chia sẻ dữ liệu, đồng thời lựa chọn một số cuộc kiểm toán tiêu biểu để đánh giá toàn diện từ khâu thu thập, lưu trữ, quản lý đến khai thác dữ liệu. Kết quả của giai đoạn thử nghiệm sẽ là căn cứ để hoàn thiện các quy trình nghiệp vụ, xây dựng các tiêu chuẩn kỹ thuật, chuẩn hóa mô hình dữ liệu và hình thành kho dữ liệu dùng chung của Kiểm toán nhà nước. Để bảo đảm tính hệ thống, nội dung thử nghiệm được triển khai theo ba nhóm nội dung chính. Thứ nhất là xây dựng mô hình cơ sở dữ liệu phục vụ hoạt động kiểm toán, bao gồm kiến trúc dữ liệu, mô hình lưu trữ, chuẩn hóa dữ liệu và quản lý Metadata. Thứ hai là xây dựng cơ chế quản lý, phân quyền và bảo đảm an toàn dữ liệu nhằm đáp ứng yêu cầu khai thác hiệu quả nhưng vẫn bảo đảm bí mật nhà nước và an toàn thông tin. Thứ ba là thử nghiệm phương thức thu thập dữ liệu trực tiếp từ các cuộc kiểm toán kết hợp với kết nối, chia sẻ dữ liệu từ các cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành và các hệ thống thông tin của bộ, ngành, địa phương, từng bước hình thành nguồn dữ liệu lớn phục vụ hoạt động kiểm toán. 2. Nguyên tắc xây dựng mô hình cơ sở dữ liệu tập trung phục vụ kiểm toán Trong bối cảnh chuyển đổi số và sự phát triển mạnh mẽ của dữ liệu lớn, dữ liệu đã trở thành một trong những nguồn lực quan trọng nhất đối với hoạt động quản lý nhà nước cũng như hoạt động kiểm toán. Nếu trước đây, bằng chứng kiểm toán chủ yếu được thu thập thông qua hồ sơ giấy, báo cáo tổng hợp hoặc các bảng biểu do đơn vị được kiểm toán cung cấp thì hiện nay phần lớn các hoạt động quản lý đều được thực hiện trên các hệ thống thông tin điện tử. Điều này đồng nghĩa với việc mọi nghiệp vụ phát sinh đều để lại dấu vết dữ liệu dưới dạng giao dịch điện tử, nhật ký hệ thống, cơ sở dữ liệu quan hệ, dữ liệu phi cấu trúc hoặc dữ liệu thời gian thực. Đây là nguồn thông tin có giá trị rất lớn để phục vụ hoạt động kiểm toán nếu được tổ chức, quản lý và khai thác một cách khoa học. Tuy nhiên, thực tế hiện nay cho thấy dữ liệu phục vụ hoạt động kiểm toán của Kiểm toán nhà nước còn phân tán tại nhiều đơn vị, nhiều đoàn kiểm toán và nhiều hệ thống thông tin khác nhau. Mỗi cuộc kiểm toán thường yêu cầu đơn vị được kiểm toán cung cấp dữ liệu phục vụ riêng cho cuộc kiểm toán đó. Sau khi cuộc kiểm toán kết thúc, phần lớn dữ liệu được lưu trữ cùng hồ sơ kiểm toán và ít được tái sử dụng cho các cuộc kiểm toán tiếp theo. Điều này dẫn đến nhiều hạn chế như dữ liệu bị phân mảnh, thiếu tính liên thông, khó tìm kiếm, khó chia sẻ, không hình thành được kho dữ liệu lịch sử và làm giảm đáng kể giá trị của dữ liệu trong dài hạn. Một hạn chế khác là dữ liệu được thu thập giữa các cuộc kiểm toán chưa có sự thống nhất về cấu trúc. Cùng một loại dữ liệu nhưng mỗi đoàn kiểm toán có thể yêu cầu theo các biểu mẫu khác nhau, tên trường dữ liệu khác nhau hoặc định dạng khác nhau. Điều này khiến việc tổng hợp dữ liệu trên phạm vi toàn ngành gặp nhiều khó khăn. Trong nhiều trường hợp, cùng một đơn vị được kiểm toán nhưng phải nhiều lần cung cấp cùng một loại dữ liệu cho các đoàn kiểm toán khác nhau, vừa làm tăng chi phí tuân thủ của đơn vị được kiểm toán, vừa làm giảm hiệu quả khai thác dữ liệu của Kiểm toán nhà nước. Trong khi đó, xu hướng phát triển của các Cơ quan Kiểm toán tối cao trên thế giới đều hướng tới việc xây dựng kho dữ liệu tập trung (Audit Data Repository) nhằm lưu trữ toàn bộ dữ liệu thu thập được từ các cuộc kiểm toán và các nguồn dữ liệu bên ngoài. Kho dữ liệu này không chỉ phục vụ từng cuộc kiểm toán mà còn được coi là tài sản dữ liệu của cơ quan kiểm toán, liên tục được cập nhật, mở rộng và khai thác cho nhiều mục đích khác nhau như đánh giá rủi ro, lập kế hoạch kiểm toán, phát hiện gian lận, hỗ trợ điều hành, nghiên cứu chính sách và phát triển các mô hình trí tuệ nhân tạo. Xuất phát từ yêu cầu đó, đề tài đề xuất xây dựng mô hình cơ sở dữ liệu tập trung phục vụ hoạt động kiểm toán của Kiểm toán nhà nước theo định hướng hiện đại, đáp ứng yêu cầu lưu trữ dữ liệu lớn, hỗ trợ khai thác linh hoạt và có khả năng mở rộng trong tương lai. Mô hình này không chỉ phục vụ việc lưu trữ dữ liệu mà còn là nền tảng cho toàn bộ hệ sinh thái phân tích dữ liệu, trí tuệ nhân tạo và kiểm toán số của Kiểm toán nhà nước. Mô hình cơ sở dữ liệu được xây dựng dựa trên năm nguyên tắc cơ bản: Thứ nhất, dữ liệu chỉ thu thập một lần nhưng được sử dụng nhiều lần. Đây là nguyên tắc quan trọng nhất trong quản trị dữ liệu hiện đại. Mọi dữ liệu thu thập được từ các cuộc kiểm toán hoặc từ các cơ quan, tổ chức bên ngoài sẽ được chuẩn hóa và lưu trữ tập trung để phục vụ cho nhiều cuộc kiểm toán khác nhau. Việc này giúp giảm đáng kể thời gian thu thập dữ liệu, giảm chi phí của đơn vị được kiểm toán và hình thành kho dữ liệu dùng chung của toàn ngành. Thứ hai, dữ liệu phải được chuẩn hóa ngay từ đầu. Trước khi đưa vào kho dữ liệu, mọi dữ liệu cần được chuẩn hóa về định dạng, kiểu dữ liệu, đơn vị tính, mã định danh, danh mục dùng chung và các quy tắc đặt tên. Việc chuẩn hóa giúp dữ liệu từ nhiều nguồn khác nhau có thể liên kết với nhau, đồng thời tạo điều kiện thuận lợi cho việc xây dựng các mô hình phân tích dữ liệu lớn. Thứ ba, dữ liệu phải bảo đảm khả năng truy xuất nguồn gốc. Mỗi tập dữ liệu khi được đưa vào hệ thống đều phải lưu giữ đầy đủ thông tin về nguồn cung cấp, thời gian thu thập, đơn vị cung cấp, cuộc kiểm toán liên quan, người thực hiện và các lần chỉnh sửa. Điều này giúp kiểm toán viên có thể xác minh nguồn gốc của dữ liệu bất kỳ lúc nào và bảo đảm tính tin cậy của bằng chứng kiểm toán. Thứ tư, dữ liệu phải được quản trị xuyên suốt vòng đời. Mỗi tập dữ liệu đều trải qua các giai đoạn hình thành, tiếp nhận, kiểm tra chất lượng, lưu trữ, khai thác, cập nhật, lưu trữ lâu dài và hủy bỏ theo quy định. Việc quản trị vòng đời dữ liệu giúp tránh tình trạng dữ liệu lỗi thời, dữ liệu trùng lặp hoặc dữ liệu không còn giá trị nhưng vẫn chiếm tài nguyên lưu trữ. Thứ năm, kiến trúc dữ liệu phải có khả năng mở rộng. Khối lượng dữ liệu của Kiểm toán nhà nước sẽ tăng rất nhanh khi thực hiện kết nối với các cơ sở dữ liệu quốc gia, dữ liệu từ các bộ, ngành và dữ liệu thu thập từ các cuộc kiểm toán. Vì vậy, hệ thống phải được thiết kế theo kiến trúc mở, cho phép mở rộng dung lượng lưu trữ, mở rộng năng lực xử lý và bổ sung các nguồn dữ liệu mới mà không làm ảnh hưởng đến hoạt động của toàn hệ thống. 3. Đề xuất kiến trúc cơ sở dữ liệu Lakehouse và các thành phần quản trị dữ liệu 3.1. Kiến trúc Lakehouse trong xây dựng cơ sở dữ liệu phục vụ kiểm toán Trên cơ sở các nguyên tắc trên, đề tài đề xuất áp dụng mô hình kiến trúc Lakehouse làm nền tảng xây dựng cơ sở dữ liệu phục vụ hoạt động kiểm toán. Đây là mô hình đang được nhiều tổ chức quốc tế và doanh nghiệp lớn sử dụng bởi khả năng kết hợp ưu điểm của Data Lake và Data Warehouse trong cùng một kiến trúc. Nếu Data Warehouse truyền thống phù hợp với dữ liệu đã được chuẩn hóa thì Data Lake có khả năng lưu trữ dữ liệu với quy mô rất lớn, bao gồm cả dữ liệu có cấu trúc, bán cấu trúc và phi cấu trúc. Lakehouse cho phép lưu trữ đồng thời tất cả các loại dữ liệu nhưng vẫn bảo đảm hiệu năng truy vấn và khả năng phân tích như một kho dữ liệu truyền thống. Trong mô hình được đề xuất, toàn bộ dữ liệu được chia thành bốn lớp chính. Lớp thứ nhất là lớp dữ liệu gốc (Raw Data Layer). Đây là nơi lưu trữ toàn bộ dữ liệu được tiếp nhận từ các cuộc kiểm toán hoặc từ các hệ thống bên ngoài mà chưa thực hiện bất kỳ thao tác chỉnh sửa nào. Dữ liệu được lưu giữ đúng nguyên trạng nhằm bảo đảm khả năng đối chiếu, kiểm chứng và phục hồi khi cần thiết. Mọi dữ liệu sau khi tiếp nhận đều được gắn mã định danh, thời gian tiếp nhận, nguồn dữ liệu và thông tin về cuộc kiểm toán tương ứng. Lớp thứ hai là lớp dữ liệu chuẩn hóa (Standardized Data Layer). Sau khi dữ liệu được tiếp nhận, hệ thống sẽ tự động thực hiện các bước kiểm tra chất lượng, loại bỏ dữ liệu trùng lặp, chuẩn hóa kiểu dữ liệu, chuẩn hóa đơn vị tính, chuẩn hóa mã dùng chung và bổ sung các thông tin còn thiếu. Đây là lớp dữ liệu phục vụ chủ yếu cho việc khai thác nghiệp vụ của các đoàn kiểm toán. Lớp thứ ba là lớp dữ liệu tổng hợp (Curated Data Layer). Tại lớp này, dữ liệu được tổng hợp theo từng lĩnh vực như ngân sách nhà nước, đầu tư công, doanh nghiệp nhà nước, ngân hàng, công nghệ thông tin, tài nguyên môi trường hoặc dịch vụ công trực tuyến. Hệ thống đồng thời xây dựng các chỉ số, các bảng dữ liệu tổng hợp và các mô hình dữ liệu chuyên ngành nhằm phục vụ trực tiếp cho hoạt động phân tích. Lớp cuối cùng là lớp dữ liệu phân tích (Analytics Layer). Đây là lớp dữ liệu phục vụ trực tiếp cho các công cụ phân tích dữ liệu lớn, Dashboard, trí tuệ nhân tạo và các mô hình học máy. Toàn bộ dữ liệu tại lớp này đã được tối ưu hóa cho việc khai thác, giúp giảm đáng kể thời gian xử lý của các công cụ phân tích và nâng cao hiệu quả vận hành của hệ thống. Việc phân chia thành nhiều lớp dữ liệu mang lại nhiều lợi ích quan trọng. Thứ nhất, dữ liệu gốc luôn được bảo toàn, giúp bảo đảm tính toàn vẹn của bằng chứng kiểm toán. Thứ hai, dữ liệu được xử lý theo từng giai đoạn giúp nâng cao chất lượng dữ liệu và giảm thiểu sai sót. Thứ ba, việc tách riêng lớp dữ liệu phân tích giúp tối ưu hóa hiệu năng của các hệ thống báo cáo và trí tuệ nhân tạo mà không ảnh hưởng đến dữ liệu gốc. 3.2. Hệ thống Metadata, Data Catalog và Data Lineage Một thành phần quan trọng khác của mô hình cơ sở dữ liệu là hệ thống Metadata và Data Catalog. Metadata được hiểu là tập hợp các thông tin mô tả về dữ liệu như tên dữ liệu, ý nghĩa nghiệp vụ, kiểu dữ liệu, nguồn dữ liệu, đơn vị quản lý, thời điểm cập nhật và quy tắc khai thác. Trong khi đó, Data Catalog đóng vai trò như "danh mục dữ liệu" của toàn ngành Kiểm toán nhà nước. Thông qua Data Catalog, kiểm toán viên có thể nhanh chóng tìm kiếm dữ liệu cần sử dụng mà không phải biết chính xác dữ liệu đang được lưu trữ ở đâu hoặc thuộc đơn vị nào quản lý. Bên cạnh Metadata, hệ thống cũng cần quản lý Data Lineage nhằm theo dõi toàn bộ quá trình hình thành và biến đổi của dữ liệu. Mỗi tập dữ liệu đều được ghi nhận lịch sử từ thời điểm tiếp nhận, quá trình chuẩn hóa, các lần chỉnh sửa, các mô hình phân tích đã sử dụng cũng như các báo cáo được tạo ra từ tập dữ liệu đó. Data Lineage giúp nâng cao tính minh bạch, tăng khả năng kiểm chứng và hỗ trợ rất hiệu quả cho việc kiểm soát chất lượng dữ liệu. 3.3. Tích hợp và kết nối với các hệ thống thông tin bên ngoài Để nâng cao khả năng khai thác dữ liệu, mô hình cơ sở dữ liệu cần được thiết kế theo hướng tích hợp với các hệ thống thông tin bên ngoài thông qua nền tảng chia sẻ dữ liệu quốc gia. Thay vì lưu trữ hoàn toàn mọi dữ liệu tại Kiểm toán nhà nước, hệ thống có thể kết hợp giữa dữ liệu được lưu trữ nội bộ và dữ liệu được truy cập theo thời gian thực từ các cơ sở dữ liệu quốc gia hoặc cơ sở dữ liệu của các bộ, ngành. Cách tiếp cận này giúp giảm đáng kể chi phí lưu trữ, đồng thời bảo đảm dữ liệu luôn được cập nhật mới nhất. 4. Ý nghĩa và định hướng khai thác mô hình trong hoạt động kiểm toán Mô hình cơ sở dữ liệu được đề xuất không chỉ phục vụ các cuộc kiểm toán hiện tại mà còn hướng tới mục tiêu xây dựng tài sản dữ liệu lâu dài của Kiểm toán nhà nước. Khi số lượng cuộc kiểm toán ngày càng tăng, khối lượng dữ liệu được tích lũy sẽ ngày càng lớn và trở thành nguồn tri thức quan trọng để phát triển các mô hình đánh giá rủi ro, lựa chọn chuyên đề kiểm toán, phát hiện gian lận và ứng dụng trí tuệ nhân tạo. Đây sẽ là nền tảng quan trọng để Kiểm toán nhà nước từng bước chuyển đổi từ phương thức kiểm toán dựa trên hồ sơ sang mô hình kiểm toán dựa trên dữ liệu, phù hợp với xu thế phát triển của các Cơ quan Kiểm toán tối cao trên thế giới và định hướng chuyển đổi số của Việt Nam.

Kiểm toán ghi nhận chi chuyển giao theo IPSAS 48: rủi ro, bằng chứng và hàm ý cho Việt Nam

IPSAS 48, có hiệu lực từ kỳ báo cáo bắt đầu ngày 01/01/2026, ghi nhận chi chuyển giao theo quyền và nghĩa vụ của bên cấp. Bài viết xem xét chuẩn mực từ góc độ kiểm toán báo cáo tài chính, tập trung vào rủi ro phân loại sai, sai kỳ, bỏ sót dự phòng hoặc nợ và chưa giảm tài sản quyền chuyển giao. Phân tích nội dung và bốn tình huống được dùng để xác định cơ sở dẫn liệu, dấu hiệu rủi ro và bằng chứng. Phê duyệt, giải ngân và chi phí có thể thuộc các kỳ khác nhau; kiểm toán viên cần xem xét tính thực thi, nghĩa vụ hiện tại, nghiệm thu và thanh toán sau kỳ. Bài viết đề xuất ma trận rủi ro – thủ tục, coi IPSAS 48 là tham chiếu quốc tế chứ không phải quy định tự động áp dụng tại Việt Nam. Từ khóa: IPSAS 48; kiểm toán chi chuyển giao; rủi ro kiểm toán; bằng chứng kiểm toán; kế toán khu vực công. 1. Đặt vấn đề Các khoản cấp kinh phí, hỗ trợ chương trình và chuyển giao tài sản thường có hồ sơ phân tán giữa bên cấp, bên nhận và cơ quan quản lý ngân sách. Đã giải ngân chưa chắc là chi phí kỳ này; chưa thanh toán cũng không loại trừ nghĩa vụ. Vì vậy, kiểm toán cần nhận diện cả nguy cơ ghi chi phí quá sớm khi quyền còn hiệu lực và nguy cơ bỏ sót chi phí, nợ phải trả khi bên nhận đã hoàn thành. IPSAS 48 – Chi chuyển giao, ban hành năm 2023, có hiệu lực từ 01/01/2026 và cho phép áp dụng sớm (IPSASB, 2023). Chuẩn mực xác định khi nào bên cấp ghi chi phí, tài sản quyền chuyển giao hoặc nợ phải trả. Bài viết đặt câu hỏi: các quy tắc này tạo ra rủi ro sai sót nào và kiểm toán viên cần bằng chứng gì để kết luận? Bốn tình huống được phân tích theo cơ sở dẫn liệu nhằm đề xuất thủ tục kiểm toán cho các giao dịch chuyển giao. 2. Quy tắc ghi nhận và trọng tâm kiểm toán theo IPSAS 48 2.1. Phân định chi chuyển giao và thỏa thuận ràng buộc Chi chuyển giao phát sinh khi bên cấp cung cấp nguồn lực mà không trực tiếp nhận lại nguồn lực tương ứng; một số giao dịch, như phúc lợi xã hội theo IPSAS 42, thuộc chuẩn mực khác. Kiểm toán viên cần xét bản chất, không chỉ căn cứ tên khoản chi, nguồn kinh phí hay quyết định phê duyệt. Phân loại sai có thể dẫn đến áp dụng sai tiêu chí ghi nhận và công bố (IPSASB, 2023). Thỏa thuận ràng buộc tạo quyền, nghĩa vụ có thể thực thi bằng cơ chế pháp lý hoặc tương đương. Tên gọi hợp đồng hay quyết định chưa đủ để kết luận. Cần kiểm tra điều khoản hoàn trả, chế tài, quyền yêu cầu thực hiện, tập quán và bối cảnh pháp lý. Dự toán xác nhận thẩm quyền ngân sách nhưng không tự chứng minh quyền hay nghĩa vụ kế toán đã phát sinh. 2.2. Hai mô hình ghi nhận và hệ quả kiểm toán Nếu không có thỏa thuận ràng buộc, bên cấp đánh giá theo IPSAS 19 liệu đã có nghĩa vụ pháp lý hoặc ngầm định, dòng nguồn lực ra có khả năng xảy ra và giá trị ước tính đáng tin cậy hay chưa. Rủi ro là bỏ sót hoặc ghi sai kỳ dự phòng. Kiểm toán viên kiểm tra cam kết, thông lệ, công bố, hồ sơ pháp lý và giả định ước tính. Nếu chưa có nghĩa vụ, chi phí chỉ ghi khi bên cấp mất quyền kiểm soát nguồn lực (IPSASB, 2026). Với thỏa thuận ràng buộc, việc ký kết khi hai bên chưa thực hiện không tự tạo tài sản, nợ hay chi phí. Bên cấp chuyển trước thì ghi tài sản quyền còn hiệu lực; bên nhận thực hiện trước thì ghi chi phí và nợ tương ứng. Rủi ro là ghi hết khoản ứng trước thành chi phí, không giảm tài sản theo tiến độ hoặc bỏ sót nợ. Kiểm toán cần kiểm tra quyền thực thi, tiến độ, nghiệm thu và thanh toán sau kỳ (IPSASB, 2023, 2026). 3. Phương pháp nghiên cứu Bài viết phân tích IPSAS 48 và IPSAS 19 theo điều kiện giao dịch, sự kiện ghi nhận, khoản mục và công bố. Bốn tình huống được mã hóa theo tính ràng buộc và thứ tự thực hiện; kết quả được ánh xạ với rủi ro sai sót, cơ sở dẫn liệu và bằng chứng. Khung tham chiếu gồm đánh giá rủi ro theo ISA 315 (Revised 2019) và nguyên tắc bằng chứng trong ISA 500; các thủ tục gợi ý không thay thế xét đoán nghề nghiệp hoặc quy định trong nước (International Auditing and Assurance Standards Board [IAASB], 2019, 2025). Số liệu chỉ nhằm minh họa. 4. Rủi ro sai sót và đáp ứng kiểm toán 4.1. Bốn tình huống và thủ tục trọng tâm Tình huống A – không ràng buộc, chưa có nghĩa vụ. C phê duyệt hỗ trợ 800 triệu đồng ngày 01/11; quyết định có thể hủy, C chuyển tiền ngày 20/12. Rủi ro là ghi chi phí quá sớm tại ngày phê duyệt. Kiểm toán viên kiểm tra khả năng hủy, cam kết đã công bố và chứng từ chuyển tiền; phê duyệt ngân sách không tự chứng minh nghĩa vụ hiện tại. Tình huống B – không ràng buộc, có nghĩa vụ hiện tại. C công bố hỗ trợ 500 triệu đồng ngày 01/11; giả định đã tạo nghĩa vụ ngầm định và ước tính đáng tin cậy. C ghi chi phí, dự phòng rồi thanh toán ngày 15/12. Rủi ro là bỏ sót dự phòng hoặc ghi chi phí hai lần. Kiểm toán viên đối chiếu thông báo, thông lệ, hồ sơ pháp lý, giả định ước tính và thanh toán sau kỳ. Tình huống C – ràng buộc, bên cấp chuyển trước. C chuyển 1.200 triệu đồng cho D thực hiện ba đợt đào tạo, hai đợt được nghiệm thu đến 31/12. C ghi chi phí 800 triệu đồng và tài sản quyền còn 400 triệu đồng. Rủi ro là ghi toàn bộ tiền ứng trước thành chi phí hoặc không giảm tài sản đã hết quyền. Kiểm toán viên kiểm tra điều khoản hoàn trả, nghiệm thu, sản phẩm, phân bổ giá trị và xác nhận số dư với bên nhận. Tình huống D – ràng buộc, bên nhận thực hiện trước. D hoàn thành giai đoạn trị giá 200 triệu đồng, C chưa thanh toán. C ghi chi phí và nợ 200 triệu đồng. Rủi ro là bỏ sót nghĩa vụ. Kiểm toán viên kiểm tra nghiệm thu, điều kiện thanh toán, khoản chi sau kỳ và hồ sơ tìm kiếm nợ chưa ghi nhận. Bảng 1: Ánh xạ tình huống với rủi ro và đáp ứng kiểm toán Tình huống Rủi ro/cơ sở dẫn liệu Đáp ứng kiểm toán gợi ý A – phê duyệt, chưa có nghĩa vụ Chi phí quá sớm; đúng kỳ Kiểm tra khả năng hủy, cam kết đã công bố và ngày chuyển tiền. B – có nghĩa vụ, đã trả Thiếu dự phòng; ghi chi phí hai lần Kiểm tra nghĩa vụ ngầm định, ước tính và tất toán sau thanh toán. C – chuyển trước Chi phí vượt mức; tài sản quyền bị ghi thiếu Đối chiếu thỏa thuận, nghiệm thu từng đợt và số dư quyền còn lại. D – bên nhận làm trước Bỏ sót nợ; sai kỳ chi phí Kiểm tra nghiệm thu, khoản trả sau kỳ và tìm kiếm nợ chưa ghi nhận. Lệnh chi xác nhận dòng tiền nhưng không tự chứng minh tính ràng buộc, nghĩa vụ đã hoàn thành hay giá trị tài sản quyền còn lại. Thủ tục cần hướng vào rủi ro cụ thể, kết hợp hồ sơ pháp lý, xác nhận bên nhận, nghiệm thu và sự kiện sau ngày báo cáo. 4.2. Ma trận bằng chứng và thủ tục kiểm toán Bằng chứng cần phù hợp, đáng tin cậy và đầy đủ; hồ sơ do đơn vị tự lập cần được đối chiếu. Quyết định phê duyệt không thay thế hợp đồng hay bằng chứng thực hiện. Báo cáo của bên nhận cần đối chiếu với nghiệm thu, sản phẩm hoặc xác nhận phù hợp. Với nghĩa vụ ngầm định, kiểm tra thông lệ và thông tin đã công bố. Bảng 2 gắn từng xét đoán với thủ tục trọng tâm. Bảng 2. Hồ sơ và thủ tục kiểm toán gợi ý Xét đoán Bằng chứng cần thu thập Thủ tục kiểm toán gợi ý Phạm vi, chủ thể Quyết định, thỏa thuận, mã giao dịch Đọc hồ sơ, đối chiếu danh sách chi và kiểm tra phân loại. Tính ràng buộc Chế tài, hoàn trả, căn cứ pháp lý Kiểm tra điều khoản; khi cần, tham vấn pháp lý hoặc xác nhận. Nghĩa vụ trước thanh toán Cam kết, thông lệ, công bố, hồ sơ dự phòng Rà soát biên bản, thông tin công khai và đánh giá ước tính. Tiến độ, nghiệm thu Chứng từ, sản phẩm, biên bản theo giai đoạn Quan sát/kiểm tra hồ sơ, xác nhận bên nhận, tái tính phân bổ. Số dư cuối kỳ Bảng đối chiếu quyền, nghĩa vụ, thanh toán Kiểm tra cut-off, sự kiện sau kỳ và tính đầy đủ thuyết minh. 5. Hàm ý đối với kiểm toán khu vực công Việt Nam IPSAS 48 là chuẩn mực quốc tế; áp dụng tại Việt Nam phải căn cứ chế độ kế toán có hiệu lực. Kiểm toán viên trước hết xác định tiêu chí lập báo cáo mà đơn vị áp dụng, rồi đánh giá sai lệch theo tiêu chí đó. IPSAS 48 có thể hỗ trợ phân tích và hoàn thiện hướng dẫn, nhưng không tự tạo căn cứ kết luận vi phạm khi chưa được nội luật hóa (Bộ Tài chính, 2024, 2025a, 2025b; Quốc hội, 2025). Kiểm toán nhà nước và kiểm toán độc lập có thể đưa giao dịch chuyển giao vào đánh giá rủi ro, rồi: lập danh sách khoản cấp theo đối tượng và nguồn; đối chiếu quyết định với thỏa thuận; rà soát khoản chi gần ngày khóa sổ; kiểm tra nghiệm thu; xác nhận với bên nhận khi phù hợp; tìm nghĩa vụ chưa ghi nhận; tái tính tài sản quyền, dự phòng và nợ; kiểm tra thuyết minh. Phạm vi thủ tục căn cứ trọng yếu và rủi ro, không áp dụng máy móc cùng một chương trình cho mọi khoản tài trợ. Đơn vị cần lưu hồ sơ theo từng thỏa thuận và theo dõi riêng giải ngân, nghĩa vụ hoàn thành, quyền còn hiệu lực. Cơ quan kiểm toán có thể dùng sai lệch để nhận diện điểm yếu kiểm soát và nhu cầu hướng dẫn. Kiểm toán tài chính không thay thế đánh giá hiệu quả xã hội; tác động chương trình cần chỉ tiêu phi tài chính. Do tình huống là giả định, nghiên cứu tiếp theo cần thử nghiệm ma trận trên hồ sơ thực tế. 6. Kết luận IPSAS 48 chuyển trọng tâm kiểm toán từ chứng từ chi sang quyền, nghĩa vụ, tiến độ và kỳ ghi nhận. Các tình huống chỉ ra rủi ro về phân loại, tính đầy đủ, đúng kỳ và đo lường. Ma trận nối rủi ro với bằng chứng, thủ tục và tiêu chí pháp lý tại Việt Nam, hỗ trợ kiểm toán báo cáo tài chính công và hoàn thiện hướng dẫn kế toán. Tài liệu tham khảo Bộ Tài chính. (2024). Thông tư số 24/2024/TT-BTC ngày 17/4/2024 hướng dẫn Chế độ kế toán hành chính, sự nghiệp. https://congbao.chinhphu.vn/van-ban/thong-tu-so-24-2024-tt-btc-41775.htm; Bộ Tài chính. (2025a). Thông tư số 46/2025/TT-BTC ngày 20/6/2025 sửa đổi, bổ sung, bãi bỏ các thông tư trong lĩnh vực kế toán, kiểm toán. https://chinhphu.vn/?classid=0&docid=214192&pageid=27160; Bộ Tài chính. (2025b). Thông tư số 108/2025/TT-BTC ngày 14/11/2025 hướng dẫn lập báo cáo tài chính hợp nhất của đơn vị kế toán hành chính, sự nghiệp. https://vanban.chinhphu.vn/?classid=1&docid=216119&pageid=27160&typegroupid=6; International Public Sector Accounting Standards Board. (2023). IPSAS 48, Transfer Expenses. https://www.ipsasb.org/publications/ipsas-48-transfer-expenses; International Public Sector Accounting Standards Board. (2026). 2026 Handbook of International Public Sector Accounting Standards Board Pronouncements. https://www.ipsasb.org/publications/2026-handbook-international-public-sector-accounting-standards-board-pronouncements; International Auditing and Assurance Standards Board. (2019). ISA 315 (Revised 2019): Identifying and Assessing the Risks of Material Misstatement. https://www.iaasb.org/publications/isa-315-revised-2019-identifying-and-assessing-risks-material-misstatement; International Auditing and Assurance Standards Board. (2025). 2025 Handbook of International Quality Management, Auditing, Review, Other Assurance, and Related Services Pronouncements. https://www.iaasb.org/publications/2025-handbook-international-quality-management-auditing-review-other-assurance-and-related-services; Quốc hội. (2025). Luật Ngân sách nhà nước số 89/2025/QH15 ngày 25/6/2025. https://vanban.chinhphu.vn/?classid=1&docid=214601&orggroupid=1&pageid=27160.

Bảo đảm kết hợp thông tin bền vững theo ISSA 5000: từ thiết kế hợp đồng đến minh bạch kết luận

ISSA 5000 cho phép kết hợp bảo đảm hợp lý và bảo đảm giới hạn đối với những phần thông tin bền vững khác nhau trong một hợp đồng. Sự linh hoạt này đặt ra rủi ro lựa chọn phạm vi thiếu khách quan, không tương xứng giữa bằng chứng và kết luận, hoặc gây hiểu nhầm về mức độ tin cậy. Thông qua phân tích chuẩn mực và hướng dẫn triển khai của IAASB, bài viết làm rõ điều kiện chấp nhận, sự khác biệt trong thực hiện và đề xuất khung đánh giá bốn tiêu chí: mục đích hợp lý, phạm vi thích hợp, cơ sở bằng chứng và minh bạch kết luận. Khung phân tích cung cấp gợi ý vận dụng trong thực hành bảo đảm thông tin bền vững tại Việt Nam. Từ khóa: ISSA 5000; bảo đảm kết hợp; bảo đảm hợp lý; bảo đảm giới hạn; báo cáo bền vững. 1. Đặt vấn đề Thông tin bền vững ngày càng được sử dụng trong quyết định của nhà đầu tư, chủ nợ và các bên liên quan. Tuy nhiên, khả năng đo lường và kiểm chứng không đồng nhất: lượng điện tiêu thụ có thể đối chiếu với hóa đơn, còn phát thải chuỗi giá trị hoặc tác động xã hội có thể phụ thuộc vào ước tính và dữ liệu bên ngoài. Vì vậy, nhu cầu bảo đảm độc lập không nhất thiết đòi hỏi một mức bảo đảm giống nhau cho mọi chỉ tiêu. ISSA 5000 do Hội đồng Chuẩn mực Kiểm toán và Dịch vụ bảo đảm quốc tế (IAASB) ban hành tháng 11/2024 cho phép một hợp đồng kết hợp bảo đảm hợp lý và bảo đảm giới hạn đối với các phần thông tin khác nhau. Cơ chế này nảy sinh ba câu hỏi: căn cứ nào biện minh cho hai mức bảo đảm; việc đánh giá rủi ro, thu thập bằng chứng và kết luận khác biệt ra sao; và làm thế nào ngăn ngừa người đọc hiểu nhầm toàn bộ báo cáo đều được bảo đảm ở mức cao nhất? Bằng phương pháp phân tích văn bản chuẩn mực và hướng dẫn triển khai, bài viết liên kết các yêu cầu về chấp nhận hợp đồng, thực hiện công việc và báo cáo kết quả, từ đó đề xuất khung đánh giá dành cho hợp đồng bảo đảm kết hợp tại Việt Nam. 2. Điều kiện chấp nhận và thiết kế hợp đồng bảo đảm kết hợp Điều kiện đầu tiên là mục đích hợp lý của hợp đồng. Các đoạn 75–79 ISSA 5000 yêu cầu xem xét đối tượng, tiêu chí áp dụng, trách nhiệm các bên và khả năng thu thập bằng chứng. Đoạn 80 đòi hỏi hợp đồng hữu ích, không gây hiểu nhầm và có phạm vi thích hợp; riêng bảo đảm giới hạn phải đạt mức bảo đảm có ý nghĩa. Hướng dẫn A208 lưu ý cần xem xét căn cứ biện minh cho việc áp dụng các mức bảo đảm khác nhau. Do đó, dữ liệu chưa hoàn thiện không tự động là lý do chuyển một chỉ tiêu sang bảo đảm giới hạn. Người hành nghề phải xem xét khả năng thu thập đủ bằng chứng thích hợp và giá trị của kết luận đối với người sử dụng. Nếu điều kiện tiên quyết không được đáp ứng, việc hạ mức bảo đảm không khắc phục được bản chất vấn đề. Điều kiện thứ hai là phạm vi rõ ràng và thích hợp. Đoạn 85(a) yêu cầu văn bản thỏa thuận nhận diện thông tin trong và ngoài phạm vi, ranh giới báo cáo, tiêu chí áp dụng và phần thông tin thuộc từng mức bảo đảm. Trong cùng báo cáo bền vững có thể tồn tại thông tin được bảo đảm hợp lý, được bảo đảm giới hạn và không thuộc hợp đồng; người sử dụng cần phân biệt ba nhóm này. Rủi ro phát sinh khi doanh nghiệp chỉ chọn chỉ tiêu tích cực, dễ kiểm chứng, nhưng loại trừ sự cố môi trường hay lao động có ý nghĩa. Hướng dẫn IAASB (2025, đoạn 168) cảnh báo việc chọn phần thông tin dễ bảo đảm hoặc tạo hình ảnh thuận lợi nhìn chung không thích hợp. Tuy nhiên, phạm vi hẹp không đương nhiên bị bác bỏ nếu có mục đích hợp lý, đáp ứng điều kiện tiên quyết và không gây hiểu nhầm. Đoạn 87 còn quy định không được chuyển từ bảo đảm hợp lý xuống bảo đảm giới hạn khi thiếu lý do hợp lý. Quy định này hạn chế việc thay đổi điều khoản để tránh kết quả bất lợi. Tại Việt Nam, doanh nghiệp nên chuẩn bị danh mục thông tin, tiêu chí và nguồn bằng chứng trước khi lựa chọn mức bảo đảm, thay vì căn cứ chủ yếu vào chi phí dịch vụ. 3. Khác biệt về đánh giá rủi ro, bằng chứng và kết luận ISSA 5000 không coi bảo đảm giới hạn đơn giản là bảo đảm hợp lý với ít thủ tục hơn. Đoạn 103L yêu cầu đánh giá rủi ro sai sót trọng yếu ở cấp độ thông tin công bố đối với bảo đảm giới hạn; đoạn 103R yêu cầu đánh giá ở cấp độ cơ sở dẫn liệu đối với thông tin công bố trong bảo đảm hợp lý. Các đoạn 126L–126R tương ứng quy định thiết kế thủ tục ứng phó với rủi ro ở cấp độ phù hợp. Bảng 1. Khác biệt chủ yếu giữa hai mức bảo đảm theo ISSA 5000 Trong hợp đồng bảo đảm kết hợp, sự khác biệt giữa hai mức bảo đảm không chỉ thể hiện ở phạm vi thủ tục mà còn ở cấp độ đánh giá rủi ro và yêu cầu đối với bằng chứng. Do đó, đối với từng phần thông tin, người hành nghề phải thiết kế và thực hiện công việc tương ứng với mức bảo đảm đã xác định, bảo đảm sự nhất quán giữa đánh giá rủi ro, thủ tục thực hiện, bằng chứng thu thập và kết luận đưa ra (ISSA 5000, đoạn 103L–103R và 126L–126R). Mặc dù bảo đảm giới hạn đòi hỏi ít bằng chứng hơn so với bảo đảm hợp lý, yêu cầu về khả năng thu thập bằng chứng cần thiết vẫn phải được đáp ứng (đoạn 79 và A206L). Khi xuất hiện dấu hiệu sai sót trọng yếu, người hành nghề phải thực hiện các thủ tục bổ sung theo đoạn 148L. Trường hợp không thu thập được đầy đủ bằng chứng thích hợp, cần đánh giá ảnh hưởng của việc giới hạn phạm vi đến kết luận theo các đoạn 203–205, thay vì mặc nhiên hạ mức bảo đảm để tránh đưa ra kết luận có sửa đổi. Sự khác biệt giữa hai mức bảo đảm phải được thể hiện rõ trong báo cáo kết quả. Theo đoạn 190(a), 190(c) và hướng dẫn A542, báo cáo cần xác định cụ thể những phần thông tin thuộc từng mức bảo đảm và phân biệt các kết luận tương ứng. Điều này giúp người sử dụng nhận diện đúng phạm vi và mức độ tin cậy của từng phần thông tin, tránh hiểu nhầm rằng toàn bộ báo cáo bền vững đều được bảo đảm ở mức cao nhất. 4. Khung đánh giá hợp đồng kết hợp và hàm ý đối với Việt Nam Từ các yêu cầu trên, bài viết đề xuất khung bốn tiêu chí nhằm đánh giá tính thích hợp và minh bạch của hợp đồng. Bảng 2. Khung đánh giá đề xuất Mục đích hợp lý là bước sàng lọc: việc dùng hai mức bảo đảm phải được giải thích bằng nhu cầu của người sử dụng và đặc điểm hợp đồng, không chỉ bằng ý muốn xác nhận những thành tích thuận lợi. Tổ chức cung cấp dịch vụ nên lưu vết căn cứ lựa chọn từng mức ngay khi đánh giá chấp nhận hợp đồng. Phạm vi thích hợp giúp nhận diện rủi ro công bố có chọn lọc. Giả sử doanh nghiệp đề nghị bảo đảm hợp lý lượng điện tiết kiệm được, bảo đảm giới hạn số vụ tai nạn lao động nhưng loại trừ sự cố môi trường trọng yếu. Chưa thể kết luận đây là hành vi vi phạm; người hành nghề cần đánh giá nhu cầu thông tin, lý do loại trừ và nguy cơ gây hiểu nhầm. Nếu phạm vi không thích hợp, phải trao đổi điều chỉnh hoặc cân nhắc không chấp nhận hợp đồng. Cơ sở bằng chứng quyết định chất lượng thực chất. Lựa chọn bảo đảm giới hạn không phải giải pháp thay thế bằng chứng thiếu tin cậy. Hồ sơ cần thể hiện rõ rủi ro, thủ tục, kết quả và cách xử lý những dấu hiệu sai sót. Tại Việt Nam, kiểm soát chất lượng xét đoán và hồ sơ thực hiện quan trọng không kém chuẩn hóa mẫu báo cáo. Minh bạch kết luận quyết định khả năng người sử dụng hiểu đúng giá trị bảo đảm. Báo cáo phải phân biệt phần thông tin bảo đảm hợp lý, bảo đảm giới hạn và ngoài phạm vi; tránh mô tả công việc giới hạn như thể đã đạt mức hợp lý. Nếu kết luận bị sửa đổi, cần chỉ rõ phần thông tin và mức bảo đảm bị ảnh hưởng theo đoạn 190(c). Khung được vận dụng tại hai thời điểm: trước khi chấp nhận, đánh giá mục đích, phạm vi và khả năng có bằng chứng; khi hoàn thành, xem xét thủ tục và tính minh bạch của kết luận. Đáng lưu ý, báo cáo công khai chỉ cho phép quan sát phạm vi và cách diễn đạt; để đánh giá chất lượng bằng chứng cần tiếp cận hồ sơ bảo đảm. Hàm ý đối với Việt Nam là ưu tiên khả năng truy vết dữ liệu, lập luận nghề nghiệp và minh bạch báo cáo, thay vì khuyến khích áp dụng hai mức bảo đảm một cách hình thức. Doanh nghiệp cần chuẩn bị nguồn dữ liệu có thể kiểm chứng; tổ chức bảo đảm phải tài liệu hóa căn cứ chia phạm vi; các tổ chức nghề nghiệp có thể hướng dẫn mẫu báo cáo giúp người đọc phân biệt từng kết luận. Như vậy, giá trị của bảo đảm kết hợp không phụ thuộc vào tỷ lệ chỉ tiêu được bảo đảm hợp lý mà vào tính chính đáng của thiết kế, sự tương xứng của bằng chứng và tính minh bạch của kết luận. Khung bốn tiêu chí là điểm khởi đầu để đánh giá thực hành này và phát triển nghiên cứu tiếp theo. Tài liệu tham khảo 1. IAASB (2024). International Standard on Sustainability Assurance 5000: General Requirements for Sustainability Assurance Engagements, IAASB. 2. IAASB (2025). ISSA 5000 Implementation Guide, IAASB.

Hoàn thiện chính sách phát triển nhà ở xã hội giai đoạn 2025-2030 thông qua hoạt động kiểm toán nhà nước

Phát triển nhà ở là một trong những nội dung quan trọng của chính sách phát triển kinh tế - xã hội. Nhà nước khuyến khích các thành phần kinh tế phát triển nhà ở theo cơ chế thị trường đáp ứng mọi nhu cầu của người dân, đồng thời có chính sách để hỗ trợ về nhà ở cho các đối tượng chính sách xã hội, người có thu nhập thấp và người nghèo gặp khó khăn về nhà ở nhằm góp phần ổn định chính trị, bảo đảm an sinh xã hội và phát triển đô thị, nông thôn theo hướng văn minh, hiện đại. Trong nhiều năm qua, việc chăm lo giải quyết nhà ở cho người dân luôn được Đảng và Nhà nước ta quan tâm và xác định là nhiệm vụ trọng tâm trong phát triển kinh tế - xã hội của đất nước; đặc biệt là việc đẩy mạnh phát triển nhà ở xã hội để giải quyết nhu cầu chỗ ở cho các đối tượng thu nhập thấp và công nhân tại các khu công nghiệp. Từ khóa: Chính sách phát triển nhà ở xã hội Refining social housing development policies for the 2025-2030 period through state audit activities Housing development is a critical component of socio-economic development policies. The State encourages diverse economic sectors to develop housing under market mechanisms to meet public demand while maintaining support policies for social beneficiaries, low-income earners and the poor. For many years, the Party and State have prioritized housing solutions as a central task in national socio-economic development, specifically by accelerating social housing projects for low-income individuals and industrial zone workers. Keywords: Social housing development policy JEL classification: H83, H11, R31 https://doi.org/10.65771/ati-jas.04202608 Giai đoạn 2021-2025, Chính phủ Việt Nam đặt mục tiêu cao về phát triển nhà ở xã hội. Mặc dù có nhiều chính sách ưu đãi, việc thực hiện vẫn gặp nhiều khó khăn bất cập trong quá trình thực hiện. Kiểm toán nhà nước đã và đang thể hiện vai trò đồng hành tích cực thông qua các cuộc kiểm toán chuyên đề, giúp nhận diện các bất cập trong quản lý và sử dụng nguồn lực công. Theo khoản 5 Điều 3 Luật Kiểm toán nhà nước 2015: Hoạt động kiểm toán của Kiểm toán nhà nước là việc đánh giá và xác nhận tính đúng đắn, trung thực của các thông tin tài chính công, tài sản công hoặc báo cáo tài chính liên quan đến quản lý, sử dụng tài chính công, tài sản công; việc chấp hành pháp luật và hiệu quả trong việc quản lý, sử dụng tài chính công, tài sản công. Kiểm toán Chuyên đề việc thực hiện chính sách phát triển nhà ở xã hội giai đoạn 2021-2024 không chỉ thuần túy là kiểm tra, đánh giá, xác nhận việc tuân thủ pháp luật trong sử dụng tài chính công, tài sản công, mà quan trọng hơn, Kiểm toán nhà nước đưa ra một số kiến nghị nhằm hoàn thiện chính sách phát triển nhà ở xã hội. Bài viết nghiên cứu kết quả kiểm toán của Kiểm toán nhà nước trong kiểm toán Chuyên đề thực hiện chính sách phát triển nhà ở xã hội giai đoạn 2021-2024 từ đó đề xuất một số giải pháp hoàn thiện chính sách phát triển nhà ở xã hội. 1. Chính sách phát triển nhà ở xã hội giai đoạn 2021-2025 Thực hiện Chiến lược phát triển kinh tế - xã hội giai đoạn 2021-2030, Chính phủ đã ban hành Quyết định số 2161/QĐ-TTg ngày 22/11/2021 phê duyệt Chiến lược phát triển nhà ở quốc gia giai đoạn 2021-2030, tầm nhìn đến năm 2045 trong đó một trong ba mục tiêu tổng quát quan trọng là “Phát triển nhà ở có giá phù hợp với khả năng chi trả của hộ gia đình có thu nhập trung bình, thu nhập thấp và của các đối tượng thụ hưởng chính sách”. Ngày 03/4/2023, Thủ tướng Chính phủ ban hành Quyết định số 338/QĐ-TTg phê duyệt Đề án “Đầu tư xây dựng ít nhất 01 triệu căn hộ nhà ở xã hội cho đối tượng thu nhập thấp, công nhân khu công nghiệp giai đoạn 2021-2030”, trong đó đề ra mục tiêu, nhiệm vụ và giải pháp tổ chức thực hiện đầu tư xây dựng 1.062.200 căn nhà ở xã hội trên địa bàn các tỉnh, thành phố trong cả nước giai đoạn 2022-2025 và 2026-2030. Trong đó, tập trung một số nội dung chính như sau: - Chính sách ưu đãi cho chủ đầu tư: miễn tiền sử dụng đất, tiền thuê đất cho toàn bộ dự án mà không cần làm thủ tục xác định giá đất. Chủ đầu tư được hưởng lợi nhuận định mức tối đa 10% tổng chi phí đầu tư xây dựng phần nhà ở xã hội; được dành tối đa 20% tổng diện tích đất ở (hoặc diện tích sàn) trong dự án để kinh doanh thương mại, dịch vụ hoặc nhà ở thương mại; đơn giản hóa thủ tục giao đất, miễn thủ tục lập nhiệm vụ quy hoạch chi tiết trong một số trường hợp, và cho phép chủ đầu tư tự quyết định phương án kinh doanh (bán, cho thuê, thuê mua) thay vì bắt buộc dành 20% diện tích để cho thuê như trước; - Cơ chế tài chính và tín dụng cho người dân: Nâng mức điều kiện thu nhập đối với người độc thân: thu nhập thực nhận tối đa tăng lên 20 triệu đồng/tháng; người đã kết hôn, tổng thu nhập hai vợ chồng không quá 40 triệu đồng/tháng; - Quản lý quỹ đất và quy hoạch: Ủy ban nhân dân cấp tỉnh phải quy hoạch, bố trí đủ quỹ đất sạch và dành một phần ngân sách địa phương để đầu tư hạ tầng kỹ thuật ngoài hàng rào dự án nhà ở xã hội; thực hiện nghiêm quy định dành 20% diện tích đất trong các dự án nhà ở thương mại tại các đô thị từ loại III trở lên để phát triển nhà ở xã hội… 2. Khó khăn vướng mắc về chính sách phát triển nhà ở xã hội giai đoạn 2021-2025 Qua hoạt động kiểm toán cho thấy một số vướng mắc, bất cập về cơ chế chính sách của nhà nước khi tổ chức thực hiện chính sách phát triển nhà ở xã hội giai đoạn 2021-2025, cụ thể như sau: 2.1. Về Nghị định số 100/2015/NĐ-CP ngày 20/10/2015 của Chính phủ quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản lý nhà ở xã hội - Tại Điều 5 về Quỹ đất để phát triển nhà ở xã hội đối với các dự án phát triển nhà ở thương mại, dự án đầu tư phát triển đô thị chỉ quy định trường hợp Nhà nước thu hồi quỹ đất 20% để đầu tư xây dựng nhà ở xã hội bằng nguồn vốn ngân sách nhà nước, không quy định và hướng dẫn việc chủ đầu tư bàn giao quỹ đất 20% cho Nhà nước do không có nhu cầu đầu tư dự án nhà ở xã hội. Điều này dẫn đến không có quy định và hướng dẫn xử lý chi phí đầu tư xây dựng hạ tầng kỹ thuật và các khoản chi phí hợp lý khác theo quy định của pháp luật mà chủ đầu tư đã thực hiện đối với quỹ đất 20% nhà ở xã hội bàn giao cho Nhà nước nhưng Nhà nước tổ chức đấu thầu lựa chọn nhà đầu tư thực hiện dự án nhà ở xã hội bằng nguồn vốn ngoài ngân sách nhà nước. Do vậy, hiện nay, một số địa phương gặp vướng mắc trong việc hoàn trả khoản chi phí này cho chủ đầu tư do Luật Nhà ở 2023 và Nghị định số 100/2024/NĐ-CP không còn quy định việc chủ đầu tư bàn giao quỹ đất 20% cho Nhà nước do không có nhu cầu đầu tư dự án nhà ở xã hội. - Chưa có chế tài xử lý đối với các trường hợp chủ đầu tư được giao đất thực hiện dự án nhà ở xã hội, nhà ở công nhân giai đoạn trước Luật Đầu tư 2014; không có chủ trương đầu tư, không có cơ chế ràng buộc nên chỉ ưu tiên triển khai dự án nhà ở thương mại mà không triển khai thực hiện dự án nhà ở xã hội trong quỹ đất 20% làm nhà ở xã hội trong dự án nhà ở thương mại hoặc được giao đất nhưng không triển khai đầu tư xây dựng, trong khi diện tích đất được giao làm nhà ở xã hội đã được Nhà nước miễn tiền sử dụng đất, tiền thuê đất. 2.2. Về Nghị định số 100/2024/NĐ-CP ngày 26/7/2024 của Chính phủ quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản lý nhà ở xã hội - Các quy định về chi phí đầu tư, phương án tính giá bán, thuê mua nhà ở xã hội đầu tư bằng nguồn vốn ngoài ngân sách nhà nước (được đầu tư xây dựng không bằng vốn đầu tư công, nguồn tài chính công đoàn) tại các Điều 32, 33 Mục 6 còn bất cập như: Tại khoản 2 Điều 32 và khoản 2 Điều 33 quy định giá bán, thuê mua nhà ở xã hội được xác định trên cơ sở tổng chi phí đầu tư xây dựng (đã bao gồm thuế giá trị gia tăng) là chưa phù hợp do việc bán, thuê mua nhà ở xã hội thuộc đối tượng chịu thuế giá trị gia tăng theo quy định của Luật Thuế giá trị gia tăng nên thuế giá trị gia tăng của chi phí đầu tư xây dựng được kê khai khấu trừ. Từ đó dẫn đến lợi nhuận định mức được xác định bằng tỷ lệ định mức nhân với tổng chi phí đầu tư xây dựng (đã bao gồm thuế giá trị gia tăng) là chưa phù hợp. - Điều 31 - Xác định giá thuê, giá thuê mua nhà ở xã hội do Nhà nước đầu tư xây dựng bằng vốn đầu tư công, nguồn tài chính công đoàn. Tại khoản 1 có quy định số năm thu hồi vốn đầu tư của dự án do người quyết định đầu tư quyết định nhưng tối thiểu 20 năm là chưa phù hợp với quy định về thời gian trích khấu hao tài sản cố định nhà cửa loại kiên cố “tối thiểu 25 năm, tối đa 50 năm” tại Phụ lục I Khung thời gian trích khấu hao các loại tài sản cố định ban hành kèm theo Thông tư số 45/2013/TTBTC ngày 25/04/2013 của Bộ Tài chính và không phù hợp với thời gian giao đất dự án xây dựng nhà ở xã hội (thường 50 năm). Việc thu hồi vốn trong thời gian 20 năm là làm tăng giá cho thuê nhà ở xã hội do chi phí đầu tư được phân bổ trong đơn giá cao, trong khi xây dựng nhà ở xã hội cho thuê là giải pháp phù hợp với thu nhập của các đối tượng nhà ở xã hội. 3. Khuyến nghị nhằm hoàn thiện chính sách phát triển nhà ở xã hội giai đoạn 2025-2030 Thông qua thực tiễn hoạt động kiểm toán, tác giả đề xuất một số khuyến nghị nhằm hoàn thiện chính sách phát triển nhà ở xã hội giai đoạn 2025- 2030, như sau: 3.1. Đối với Bộ Xây dựng - Một là, xem xét, hướng dẫn các địa phương cách thức hoàn trả kinh phí đầu tư hạ tầng kỹ thuật quỹ đất 20% nhà ở xã hội tại các dự án nhà thương mại bàn giao lại Nhà nước nhưng Nhà nước không đầu tư dự án nhà ở xã hội bằng nguồn vốn ngân sách nhà nước giai đoạn 2024 trở về trước do Nghị định số 100/2015/NĐ-CP và Nghị định số 49/2021/ NĐ-CP của Chính phủ chưa quy định nội dung này để nhanh chóng hoàn thành việc bàn giao quỹ đất, triển khai đầu tư xây dựng dự án nhà ở xã hội kịp thời, hiệu quả. - Hai là, tiếp tục rà soát, tham mưu Chính phủ sửa đổi một số nội dung quy định tại Nghị định số 100/2024/NĐ-CP ngày 26/7/2024 của Chính phủ quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản lý nhà ở xã hội để phù hợp với các quy định khác của Nhà nước và tình hình triển khai thực tế tại địa phương, như sau: + Điều chỉnh thời gian thu hồi vốn đầu tư tối thiểu đối với nhà ở xã hội cho thuê 20 năm quy định tại Điều 31 cho phù hợp với quy định về khung khấu hao tài sản cố định nhà cửa loại kiến cố tối thiểu 25 năm, tối đa 50 năm tại Phụ lục I Thông tư số 45/2013/TT-BTC ngày 25/4/2013 của Bộ Tài chính hướng dẫn chế độ quản lý, sử dụng và trích khấu hao tài sản cố định và thời gian giao đất, cho thuê đất để thực hiện các dự án đầu tư có sử dụng đất không quá 50 năm tại khoản 1 Điều 172 Luật Đất đai 2024 nhằm làm giảm giá cho thuê nhà ở xã hội, phù hợp khả năng của người có nhu cầu thuê nhà, khi thuê nhà ở xã hội để ở là giải pháp phù hợp với thu nhập của các đối tượng nhà ở xã hội. + Bổ sung quy định ràng buộc trách nhiệm chủ đầu tư đối với việc xây dựng nhà ở xã hội trên quỹ đất 20% (trường hợp chủ đầu tư phải xây dựng) nhằm khắc phục tình trạng chủ đầu tư chỉ tập trung đầu tư xây dựng nhà ở thương mại, chậm trễ, kéo dài đối với việc xây dựng nhà ở xã hội. + Xem xét điều chỉnh các quy định về chi phí đầu tư, phương án tính giá bán, thuê mua nhà ở xã hội đầu tư bằng nguồn vốn ngoài ngân sách nhà nước tại các Điều 32, 33 Mục 6 theo hướng: Tổng chi phí đầu tư xây dựng nhà ở xã hội không bao gồm thuế giá trị gia tăng mua vào do doanh nghiệp đã kê khai khấu trừ vào thuế giá trị gia tăng đầu ra phải nộp ngân sách nhà nước. 3.2. Chính phủ - Tiếp tục chỉ đạo kịp thời và có biện pháp xử lý đối với các địa phương chưa chú trọng, quan tâm việc thực hiện chính sách phát triển nhà ở xã hội. - Tiếp tục chỉ đạo các bộ ngành rà soát để tham mưu hoàn thiện cơ chế, chính sách phát triển nhà ở xã hội, tháo gỡ các khó khăn vướng mắc trong triển khai chính sách, nhất là các vấn đề về thủ tục hành chính và sử dụng nguồn vốn ngân sách nhà nước để đầu tư, ưu đãi cho vay các dự án và đối tượng hưởng chính sách nhà ở xã hội... 4. Một số giải pháp nhằm nâng cao chất lượng kiểm toán chính sách phát triển nhà ở xã hội giai đoạn 2025-2030 - Cập nhật sửa đổi bổ sung Đề cương kiểm toán Chuyên đề việc thực hiện chính sách phát triển nhà ở xã hội giai đoạn 2021-2024 được ban hành tại Quyết định số 450/QĐ-KTNN ngày 04/4/2025 của Kiểm toán nhà nước. Vì Đề cương được xây dựng trên cơ sở thông tin, số liệu của tỉnh Đồng Nai (cũ), tỉnh Bà Rịa - Vũng Tàu (cũ) và thành phố Đà Nẵng (cũ) nên cần cập nhật thông tin tại các địa phương mới có liên quan và cập nhật chế độ chính sách về nhà ở xã hội hiện hành nhằm đảm bảo áp dụng thống nhất trong toàn ngành; - Nâng cao chất lượng các văn bản hướng dẫn kiểm toán: các Vụ tham mưu cần nghiên cứu bổ sung, sửa đổi trình Lãnh đạo Kiểm toán nhà nước hướng dẫn kiểm toán cụ thể về phạm vi, nội dung kiểm toán nhà ở xã hội để phù hợp với đặc thù của chính quyền địa phương hai cấp, như: hướng dẫn về nội dung, phạm vi và phương pháp tổ chức của các Tổ kiểm toán, Đoàn kiểm toán khi thực hiện kiểm toán để đảm bảo thống nhất và phù hợp với Luật Tổ chức chính quyền địa phương số 72/2025/ QH15 và Luật Ngân sách nhà nước số 89/2025/ QH15; - Trong kiểm toán Chuyên đề nhà ở xã hội cần tập trung kiểm toán dự án nhà ở xã hội để xác định giá bán, kiểm toán công tác quy hoạch và quản lý sử dụng đất đai. Với mô hình chính quyền địa phương hai cấp thì quyền hạn và nguồn lực được phân cấp mạnh hơn, địa phương được trao quyền tự chủ lớn hơn trong quyết định đầu tư, quy hoạch sử dụng đất và sử dụng ngân sách. Vì vậy, khi phân cấp mạnh và đồng thời tăng cường kiểm soát quyền lực thì kiểm toán chuyên nhà ở xã hội đề sẽ giúp cho việc đánh giá hiệu quả thực thi chính sách, phát hiện kẽ hở trong cơ chế phân cấp và ngăn ngừa lạm quyền hoặc buông lỏng quản lý. Do đó, tăng cường kiểm toán Chuyên đề nhà ở xã hội trong bối cảnh chính quyền địa phương hai cấp là yêu cầu tất yếu của phân cấp, phân quyền, là công cụ kiểm soát quyền lực hiệu quả, biện pháp phòng ngừa tham nhũng, thất thoát và là giải pháp nâng cao hiệu quả quản trị công và sử dụng ngân sách; - Chuyển đổi số toàn diện trong hoạt động kiểm toán địa phương. Để giải quyết bài toán mâu thuẫn giữa quy mô đối tượng kiểm toán khổng lồ và hạn chế nguồn lực: Kiểm toán nhà nước cần thực hiện chiến lược “Kiểm toán dựa trên dữ liệu”: Một là, khai thác triệt để dữ liệu từ Hệ thống thông tin quản lý Ngân sách và Kho bạc (TABMIS). Kiểm toán nhà nước cần tiếp tục xây dựng các cổng kết nối dữ liệu để truy xuất trực tiếp dữ liệu của địa phương (cấp cơ sở như cấp xã, cấp tỉnh) theo thời gian thực. Hai là, ứng dụng Trí tuệ nhân tạo (AI) và phân tích dữ liệu lớn (Big Data) để tự động hóa quy trình đánh giá rủi ro trong kiểm toán chuyên đề nhà ở xã hội. Xây dựng các thuật toán nhận diện dấu hiệu bất thường như: các gói thầu có tỷ lệ tiết kiệm thấp, sự trùng lặp hạng mục công việc... Hệ thống sẽ tự động phân loại các đơn vị thành các nhóm rủi ro (Cao - Trung bình - Thấp) để hỗ trợ lập kế hoạch kiểm toán, lựa chọn đầu mối kiểm toán có trọng tâm, trọng điểm; - Nâng cao chất lượng nguồn nhân lực kiểm toán, chú trọng đào tạo kiểm toán viên về quản lý tài chính công địa phương, kiểm toán tài sản công (đặc biệt là lĩnh vực đất đai, tài nguyên...) Tài liệu tham khảo 1. Luật Kiểm toán nhà nước năm 2015; 2. Luật sửa đổi, bổ sung một số điều của Luật Kiểm toán nhà nước năm 2019; 3. Nghị quyết số 999/2020/UBTVQH14 ngày 16/9/2020 của Ủy ban Thường vụ Quốc hội về việc Ban hành Chiến lược phát triển Kiểm toán nhà nước đến năm 2030 (giai đoạn 2021-2030); 4. Thông tư số 04/2026/TT-KTNN ngày 10/02/2026 của Kiểm toán nhà nước về Ban hành hệ thống Chuẩn mực kiểm toán nhà nước; 5. Quyết định số 2161/QĐ-TTg ngày 22/11/2021 của Thủ tướng Chính phủ về phê duyệt Chiến lược phát triển nhà ở quốc gia giai đoạn 2021-2030, tầm nhìn đến năm 2045; 6. Quyết định số 338/QĐ-TTg ngày 03/4/2023 của Thủ tướng Chính phủ về việc ban hành phê duyệt Đề án “Đầu tư xây dựng ít nhất 01 triệu căn hộ nhà ở xã hội cho đối tượng thu nhập thấp, công nhân khu công nghiệp giai đoạn 2021-2030”; 7. Luật Nhà ở số 27/2023/QH15 ngày 27/11/2023; 8. Nghị quyết số 201/2025/QH15 ngày 29/5/2025 thí điểm một số cơ chế chính sách đặc thù phát triển nhà ở xã hội; 9. Nghị định số 100/2024/NĐ-CP ngày 26/7/2024 của Chính phủ về việc ban hành quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản lý nhà ở xã hội; 10. Nghị quyết số 155/NQ-CP ngày 01/6/2025 về Kế hoạch của Chính phủ triển khai Nghị quyết 201/2025/QH15 của Quốc hội; 11. Nghị định số 192/2025/NĐ-CP ngày 01/7/ 2025 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Nghị quyết số 201/2025/QH15 của Quốc hội; 12. Nghị định số 261/2025/NĐ-CP ngày 10/10/2025 sửa đổi, bổ sung một số điều của Nghị định số 100/2024/NĐ-CP và Nghị định số 192/2025/NĐ-CP; 13. Mai Văn Tân, “Chính quyền địa phương hai cấp và vai trò của Kiểm toán nhà nước trong quản lí tài chính công”, Tạp chí Nghiên cứu Khoa học kiểm toán, Kiểm toán nhà nước, số 220 - tháng 2/2022. Ngày nhận bài: 26/02/2026 Ngày biên tập: 04/3/2026 Ngày duyệt đăng: 10/4/2026 Tác giả: Mai Văn Tân Phó Kiểm toán trưởng Kiểm toán nhà nước khu vực XII (Theo Tạp chí Nghiên cứu Khoa học kiểm toán, số tháng 4/2026)

Corporate social responsibility and cash effective tax rate: evidence from listed companies in Vietnam

This paper analyzes the relationship between tax avoidance and corporate social responsibility by companies listed on the Vietnam Stock Exchange. Since the interests of stakeholders and society are closely connected to corporate success, an increasing number of companies are incorporating social responsibility into their development plans. Conduct statistical description, correlation analysis and GMM regression analysis on a set of data comprising 210 companies that were listed between 2014 and 2022 on the stock markets in Hanoi and Ho Chi Minh City. Studies show that companies with a strong social responsibility program typically have lower rates of tax avoidance. This document supports businesses in developing strategies to achieve greater efficiency in the long-term development of the business while also providing advantages to relevant parties, such as tax authorities in establishing policies or investors in considering investment for a business. Keywords: Corporate Social Responsibility; Cash Effective Tax Rate; Tax avoidance Trách nhiệm xã hội của doanh nghiệp và thuế suất hiệu dụng tiền mặt: Bằng chứng từ các công ty niêm yết tại Việt Nam Bài viết phân tích mối quan hệ giữa hành vi tránh thuế và trách nhiệm xã hội của doanh nghiệp tại các công ty niêm yết trên thị trường chứng khoán Việt Nam. Vì lợi ích của các bên liên quan và xã hội gắn liền với sự thành công của doanh nghiệp, ngày càng nhiều công ty đưa trách nhiệm xã hội của doanh nghiệp vào kế hoạch phát triển. Nghiên cứu thực hiện mô tả thống kê, phân tích tương quan và hồi quy GMM trên tập dữ liệu gồm 210 công ty niêm yết giai đoạn 2014-2022 trên thị trường chứng khoán Hà Nội và Thành phố Hồ Chí Minh. Kết quả cho thấy các công ty có chương trình trách nhiệm xã hội của doanh nghiệp mạnh thường có tỷ lệ tránh thuế thấp hơn. Kết quả nghiên cứu hỗ trợ các doanh nghiệp xây dựng chiến lược phát triển đạt hiệu quả cao hơn trong phát triển dài hạn, và đồng thời mang lại lợi ích cho các bên liên quan, chẳng hạn như cơ quan thuế trong việc thiết lập chính sách hoặc nhà đầu tư khi xem xét đầu tư vào doanh nghiệp. Từ khóa: Trách nhiệm xã hội của doanh nghiệp; Thuế suất hiệu dụng tiền mặt; Tránh thuế. JEL classification: M14, H25, G32, C23 https://doi.org/10.65771/ati-jas.04202609 1. Introduction Corporate Social responsibility (CSR) has become more and more important to the operations of corporations in recent years. The World Business Council for Sustainable Development (2000) defined social responsibility as "Business's ongoing commitment to behave ethically and contribute to economic development while improving the quality of life of the workforce and their families as well as of the local community and society at large". By helping to balance and combine socioeconomic requirements and meet the expectations of investors, customers, and stakeholders, implementing social responsibility is an action that solves difficulties for company stakeholders, workers as well as communities. Businesses nowadays are successful not just because of their output and financial performance, but also because of the positive social impacts that they commit to and carry out. The most sustainable values are those that have a positive impact on individuals and the community, as the prosperity of businesses is closely linked to the well-being of society. As a result, Vietnamese businesses take social responsibility very seriously and integrate it into all aspects of their operations after realizing how important it is for business strategy. While taxes are considered as a significant source of income for the state budget, they are also seen as an expenditure by businesses because they are an amount of money that need to be paid to the state. This allows the state to invest in vital areas and support community interests. In order to minimize the amount of tax paid and save as much operating cash as possible for their activities, businesses will also participate in tax avoidance (Yu et al., 2024). However, Wahab et al. (2022) pointed out that paying taxes is a measure that helps to guarantee social prosperity and Pasko et al. (2023) agree that a business's tax strategy is regarded as a component of its corporate social responsibility. Consequently, tax avoidance is still viewed as immoral activity even though it isn't illegal because it impacts everyone's interests in some way (Wahab et al., 2022). Kovermann and Velte (2021) state that although there has been increasing attention to the connection between corporate social responsibility (CSR) and tax evasion, there is still uncertainty in the relationship, both empirically and philosophically. For example, Rashid et al. (2024) studied the connection between tax avoidance and corporate social responsibility (CSR) using a sample size of thirty Bangladeshi listed banks and came to the conclusion that the chance of tax avoidance behavior decreased with increasing CSR index. Ortas and Gallego-Álvarez (2020) attribute the different results in the correlation between tax avoidance and corporate social responsibility to cultural variations among countries. This study contributes significantly in a number of aspects. Firstly, the existing literature reveals a fragmented and inconclusive picture of the CSR–tax avoidance nexus across different national contexts. In China, Gulzar et al. (2018) found a positive relationship, suggesting that CSR engagement can accompany greater tax avoidance, possibly as a reputational shield. In contrast, Yoon et al. (2021) reported a negative relationship in Korea, where ESG performance is associated with stronger tax compliance. Salhi et al. (2020) further demonstrated that the mediating role of CSR differs systematically between the UK (common law) and France (civil law): CSR fully mediates the governance–tax avoidance link in the UK but only partially in France. Taken together, these findings point to a clear research gap: results from developed and large emerging markets cannot be directly transposed to Vietnam’s institutional setting. Unlike the countries above, Vietnam operates under a civil-law tradition with a distinct corporate income tax regime, including preferential tax incentives and limited mandatory CSR disclosure requirements, which create unique incentive structures that may fundamentally shape how CSR commitments influence tax behaviour. Moreover, empirical evidence on this link in the Vietnamese market remains sparse. Our study therefore fills this gap by providing context-specific evidence from a frontier market where the interaction between CSR norms and tax regulation has yet to be thoroughly examined. Second, the cross-country comparisons above underscore that legal frameworks and tax regulations are critical moderators of the CSR–tax avoidance relationship. Vietnam’s combination of civil-law governance, a socialist-oriented market economy and a tax system featuring industryspecific incentives and evolving transfer-pricing rules makes it a particularly instructive case for understanding how institutional context channels corporate tax behaviour. This study therefore presents a contextually grounded perspective that enriches the global evidence base. There are six parts to the research paper. In the first part, the importance of corporate social responsibility (CSR) for firms is briefly discussed and some prior research on the association between CSR and tax evasion is outlined. The second section develops theories by presenting the theoretical foundations of the connection between tax avoidance and corporate social responsibility. The group outlines the data collection procedure and study methodology in part three. The results of the data processing and analysis process are shown in Part 4, and Part 5 is dedicated to ensuring that the results of Part 4 are sustained. The research group discusses the results, offers recommendations to relevant parties and provides the conclusions in part six. 2. Theoretical foundations, literature review and hypothesis development 2.1. Theoretical foundations and literature review Three complementary theoretical perspectives underpin this study. First, Stakeholder Theory (Freeman, 1984) holds that the existence of the firm requires the support of stakeholders; therefore, the activities of the firm also require their approval (Rokhlinasari, 2016). Stakeholders will provide tangible or intangible resources to ensure the survival and development of the business and businesses should therefore attend to stakeholder interests. The concept of stakeholders posits that enterprises participating in CSR as a means of social and ethical accountability share this duty with governments by paying the necessary taxes (Firmansyah et al., 2022). Because taxes improve society, they are intimately tied to CSR (Avi-Yonah, 2008). The government and the community’s interests as corporate parties can thus be aligned through the adoption of CSR initiatives. Second, Agency Theory (Eisenhardt, 1989) highlights that agency problems arise when ownership and management are separated and the interests of the principal and agent conflict, resulting in suboptimal decisions. Voluntary CSR disclosure is one mechanism for reducing agency costs: managers release social responsibility information to demonstrate superior performance, reduce information asymmetry and allow external parties to monitor the firm more effectively (Fung et al., 2007). Disclosure requirements therefore have the potential to affect corporate behaviour in measurable ways, including changes in investment, resource allocation, and tax practices. Third, Legitimacy Theory (Deegan, 2011) frames the firm as a party to an implicit social contract with society. Enterprises that comply with societal norms and legal obligations maintain the trust of the community and secure their licence to operate. Effectively maintaining or restoring legitimacy requires demonstrating practical actions to inform stakeholders of the company’s payment of its “desired share of the tax” (Menicacci and Simoni, 2024). Taken together, these three theories predict that firms with strong CSR commitments will be less inclined to engage in tax avoidance, as doing so would undermine stakeholder trust, elevate agency costs through reputational risk and jeopardise the firm’s social legitimacy. 2.2. Hypothesis development The impact of CSR on tax avoidance can be explained through two perspectives on business responsibility. Therefore, companies are more likely to view CSR as a strategic tool to manage or promote their business image. Due to less interest in CSR, they tend to apply the actual tax reporting method only in the form of tax avoidance or tax evasion. This can lead to the risk of being found under false tax reporting, which can damage a company’s reputation and cause public concern as well as media pressure (Hanlan and Slemrod, 2009). The reputational mechanism is central to understanding why CSR is associated with lower tax avoidance. A firm that actively invests in CSR signals to investors, customers, and regulators that it subscribes to broader social norms - including the obligation to contribute to public finances through tax compliance. Once a company has built its identity around ethical behaviour and stakeholder accountability, aggressive tax planning becomes directly inconsistent with that identity: the reputational cost of being exposed as a tax avoider, through media scrutiny, investor backlash, or regulatory investigation, outweighs the short-term financial benefit of tax savings. In this way, CSR commitment acts as a self-enforcing constraint on tax aggressiveness, because managers who are invested in protecting corporate reputation will voluntarily align the firm’s tax practices with its publicly stated social values (Godfrey, 2005; Menicacci and Simoni, 2024). In contrast, according to Freeman (1984), companies emphasize not only the importance of shareholders but also of all stakeholders. According to the stakeholder theory, a company needs the support of its stakeholders in order to remain and as a result, the stakeholders must also approve of the company's operations (Rokhlinasari, 2016). CSR is an endeavor that enables a corporation to align with societal norms and values while demonstrating its commitment to the interests of all stakeholders. Tax, as a contribution to society, will be an integral part of CSR. Firms that prioritize social responsibility have lower rates of tax evasion. They are expected to pay their fair share of taxes (Lanis and Richardson, 2012). According to Lanis and Richardson (2012), the tax authority should also be considered as a stakeholder of the business. They assume that the tax agency represents the government and represents the people. The purpose of the tax authority is to enhance the welfare of the community through tax collection and not just for their personal benefit. This can occasionally prompt them to prioritize social responsibility over profit maximization (Mackey et al., 2007). The effect of corporate social responsibility (CSR) on tax avoidance can be explained by the notion of corporate culture, which represents the infiltration of tax evasion into CSR activities, according to research results by Pasko et al. (2023). A business engages in CSR for the benefit of all parties involved, which already includes the government. Therefore, it is not possible to engage in active tax evasion. (Pasko et al., 2023). Ling and Liu (2023) assumes that companies interested in philanthropy will reduce tax avoidance. They found that companies that participate in corporate philanthropy (i.e. CSR) are less tax-deductible than their competitors. In support of this result, Kuo (2023) discovered that companies who did well in corporate social responsibility (CSR) had lower rates of tax evasion among their sample of 1.277 Taiwan-listed companies between 2015 and 2020. Therefore, our study empirically tests the following research hypothesis: H1: The social responsibility of the business has a negative impact on the tax avoidance behavior of the business. 3. Research Methodology 3.1. Data sources We collect CSR and financial activity data from a database on the Vietnamese stock market (HOSE, HNX), one of the most widely used databases for accounting research related to Vietnam. Our initial sample includes all listed companies with financial and transactional data required for our research, listed on both hose from 2014 to 2022. Data are taken in the last 9 years to ensure the update and novelty of the study. However, the data used for the study does not include 2023 because it is to ensure the completeness and accuracy of the data. Finally, we obtained a valid sample of 210 businesses with selected businesses that provide qualifying metrics for results. 3.2. Definition of variables Based on the theory of stakeholders as the fundamental basis and earlier studies by Minnick and Noga (2010) and Lanis and Richardson (2011), we measure tax rates using the ETR variable as the dependent variable. Effective value of the business, where the ratio of actual tax paid to pre-tax income determines the CETR variable and the ratio of tax amount to total net cash flow from business activities determines the CFETR variable. Measured according to GRI standards, the CSR variable is an independent variable that assesses corporate social responsibility in three areas: economic responsibility (CSR_1; 6 standards), environmental responsibility (CSR_2; 8 standards) and social responsibility (19 standards). In regards to this, the variables CRS_all and CSR_1, CSR_2 and CSR_3 are determined by dividing the total number of activities related to sustainable development standards in all three aspects that the enterprise implements by the total number of targets. Similarly, the variable CRS_all is determined by dividing the number of activities in each aspect that the business carried out by the number of indicators corresponding to that aspect. The study group uses eight control variables, which are based on earlier research: (1) PPE, or the ratio of plant, property and equipment to total assets; (2) ROA, representing the ratio of pre-tax revenue to assets; (3) LEV, or financial leverage, is determined by dividing total debt by total assets; (4) PB, market value divided by book value of shares; (5) SIZE: the size of the firm, as determined by using the total assets' natural logarithm; (6) GROWTH: the ratio of operating revenue in year t-1 over operating revenue in year t-1, calculated as the difference between the two; (7) CapExp: the proportion of total assets to total capital expenditures (8) OCF: calculated as the ratio of total assets to net cash flow from operations and output. Table 1 displays the details of the above factors. 3.3. Model specification The specific research model is as follows: ETRi,t = α + β CSRi,t + γXi,t + ɛi,t i = 1, 2, 3,…, 210 (i denoting the 210 listed businesses on the Vietnam Stock Exchange) t = 1, 2, 3,…, 9 (t is the 9-year period from 2014 to 2022) ETRi,t: Dependent variable, indicative of the company's effective tax rate at time t CSRi,t: Independent variable, used to measure corporate social responsibility index i at time t Xi,t: Control factors from earlier research are thought to have an effect on tax evasion εi,t: The model's random error 4. Empirical Results 4.1. Descriptive statistics and correlation coefficients Descriptive statistics Table 2 shows the statistical results of dependent variables and independent variables for 210 enterprises listed on the Vietnamese stock market in the period from 2014 to 2022. 4.2. Regression results Table 3 shows the regression results related to the relationship between the social responsibilities of the enterprise and the tax avoidance behavior through representatives such as CETR and CFETR. The research sample is the data of the companies listed in the period 2014-2022 on the securities exchanges. The regression results indicate that for model 1 when using the CETR variable as a dependent variable, for a positive correlation coefficient (2.807) and a high level of statistical significance with the CSR variable. Considering the model 2 with the CFETR dependent variable, the results are similar to the model 1 when social responsibility (CSR_all) and effective tax rate of the cash flow (CFETR) are positively correlated (= 5.054) and statistically significant. A consistent result between the two models and different ways of measuring dependent variables is that social responsibility has a positive impact on the effective tax rate of the enterprise. It is proven that the company's implementation of high social responsibility also increases the tax burden of the business. The authors determined that in the Vietnamese market, businesses use CSR as a way to reach out to stakeholders. Businesses use CSR to ensure their rights and bring more benefits to society so it is easy to understand that when the company is highly rated on CSR, their tax rate is high or tax avoidance is low. The company implements CSR to enhance its reputation, so the use of tax avoidance policies can lead to reputational damage in society. If there is a balance between minimizing the tax burden and the reputational impact of leaking information about tax avoidance, managers will be more willing to protect corporate reputation. Since then, a business with high Corporate Social Responsibility does not usually apply activities that reduce the number of taxes to be paid. Table 3: GMM regression results Source: Analysis by the authors from Stata software 16 Note: ***, **, * * are statistically significant at 1%, 5%, 10%, respectively. The numbers in parentheses represent the z-value For control variables, there are negative relationships between PB, SIZE and GROWTH, OCF and CETR, CFETR, significant at the 1% level. This means that the larger the Share Value, Size and Growth of the business, the less likely they are to be tax heavy or the more likely they are to use tax avoidance methods. This result can be explained by the correspondence with the growth of the business or the fact that the business can balance its resources to make a tax plan in accordance with the financial decisions aimed at positively impacting the pre-workflow as well as leading to reduced tax rates. CapExp variable (Capital Expenses) has a positive impact on the amount of tax that must be submitted (CETR), significant at the 1% level. The company plans to invest capital to consider financial efficiency from the decision to invest in expanding or replacing fixed assets and this gives the business the opportunity to increase its production capacity and income, so that the business can also pay more. PPE and ROA have a positive relationship on CFETR and the result is significant at the 5% level. A business that has a high ROA value and invests a lot in multiple formatted fixed assets will often pay taxes more fully and honestly rather than looking for ways to reduce the amount of taxes that must be paid. But the financial promotion (LEV) results have no effect on the effective tax rate in both models. 5. Robustness tests To confirm the accuracy of the GMM regression results shown in Table 4, the team replaced the CSR_all independent variable into each variable representing each indicator of corporate social responsibility, respectively, economic (CSR_1), environmental (CSR_2) and social (CSR_3) indicators and re-estimated the proposed model. Table 4: Regression results to ensure sustainability Source: Analysis by the authors from Stata software 16 Note: ***, **, * * are statistically significant at 1%, 5%, 10%, respectively. The numbers in parentheses represent the z-value. Table 4 shows that when regression with the variable CETR is a dependent variable and the variable CSR_1 is an independent variable (model 1a), the results show a positive correlation index and high statistical significance (CSR_1 = 0.706, t = 2.92); the results when CSR_2 and CSR_3 are independent variables in model 2a and model 3a are similar (CSR_2 = 0.143, t = 7.97; CSR_3 = 2.172, t = 6.62). From this, it can be seen that social responsibility in economic, environmental, and social indicators all have a positive impact on the effective tax rate of the enterprise and this matches the outcomes shown in Table 3. At a significance level of 1%, the PB (price-tobook ratio), SIZE, GROWTH and OCF (net cash flow from operating activities) variables show a negative relationship with CETR, and the CapExp variable has a positive impact on CETR, which is similar to the results presented by the team. From this, it can be seen that social responsibility in economic, environmental and social indicators all have a positive impact on the effective tax rate of the enterprise, which is consistent with the results that the group has regressed with the independent variable CSR_all. The control variables PPE and ROA were positively correlated with CFETR and the control variables PB, SIZE, GROWTH and CapExp were negatively correlated with CFETR. 6. Conclusion and policy implications This article's goal is to investigate the connection between tax evasion and disclosure of corporate social responsibility (CSR). The authors' hypothesis is that there is a negative correlation between tax avoidance and CSR initiatives. The authors do quantitative research using the GMM regression approach on a sample of 210 companies listed on the Vietnam Stock Exchange between 2014 and 2022. Based on the findings, the team concluded that CSR positively affects effective corporate income tax; in other words, businesses that engage in social responsibility initiatives are less likely to engage in tax evasion. The results are consistent with the hypothesis set by the team. Regarding the inconsistent results on the correlation between tax avoidance and corporate social responsibility (CSR), Ortas and GallegoÁlvarez (2020) clarified that cultural disparities exist among nations. Countries with long-term goal orientation - always focusing on perseverance and consistency in work, tolerance and opportunities for dialogue with stakeholders - will often have a negative relationship between CSR and tax avoidance. CSR will have a less negative impact on tax avoidance in countries with high differences in the power of individuals and members of society who are insecure in the face of uncertain and ambiguous situations, reducing the dialogue between the parties. Based on the aforementioned study findings, the authors have recommended the following to investors, companies and tax authorities in order for them to have the proper policies for themselves: For investors: Investors should consider an enterprise's tax compliance behavior in addition to its basic financial indicators when considering an investment. This is because companies that comply with tax laws typically have good business practices and high return on assets (ROA), which demonstrate the efficient use of capital by the company. Furthermore, these companies have greater credibility in the stock market. For listed companies: Although tax avoidance acts bring immediate benefits to the company (reducing tax costs for businesses), in the long run it will affect the reputation as well as corporate public position in both tax authorities and the whole society. In contrast, actively improving environmental protection behavior of enterprises, full and transparent information disclosure as well as good implementation of tax obligations will help the company build a long-term reputation for investors, society and the government. Currently, not only Vietnam but other countries are very interested in CSR and tax avoidance, so if businesses want to build a good image to improve business results or attract more investors, they should actively disclose their tax information and social responsibility in the most complete and transparent way. For the Ministry of Finance and regulatory authorities: The findings of this study carry specific implications for policy design at the national level. The evidence that higher CSR engagement is associated with a lower degree of tax avoidance suggests that promoting voluntary and mandatory sustainability disclosure can serve as an effective indirect mechanism for enhancing tax transparency. The Ministry of Finance should consider introducing a regulatory framework that formally links the publication of ESG or CSR reports - particularly those prepared in accordance with internationally recognised standards such as GRI or ISSB - to measurable tax transparency obligations. Concretely, this could take the form of: (i) granting preferential corporate income tax treatment or expedited tax refund procedures to companies that publish audited sustainability reports meeting prescribed disclosure standards; (ii) requiring companies that disclose ESG/CSR data to include a dedicated tax transparency section that reports their effective tax rate, the nature of tax incentives utilised and any material transferpricing arrangements; and (iii) incorporating CSR disclosure quality as a positive indicator within the annual tax compliance risk-rating system applied by the General Department of Taxation. Such measures would create a virtuous cycle in which enhanced social accountability reinforces responsible tax behaviour, thereby broadening the tax base while rewarding companies that genuinely commit to sustainable and ethical business practices. In general, the research contributes to supporting the CSR perspective as a stakeholder approach. Businesses can also utilize CSR as a means of using their tax obligations to give back to the community and society. It is evident that CSR helps to uphold a company’s reputation and brand in the marketplace, which draws in more devoted partners, investors, and clients and raises the company’s worth. Moreover, the advantages of putting CSR into practice, such as tax compliance, outweigh the advantages of tax evasion. References 1. Choi, J., & Park, H. (2022). Tax avoidance, tax risk, and corporate governance: evidence from Korea. Sustainability, 14(1), 469. https://doi.org/10.3390/su14010469; 2. Freeman, R. E. (1984). Strategic management: A stockholder approach. Pitman; 3. Fung, A., M. Graham, and D. Weil. 2007. Full Disclosure: The Perils and Promise of Transparency: Cambridge University Press; 4. Godfrey, P. C. (2005). The relationship between corporate philanthropy and shareholder wealth: A risk management perspective. Academy of management review, 30(4), 777-798. https://doi. org/10.5465/amr.2005.18378878; 5. GRI Standards (2016). Consolidated Set of GRI Sustainability Reporting Standards. Global Sustainability Standards Board; 6. Gulzar, M. A., Cherian, J., Sial, M. S., Badulescu, A., Thu, P. A., Badulescu, D., & Khuong, N. V. (2018). Does corporate social responsibility influence corporate tax avoidance of Chinese listed companies?. Sustainability, 10(12), 4549. https://doi.org/10.3390/su10124549; 7. Hanlon, M., & Slemrod, J. (2009). What does tax aggressiveness signal? Evidence from stock price reactions to news about tax shelter involvement. Journal of Public economics, 93(1-2), 126-141. https://doi.org/10.1016/j.jpubeco.2008.09.004; 8. Irawan, F., & Turwanto, T. (2020). The effect of tax avoidance on firm value with tax risk as a moderating variable. Test Engineering and Management, 83(March-April), 9696-9707; 9. Kovermann, J., & Velte, P. (2021). CSR and tax avoidance: A review of empirical research. Corporate Ownership and Control, 18(2), 20-39 https://doi.org/10.22495/cocv18i2art2; 10. Kuo, C. S. (2023). Corporate social responsibility and tax avoidance: Evidence from the 2018 tax reform in Taiwan. Review of Pacific Basin Financial Markets and Policies, 26(01), 2350007. https://doi.org/10.1142/S0219091523500078; 11. Lanis, R., and Richardson, G. 2011. The effect of board of director composition on corporate tax aggressiveness. Journal of Accounting and Public Policy 30(1): 50–70. https://doi.org/10.1016/j. jaccpubpol.2010.09.003; 12. Lanis, R., & Richardson, G. (2012). Corporate social responsibility and tax aggressiveness: An empirical analysis. Journal of Accounting and Public policy, 31(1), 86-108. https://doi. org/10.1016/j.jaccpubpol.2011.10.006; 13. Ling, Q., & Liu, L. (2023). Corporate giving and the case of tax avoidance. Advances in Accounting, 61, 100638. https://doi.org/10.1016/j.adiac.2023.100644; 14. Mackey, A., Mackey, T. B., & Barney, J. B. (2007). Corporate social responsibility and firm performance: Investor preferences and corporate strategies. Academy of management review, 32(3), 817-835. https://doi.org/10.5465/amr.2007.25275676; 15. Menicacci, L., & Simoni, L. (2024). Negative media coverage of ESG issues and corporate tax avoidance. Sustainability Accounting, Management and Policy Journal, 15(7), 1-33. https://doi. org/10.1108/SAMPJ-01-2023-0024; 16. Minnick, K., & Noga, T. (2010). Do corporate governance characteristics influence tax management?. Journal of corporate finance, 16(5), 703-718. https://doi.org/10.1016/j. jcorpfin.2010.08.005; 17. Ortas, E., & Gallego-Álvarez, I. (2020). Bridging the gap between corporate social responsibility performance and tax aggressiveness: The moderating role of national culture. Accounting, Auditing & Accountability Journal, 33(4), 825-855. https://doi.org/10.1108/AAAJ-03-2017-2896; 18. Pasko, O., Zhang, L., Oriekhova, A., Hordiyenko, M., & Tkal, Y. (2023 ). Corporate social responsibility and corporate tax aggressiveness: Evidence of mandatory vs. voluntary regulatory regimes impact. Problems and Perspectives in Management, 21(2), 682-700 http://dx.doi. org/10.21511/ppm.21(2).2023.61; 19. Rashid, M. H. U., Begum, F., Hossain, S. Z., & Said, J. (2024). Does CSR affect tax avoidance? Moderating role of political connections in Bangladesh banking sector. Social Responsibility Journal, 20(4), 719-739. https://doi.org/10.1108/SRJ-09-2022-0364; 20. Rokhlinasari, S. (2016). Teori-teori dalam pengungkapan informasi corporate social responbility perbankan. Al-Amwal: Jurnal Ekonomi dan Perbankan Syari'ah, 7(1); 21. Salhi, B., Riguen, R., Kachouri, M., & Jarboui, A. (2020). The mediating role of corporate social responsibility on the relationship between governance and tax avoidance: UK common law versus French civil law. Social Responsibility Journal, 16(8), 1149-1168. https://doi.org/10.1108/SRJ-04-2019-0125; 22. Stiglingh, M., Smit, A. R., & Smit, A. (2022). The relationship between tax transparency and tax avoidance. South African Journal of Accounting Research, 36(1), 1-21. https://doi.org/10.1080/10 291954.2020.1738072; 23. Sumantri, F. A., Kusnawan, A., & Anggraeni, R. D. (2022). The Effect Of Capital Intensity, Sales Growth, Leverage On Tax Avoidance And Profitability As Moderators. Primanomics: Jurnal Ekonomi & Bisnis, 20(1), 36-53. https://doi.org/10.31253/pe.v20i1.861; 24. Sun H, Yang M, Li L, Liu C. Corporate Charitable Donations, Earnings Performance and Tax Avoidance. Sustainability. 2023 https://doi.org/10.3390/su15043116; 25. Sunarsih, S., Haryono, S., & Yahya, F. (2019). Pengaruh Profitabilitas, Leverage, Corporate Governance, dan Ukuran Perusahaan Terhadap Tax Avoidance (Studi Kasus Pada Perusahaan Yang Tercatat Di Jakarta Islamic Index; 26. Wahab, N. A., Rahin, N. M., & Mustapha, M. Z. (2022). CSR decoupling and tax avoidance: a conceptual framework. Australasian Accounting, Business and Finance Journal, 16(3), 131-146. https://doi.org/10.14453/aabfj.v16i3.09; 27. Yoon, B., Lee, J. H., & Cho, J. H. (2021). The effect of ESG performance on tax avoidanceEvidence from Korea. Sustainability, 13(12), 6729. https://doi.org/10.3390/su13126729; 28. Yu, X., Chen, M., & Ye, Y. (2024). Multiple Large Shareholders, Investment Efficiency and Corporate Tax Avoidance: Evidence from China. Prague Economic Papers, 33(1), 103-136. https:// doi.org/10.18267/j.pep.85. Ngày nhận bài: 05/02/2026 Ngày biên tập: 13/02/2026 Ngày duyệt đăng: 30/03/2026 Tác giả: Nguyen Vinh Khuong Nguyen Ngoc Hong Phuc Nguyen Huynh Nhu Phuong Nguyen Vo Nhat Kieu Hoang Thi Trinh Nguyen Thi Diem Thy Faculty of Accounting and Auditing, University of Economics and Law, Vietnam National University, Ho Chi Minh City, Vietnam Email: khuongnv@uel.edu.vn

Bảo đảm kết hợp thông tin bền vững theo ISSA 5000: từ thiết kế hợp đồng đến minh bạch kết luận

ISSA 5000 cho phép kết hợp bảo đảm hợp lý và bảo đảm giới hạn đối với những phần thông tin bền vững khác nhau trong một hợp đồng. Sự linh hoạt này đặt ra rủi ro lựa chọn phạm vi thiếu khách quan, không tương xứng giữa bằng chứng và kết luận, hoặc gây hiểu nhầm về mức độ tin cậy. Thông qua phân tích chuẩn mực và hướng dẫn triển khai của IAASB, bài viết làm rõ điều kiện chấp nhận, sự khác biệt trong thực hiện và đề xuất khung đánh giá bốn tiêu chí: mục đích hợp lý, phạm vi thích hợp, cơ sở bằng chứng và minh bạch kết luận. Khung phân tích cung cấp gợi ý vận dụng trong thực hành bảo đảm thông tin bền vững tại Việt Nam. Từ khóa: ISSA 5000; bảo đảm kết hợp; bảo đảm hợp lý; bảo đảm giới hạn; báo cáo bền vững. 1. Đặt vấn đề Thông tin bền vững ngày càng được sử dụng trong quyết định của nhà đầu tư, chủ nợ và các bên liên quan. Tuy nhiên, khả năng đo lường và kiểm chứng không đồng nhất: lượng điện tiêu thụ có thể đối chiếu với hóa đơn, còn phát thải chuỗi giá trị hoặc tác động xã hội có thể phụ thuộc vào ước tính và dữ liệu bên ngoài. Vì vậy, nhu cầu bảo đảm độc lập không nhất thiết đòi hỏi một mức bảo đảm giống nhau cho mọi chỉ tiêu. ISSA 5000 do Hội đồng Chuẩn mực Kiểm toán và Dịch vụ bảo đảm quốc tế (IAASB) ban hành tháng 11/2024 cho phép một hợp đồng kết hợp bảo đảm hợp lý và bảo đảm giới hạn đối với các phần thông tin khác nhau. Cơ chế này nảy sinh ba câu hỏi: căn cứ nào biện minh cho hai mức bảo đảm; việc đánh giá rủi ro, thu thập bằng chứng và kết luận khác biệt ra sao; và làm thế nào ngăn ngừa người đọc hiểu nhầm toàn bộ báo cáo đều được bảo đảm ở mức cao nhất? Bằng phương pháp phân tích văn bản chuẩn mực và hướng dẫn triển khai, bài viết liên kết các yêu cầu về chấp nhận hợp đồng, thực hiện công việc và báo cáo kết quả, từ đó đề xuất khung đánh giá dành cho hợp đồng bảo đảm kết hợp tại Việt Nam. 2. Điều kiện chấp nhận và thiết kế hợp đồng bảo đảm kết hợp Điều kiện đầu tiên là mục đích hợp lý của hợp đồng. Các đoạn 75–79 ISSA 5000 yêu cầu xem xét đối tượng, tiêu chí áp dụng, trách nhiệm các bên và khả năng thu thập bằng chứng. Đoạn 80 đòi hỏi hợp đồng hữu ích, không gây hiểu nhầm và có phạm vi thích hợp; riêng bảo đảm giới hạn phải đạt mức bảo đảm có ý nghĩa. Hướng dẫn A208 lưu ý cần xem xét căn cứ biện minh cho việc áp dụng các mức bảo đảm khác nhau. Do đó, dữ liệu chưa hoàn thiện không tự động là lý do chuyển một chỉ tiêu sang bảo đảm giới hạn. Người hành nghề phải xem xét khả năng thu thập đủ bằng chứng thích hợp và giá trị của kết luận đối với người sử dụng. Nếu điều kiện tiên quyết không được đáp ứng, việc hạ mức bảo đảm không khắc phục được bản chất vấn đề. Điều kiện thứ hai là phạm vi rõ ràng và thích hợp. Đoạn 85(a) yêu cầu văn bản thỏa thuận nhận diện thông tin trong và ngoài phạm vi, ranh giới báo cáo, tiêu chí áp dụng và phần thông tin thuộc từng mức bảo đảm. Trong cùng báo cáo bền vững có thể tồn tại thông tin được bảo đảm hợp lý, được bảo đảm giới hạn và không thuộc hợp đồng; người sử dụng cần phân biệt ba nhóm này. Rủi ro phát sinh khi doanh nghiệp chỉ chọn chỉ tiêu tích cực, dễ kiểm chứng, nhưng loại trừ sự cố môi trường hay lao động có ý nghĩa. Hướng dẫn IAASB (2025, đoạn 168) cảnh báo việc chọn phần thông tin dễ bảo đảm hoặc tạo hình ảnh thuận lợi nhìn chung không thích hợp. Tuy nhiên, phạm vi hẹp không đương nhiên bị bác bỏ nếu có mục đích hợp lý, đáp ứng điều kiện tiên quyết và không gây hiểu nhầm. Đoạn 87 còn quy định không được chuyển từ bảo đảm hợp lý xuống bảo đảm giới hạn khi thiếu lý do hợp lý. Quy định này hạn chế việc thay đổi điều khoản để tránh kết quả bất lợi. Tại Việt Nam, doanh nghiệp nên chuẩn bị danh mục thông tin, tiêu chí và nguồn bằng chứng trước khi lựa chọn mức bảo đảm, thay vì căn cứ chủ yếu vào chi phí dịch vụ. 3. Khác biệt về đánh giá rủi ro, bằng chứng và kết luận ISSA 5000 không coi bảo đảm giới hạn đơn giản là bảo đảm hợp lý với ít thủ tục hơn. Đoạn 103L yêu cầu đánh giá rủi ro sai sót trọng yếu ở cấp độ thông tin công bố đối với bảo đảm giới hạn; đoạn 103R yêu cầu đánh giá ở cấp độ cơ sở dẫn liệu đối với thông tin công bố trong bảo đảm hợp lý. Các đoạn 126L–126R tương ứng quy định thiết kế thủ tục ứng phó với rủi ro ở cấp độ phù hợp. Bảng 1. Khác biệt chủ yếu giữa hai mức bảo đảm theo ISSA 5000 Trong hợp đồng bảo đảm kết hợp, sự khác biệt giữa hai mức bảo đảm không chỉ thể hiện ở phạm vi thủ tục mà còn ở cấp độ đánh giá rủi ro và yêu cầu đối với bằng chứng. Do đó, đối với từng phần thông tin, người hành nghề phải thiết kế và thực hiện công việc tương ứng với mức bảo đảm đã xác định, bảo đảm sự nhất quán giữa đánh giá rủi ro, thủ tục thực hiện, bằng chứng thu thập và kết luận đưa ra (ISSA 5000, đoạn 103L–103R và 126L–126R). Mặc dù bảo đảm giới hạn đòi hỏi ít bằng chứng hơn so với bảo đảm hợp lý, yêu cầu về khả năng thu thập bằng chứng cần thiết vẫn phải được đáp ứng (đoạn 79 và A206L). Khi xuất hiện dấu hiệu sai sót trọng yếu, người hành nghề phải thực hiện các thủ tục bổ sung theo đoạn 148L. Trường hợp không thu thập được đầy đủ bằng chứng thích hợp, cần đánh giá ảnh hưởng của việc giới hạn phạm vi đến kết luận theo các đoạn 203–205, thay vì mặc nhiên hạ mức bảo đảm để tránh đưa ra kết luận có sửa đổi. Sự khác biệt giữa hai mức bảo đảm phải được thể hiện rõ trong báo cáo kết quả. Theo đoạn 190(a), 190(c) và hướng dẫn A542, báo cáo cần xác định cụ thể những phần thông tin thuộc từng mức bảo đảm và phân biệt các kết luận tương ứng. Điều này giúp người sử dụng nhận diện đúng phạm vi và mức độ tin cậy của từng phần thông tin, tránh hiểu nhầm rằng toàn bộ báo cáo bền vững đều được bảo đảm ở mức cao nhất. 4. Khung đánh giá hợp đồng kết hợp và hàm ý đối với Việt Nam Từ các yêu cầu trên, bài viết đề xuất khung bốn tiêu chí nhằm đánh giá tính thích hợp và minh bạch của hợp đồng. Bảng 2. Khung đánh giá đề xuất Mục đích hợp lý là bước sàng lọc: việc dùng hai mức bảo đảm phải được giải thích bằng nhu cầu của người sử dụng và đặc điểm hợp đồng, không chỉ bằng ý muốn xác nhận những thành tích thuận lợi. Tổ chức cung cấp dịch vụ nên lưu vết căn cứ lựa chọn từng mức ngay khi đánh giá chấp nhận hợp đồng. Phạm vi thích hợp giúp nhận diện rủi ro công bố có chọn lọc. Giả sử doanh nghiệp đề nghị bảo đảm hợp lý lượng điện tiết kiệm được, bảo đảm giới hạn số vụ tai nạn lao động nhưng loại trừ sự cố môi trường trọng yếu. Chưa thể kết luận đây là hành vi vi phạm; người hành nghề cần đánh giá nhu cầu thông tin, lý do loại trừ và nguy cơ gây hiểu nhầm. Nếu phạm vi không thích hợp, phải trao đổi điều chỉnh hoặc cân nhắc không chấp nhận hợp đồng. Cơ sở bằng chứng quyết định chất lượng thực chất. Lựa chọn bảo đảm giới hạn không phải giải pháp thay thế bằng chứng thiếu tin cậy. Hồ sơ cần thể hiện rõ rủi ro, thủ tục, kết quả và cách xử lý những dấu hiệu sai sót. Tại Việt Nam, kiểm soát chất lượng xét đoán và hồ sơ thực hiện quan trọng không kém chuẩn hóa mẫu báo cáo. Minh bạch kết luận quyết định khả năng người sử dụng hiểu đúng giá trị bảo đảm. Báo cáo phải phân biệt phần thông tin bảo đảm hợp lý, bảo đảm giới hạn và ngoài phạm vi; tránh mô tả công việc giới hạn như thể đã đạt mức hợp lý. Nếu kết luận bị sửa đổi, cần chỉ rõ phần thông tin và mức bảo đảm bị ảnh hưởng theo đoạn 190(c). Khung được vận dụng tại hai thời điểm: trước khi chấp nhận, đánh giá mục đích, phạm vi và khả năng có bằng chứng; khi hoàn thành, xem xét thủ tục và tính minh bạch của kết luận. Đáng lưu ý, báo cáo công khai chỉ cho phép quan sát phạm vi và cách diễn đạt; để đánh giá chất lượng bằng chứng cần tiếp cận hồ sơ bảo đảm. Hàm ý đối với Việt Nam là ưu tiên khả năng truy vết dữ liệu, lập luận nghề nghiệp và minh bạch báo cáo, thay vì khuyến khích áp dụng hai mức bảo đảm một cách hình thức. Doanh nghiệp cần chuẩn bị nguồn dữ liệu có thể kiểm chứng; tổ chức bảo đảm phải tài liệu hóa căn cứ chia phạm vi; các tổ chức nghề nghiệp có thể hướng dẫn mẫu báo cáo giúp người đọc phân biệt từng kết luận. Như vậy, giá trị của bảo đảm kết hợp không phụ thuộc vào tỷ lệ chỉ tiêu được bảo đảm hợp lý mà vào tính chính đáng của thiết kế, sự tương xứng của bằng chứng và tính minh bạch của kết luận. Khung bốn tiêu chí là điểm khởi đầu để đánh giá thực hành này và phát triển nghiên cứu tiếp theo. Tài liệu tham khảo 1. IAASB (2024). International Standard on Sustainability Assurance 5000: General Requirements for Sustainability Assurance Engagements, IAASB. 2. IAASB (2025). ISSA 5000 Implementation Guide, IAASB.

Kiểm toán ghi nhận chi chuyển giao theo IPSAS 48: rủi ro, bằng chứng và hàm ý cho Việt Nam

IPSAS 48, có hiệu lực từ kỳ báo cáo bắt đầu ngày 01/01/2026, ghi nhận chi chuyển giao theo quyền và nghĩa vụ của bên cấp. Bài viết xem xét chuẩn mực từ góc độ kiểm toán báo cáo tài chính, tập trung vào rủi ro phân loại sai, sai kỳ, bỏ sót dự phòng hoặc nợ và chưa giảm tài sản quyền chuyển giao. Phân tích nội dung và bốn tình huống được dùng để xác định cơ sở dẫn liệu, dấu hiệu rủi ro và bằng chứng. Phê duyệt, giải ngân và chi phí có thể thuộc các kỳ khác nhau; kiểm toán viên cần xem xét tính thực thi, nghĩa vụ hiện tại, nghiệm thu và thanh toán sau kỳ. Bài viết đề xuất ma trận rủi ro – thủ tục, coi IPSAS 48 là tham chiếu quốc tế chứ không phải quy định tự động áp dụng tại Việt Nam. Từ khóa: IPSAS 48; kiểm toán chi chuyển giao; rủi ro kiểm toán; bằng chứng kiểm toán; kế toán khu vực công. 1. Đặt vấn đề Các khoản cấp kinh phí, hỗ trợ chương trình và chuyển giao tài sản thường có hồ sơ phân tán giữa bên cấp, bên nhận và cơ quan quản lý ngân sách. Đã giải ngân chưa chắc là chi phí kỳ này; chưa thanh toán cũng không loại trừ nghĩa vụ. Vì vậy, kiểm toán cần nhận diện cả nguy cơ ghi chi phí quá sớm khi quyền còn hiệu lực và nguy cơ bỏ sót chi phí, nợ phải trả khi bên nhận đã hoàn thành. IPSAS 48 – Chi chuyển giao, ban hành năm 2023, có hiệu lực từ 01/01/2026 và cho phép áp dụng sớm (IPSASB, 2023). Chuẩn mực xác định khi nào bên cấp ghi chi phí, tài sản quyền chuyển giao hoặc nợ phải trả. Bài viết đặt câu hỏi: các quy tắc này tạo ra rủi ro sai sót nào và kiểm toán viên cần bằng chứng gì để kết luận? Bốn tình huống được phân tích theo cơ sở dẫn liệu nhằm đề xuất thủ tục kiểm toán cho các giao dịch chuyển giao. 2. Quy tắc ghi nhận và trọng tâm kiểm toán theo IPSAS 48 2.1. Phân định chi chuyển giao và thỏa thuận ràng buộc Chi chuyển giao phát sinh khi bên cấp cung cấp nguồn lực mà không trực tiếp nhận lại nguồn lực tương ứng; một số giao dịch, như phúc lợi xã hội theo IPSAS 42, thuộc chuẩn mực khác. Kiểm toán viên cần xét bản chất, không chỉ căn cứ tên khoản chi, nguồn kinh phí hay quyết định phê duyệt. Phân loại sai có thể dẫn đến áp dụng sai tiêu chí ghi nhận và công bố (IPSASB, 2023). Thỏa thuận ràng buộc tạo quyền, nghĩa vụ có thể thực thi bằng cơ chế pháp lý hoặc tương đương. Tên gọi hợp đồng hay quyết định chưa đủ để kết luận. Cần kiểm tra điều khoản hoàn trả, chế tài, quyền yêu cầu thực hiện, tập quán và bối cảnh pháp lý. Dự toán xác nhận thẩm quyền ngân sách nhưng không tự chứng minh quyền hay nghĩa vụ kế toán đã phát sinh. 2.2. Hai mô hình ghi nhận và hệ quả kiểm toán Nếu không có thỏa thuận ràng buộc, bên cấp đánh giá theo IPSAS 19 liệu đã có nghĩa vụ pháp lý hoặc ngầm định, dòng nguồn lực ra có khả năng xảy ra và giá trị ước tính đáng tin cậy hay chưa. Rủi ro là bỏ sót hoặc ghi sai kỳ dự phòng. Kiểm toán viên kiểm tra cam kết, thông lệ, công bố, hồ sơ pháp lý và giả định ước tính. Nếu chưa có nghĩa vụ, chi phí chỉ ghi khi bên cấp mất quyền kiểm soát nguồn lực (IPSASB, 2026). Với thỏa thuận ràng buộc, việc ký kết khi hai bên chưa thực hiện không tự tạo tài sản, nợ hay chi phí. Bên cấp chuyển trước thì ghi tài sản quyền còn hiệu lực; bên nhận thực hiện trước thì ghi chi phí và nợ tương ứng. Rủi ro là ghi hết khoản ứng trước thành chi phí, không giảm tài sản theo tiến độ hoặc bỏ sót nợ. Kiểm toán cần kiểm tra quyền thực thi, tiến độ, nghiệm thu và thanh toán sau kỳ (IPSASB, 2023, 2026). 3. Phương pháp nghiên cứu Bài viết phân tích IPSAS 48 và IPSAS 19 theo điều kiện giao dịch, sự kiện ghi nhận, khoản mục và công bố. Bốn tình huống được mã hóa theo tính ràng buộc và thứ tự thực hiện; kết quả được ánh xạ với rủi ro sai sót, cơ sở dẫn liệu và bằng chứng. Khung tham chiếu gồm đánh giá rủi ro theo ISA 315 (Revised 2019) và nguyên tắc bằng chứng trong ISA 500; các thủ tục gợi ý không thay thế xét đoán nghề nghiệp hoặc quy định trong nước (International Auditing and Assurance Standards Board [IAASB], 2019, 2025). Số liệu chỉ nhằm minh họa. 4. Rủi ro sai sót và đáp ứng kiểm toán 4.1. Bốn tình huống và thủ tục trọng tâm Tình huống A – không ràng buộc, chưa có nghĩa vụ. C phê duyệt hỗ trợ 800 triệu đồng ngày 01/11; quyết định có thể hủy, C chuyển tiền ngày 20/12. Rủi ro là ghi chi phí quá sớm tại ngày phê duyệt. Kiểm toán viên kiểm tra khả năng hủy, cam kết đã công bố và chứng từ chuyển tiền; phê duyệt ngân sách không tự chứng minh nghĩa vụ hiện tại. Tình huống B – không ràng buộc, có nghĩa vụ hiện tại. C công bố hỗ trợ 500 triệu đồng ngày 01/11; giả định đã tạo nghĩa vụ ngầm định và ước tính đáng tin cậy. C ghi chi phí, dự phòng rồi thanh toán ngày 15/12. Rủi ro là bỏ sót dự phòng hoặc ghi chi phí hai lần. Kiểm toán viên đối chiếu thông báo, thông lệ, hồ sơ pháp lý, giả định ước tính và thanh toán sau kỳ. Tình huống C – ràng buộc, bên cấp chuyển trước. C chuyển 1.200 triệu đồng cho D thực hiện ba đợt đào tạo, hai đợt được nghiệm thu đến 31/12. C ghi chi phí 800 triệu đồng và tài sản quyền còn 400 triệu đồng. Rủi ro là ghi toàn bộ tiền ứng trước thành chi phí hoặc không giảm tài sản đã hết quyền. Kiểm toán viên kiểm tra điều khoản hoàn trả, nghiệm thu, sản phẩm, phân bổ giá trị và xác nhận số dư với bên nhận. Tình huống D – ràng buộc, bên nhận thực hiện trước. D hoàn thành giai đoạn trị giá 200 triệu đồng, C chưa thanh toán. C ghi chi phí và nợ 200 triệu đồng. Rủi ro là bỏ sót nghĩa vụ. Kiểm toán viên kiểm tra nghiệm thu, điều kiện thanh toán, khoản chi sau kỳ và hồ sơ tìm kiếm nợ chưa ghi nhận. Bảng 1: Ánh xạ tình huống với rủi ro và đáp ứng kiểm toán Tình huống Rủi ro/cơ sở dẫn liệu Đáp ứng kiểm toán gợi ý A – phê duyệt, chưa có nghĩa vụ Chi phí quá sớm; đúng kỳ Kiểm tra khả năng hủy, cam kết đã công bố và ngày chuyển tiền. B – có nghĩa vụ, đã trả Thiếu dự phòng; ghi chi phí hai lần Kiểm tra nghĩa vụ ngầm định, ước tính và tất toán sau thanh toán. C – chuyển trước Chi phí vượt mức; tài sản quyền bị ghi thiếu Đối chiếu thỏa thuận, nghiệm thu từng đợt và số dư quyền còn lại. D – bên nhận làm trước Bỏ sót nợ; sai kỳ chi phí Kiểm tra nghiệm thu, khoản trả sau kỳ và tìm kiếm nợ chưa ghi nhận. Lệnh chi xác nhận dòng tiền nhưng không tự chứng minh tính ràng buộc, nghĩa vụ đã hoàn thành hay giá trị tài sản quyền còn lại. Thủ tục cần hướng vào rủi ro cụ thể, kết hợp hồ sơ pháp lý, xác nhận bên nhận, nghiệm thu và sự kiện sau ngày báo cáo. 4.2. Ma trận bằng chứng và thủ tục kiểm toán Bằng chứng cần phù hợp, đáng tin cậy và đầy đủ; hồ sơ do đơn vị tự lập cần được đối chiếu. Quyết định phê duyệt không thay thế hợp đồng hay bằng chứng thực hiện. Báo cáo của bên nhận cần đối chiếu với nghiệm thu, sản phẩm hoặc xác nhận phù hợp. Với nghĩa vụ ngầm định, kiểm tra thông lệ và thông tin đã công bố. Bảng 2 gắn từng xét đoán với thủ tục trọng tâm. Bảng 2. Hồ sơ và thủ tục kiểm toán gợi ý Xét đoán Bằng chứng cần thu thập Thủ tục kiểm toán gợi ý Phạm vi, chủ thể Quyết định, thỏa thuận, mã giao dịch Đọc hồ sơ, đối chiếu danh sách chi và kiểm tra phân loại. Tính ràng buộc Chế tài, hoàn trả, căn cứ pháp lý Kiểm tra điều khoản; khi cần, tham vấn pháp lý hoặc xác nhận. Nghĩa vụ trước thanh toán Cam kết, thông lệ, công bố, hồ sơ dự phòng Rà soát biên bản, thông tin công khai và đánh giá ước tính. Tiến độ, nghiệm thu Chứng từ, sản phẩm, biên bản theo giai đoạn Quan sát/kiểm tra hồ sơ, xác nhận bên nhận, tái tính phân bổ. Số dư cuối kỳ Bảng đối chiếu quyền, nghĩa vụ, thanh toán Kiểm tra cut-off, sự kiện sau kỳ và tính đầy đủ thuyết minh. 5. Hàm ý đối với kiểm toán khu vực công Việt Nam IPSAS 48 là chuẩn mực quốc tế; áp dụng tại Việt Nam phải căn cứ chế độ kế toán có hiệu lực. Kiểm toán viên trước hết xác định tiêu chí lập báo cáo mà đơn vị áp dụng, rồi đánh giá sai lệch theo tiêu chí đó. IPSAS 48 có thể hỗ trợ phân tích và hoàn thiện hướng dẫn, nhưng không tự tạo căn cứ kết luận vi phạm khi chưa được nội luật hóa (Bộ Tài chính, 2024, 2025a, 2025b; Quốc hội, 2025). Kiểm toán nhà nước và kiểm toán độc lập có thể đưa giao dịch chuyển giao vào đánh giá rủi ro, rồi: lập danh sách khoản cấp theo đối tượng và nguồn; đối chiếu quyết định với thỏa thuận; rà soát khoản chi gần ngày khóa sổ; kiểm tra nghiệm thu; xác nhận với bên nhận khi phù hợp; tìm nghĩa vụ chưa ghi nhận; tái tính tài sản quyền, dự phòng và nợ; kiểm tra thuyết minh. Phạm vi thủ tục căn cứ trọng yếu và rủi ro, không áp dụng máy móc cùng một chương trình cho mọi khoản tài trợ. Đơn vị cần lưu hồ sơ theo từng thỏa thuận và theo dõi riêng giải ngân, nghĩa vụ hoàn thành, quyền còn hiệu lực. Cơ quan kiểm toán có thể dùng sai lệch để nhận diện điểm yếu kiểm soát và nhu cầu hướng dẫn. Kiểm toán tài chính không thay thế đánh giá hiệu quả xã hội; tác động chương trình cần chỉ tiêu phi tài chính. Do tình huống là giả định, nghiên cứu tiếp theo cần thử nghiệm ma trận trên hồ sơ thực tế. 6. Kết luận IPSAS 48 chuyển trọng tâm kiểm toán từ chứng từ chi sang quyền, nghĩa vụ, tiến độ và kỳ ghi nhận. Các tình huống chỉ ra rủi ro về phân loại, tính đầy đủ, đúng kỳ và đo lường. Ma trận nối rủi ro với bằng chứng, thủ tục và tiêu chí pháp lý tại Việt Nam, hỗ trợ kiểm toán báo cáo tài chính công và hoàn thiện hướng dẫn kế toán. Tài liệu tham khảo Bộ Tài chính. (2024). Thông tư số 24/2024/TT-BTC ngày 17/4/2024 hướng dẫn Chế độ kế toán hành chính, sự nghiệp. https://congbao.chinhphu.vn/van-ban/thong-tu-so-24-2024-tt-btc-41775.htm; Bộ Tài chính. (2025a). Thông tư số 46/2025/TT-BTC ngày 20/6/2025 sửa đổi, bổ sung, bãi bỏ các thông tư trong lĩnh vực kế toán, kiểm toán. https://chinhphu.vn/?classid=0&docid=214192&pageid=27160; Bộ Tài chính. (2025b). Thông tư số 108/2025/TT-BTC ngày 14/11/2025 hướng dẫn lập báo cáo tài chính hợp nhất của đơn vị kế toán hành chính, sự nghiệp. https://vanban.chinhphu.vn/?classid=1&docid=216119&pageid=27160&typegroupid=6; International Public Sector Accounting Standards Board. (2023). IPSAS 48, Transfer Expenses. https://www.ipsasb.org/publications/ipsas-48-transfer-expenses; International Public Sector Accounting Standards Board. (2026). 2026 Handbook of International Public Sector Accounting Standards Board Pronouncements. https://www.ipsasb.org/publications/2026-handbook-international-public-sector-accounting-standards-board-pronouncements; International Auditing and Assurance Standards Board. (2019). ISA 315 (Revised 2019): Identifying and Assessing the Risks of Material Misstatement. https://www.iaasb.org/publications/isa-315-revised-2019-identifying-and-assessing-risks-material-misstatement; International Auditing and Assurance Standards Board. (2025). 2025 Handbook of International Quality Management, Auditing, Review, Other Assurance, and Related Services Pronouncements. https://www.iaasb.org/publications/2025-handbook-international-quality-management-auditing-review-other-assurance-and-related-services; Quốc hội. (2025). Luật Ngân sách nhà nước số 89/2025/QH15 ngày 25/6/2025. https://vanban.chinhphu.vn/?classid=1&docid=214601&orggroupid=1&pageid=27160.

Đề xuất mô hình cơ sở dữ liệu tập trung phục vụ kiểm toán dựa trên dữ liệu tại Kiểm toán nhà nước

1. Sự cần thiết và định hướng thí điểm mô hình quản lý, thu thập dữ liệu lớn Việc xây dựng mô hình quản lý và thu thập dữ liệu lớn là nền tảng quan trọng để triển khai kiểm toán dựa trên dữ liệu trong Kiểm toán nhà nước. Tuy nhiên, do đây là mô hình mới, liên quan đồng thời đến nhiều yếu tố như hạ tầng công nghệ, quy trình nghiệp vụ, cơ chế phối hợp và nguồn nhân lực nên việc triển khai đồng loạt trên phạm vi toàn ngành ngay từ đầu sẽ tiềm ẩn nhiều rủi ro và khó khăn. Vì vậy, trước khi triển khai chính thức, cần thực hiện thí điểm nhằm kiểm chứng tính khả thi của mô hình, đánh giá hiệu quả của các giải pháp đề xuất và từng bước hoàn thiện quy trình quản lý, thu thập và khai thác dữ liệu. Mục tiêu của giai đoạn thử nghiệm không chỉ là xây dựng một kho dữ liệu phục vụ một cuộc kiểm toán cụ thể mà hướng tới hình thành mô hình quản trị dữ liệu thống nhất cho toàn ngành Kiểm toán nhà nước. Thông qua quá trình thí điểm, các đơn vị có thể đánh giá khả năng thu thập dữ liệu từ nhiều nguồn khác nhau, kiểm tra mức độ tương thích giữa các hệ thống thông tin, hoàn thiện quy trình chuẩn hóa và quản lý dữ liệu, đồng thời xác định các yêu cầu về hạ tầng kỹ thuật, bảo mật và phân quyền khai thác dữ liệu. Đây cũng là cơ sở để đánh giá mức độ sẵn sàng của Kiểm toán nhà nước trong việc triển khai mô hình kiểm toán số trong thời gian tới. Quá trình thử nghiệm cần được thực hiện theo lộ trình phù hợp, ưu tiên các lĩnh vực đã có dữ liệu điện tử, có khả năng kết nối và chia sẻ dữ liệu, đồng thời lựa chọn một số cuộc kiểm toán tiêu biểu để đánh giá toàn diện từ khâu thu thập, lưu trữ, quản lý đến khai thác dữ liệu. Kết quả của giai đoạn thử nghiệm sẽ là căn cứ để hoàn thiện các quy trình nghiệp vụ, xây dựng các tiêu chuẩn kỹ thuật, chuẩn hóa mô hình dữ liệu và hình thành kho dữ liệu dùng chung của Kiểm toán nhà nước. Để bảo đảm tính hệ thống, nội dung thử nghiệm được triển khai theo ba nhóm nội dung chính. Thứ nhất là xây dựng mô hình cơ sở dữ liệu phục vụ hoạt động kiểm toán, bao gồm kiến trúc dữ liệu, mô hình lưu trữ, chuẩn hóa dữ liệu và quản lý Metadata. Thứ hai là xây dựng cơ chế quản lý, phân quyền và bảo đảm an toàn dữ liệu nhằm đáp ứng yêu cầu khai thác hiệu quả nhưng vẫn bảo đảm bí mật nhà nước và an toàn thông tin. Thứ ba là thử nghiệm phương thức thu thập dữ liệu trực tiếp từ các cuộc kiểm toán kết hợp với kết nối, chia sẻ dữ liệu từ các cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành và các hệ thống thông tin của bộ, ngành, địa phương, từng bước hình thành nguồn dữ liệu lớn phục vụ hoạt động kiểm toán. 2. Nguyên tắc xây dựng mô hình cơ sở dữ liệu tập trung phục vụ kiểm toán Trong bối cảnh chuyển đổi số và sự phát triển mạnh mẽ của dữ liệu lớn, dữ liệu đã trở thành một trong những nguồn lực quan trọng nhất đối với hoạt động quản lý nhà nước cũng như hoạt động kiểm toán. Nếu trước đây, bằng chứng kiểm toán chủ yếu được thu thập thông qua hồ sơ giấy, báo cáo tổng hợp hoặc các bảng biểu do đơn vị được kiểm toán cung cấp thì hiện nay phần lớn các hoạt động quản lý đều được thực hiện trên các hệ thống thông tin điện tử. Điều này đồng nghĩa với việc mọi nghiệp vụ phát sinh đều để lại dấu vết dữ liệu dưới dạng giao dịch điện tử, nhật ký hệ thống, cơ sở dữ liệu quan hệ, dữ liệu phi cấu trúc hoặc dữ liệu thời gian thực. Đây là nguồn thông tin có giá trị rất lớn để phục vụ hoạt động kiểm toán nếu được tổ chức, quản lý và khai thác một cách khoa học. Tuy nhiên, thực tế hiện nay cho thấy dữ liệu phục vụ hoạt động kiểm toán của Kiểm toán nhà nước còn phân tán tại nhiều đơn vị, nhiều đoàn kiểm toán và nhiều hệ thống thông tin khác nhau. Mỗi cuộc kiểm toán thường yêu cầu đơn vị được kiểm toán cung cấp dữ liệu phục vụ riêng cho cuộc kiểm toán đó. Sau khi cuộc kiểm toán kết thúc, phần lớn dữ liệu được lưu trữ cùng hồ sơ kiểm toán và ít được tái sử dụng cho các cuộc kiểm toán tiếp theo. Điều này dẫn đến nhiều hạn chế như dữ liệu bị phân mảnh, thiếu tính liên thông, khó tìm kiếm, khó chia sẻ, không hình thành được kho dữ liệu lịch sử và làm giảm đáng kể giá trị của dữ liệu trong dài hạn. Một hạn chế khác là dữ liệu được thu thập giữa các cuộc kiểm toán chưa có sự thống nhất về cấu trúc. Cùng một loại dữ liệu nhưng mỗi đoàn kiểm toán có thể yêu cầu theo các biểu mẫu khác nhau, tên trường dữ liệu khác nhau hoặc định dạng khác nhau. Điều này khiến việc tổng hợp dữ liệu trên phạm vi toàn ngành gặp nhiều khó khăn. Trong nhiều trường hợp, cùng một đơn vị được kiểm toán nhưng phải nhiều lần cung cấp cùng một loại dữ liệu cho các đoàn kiểm toán khác nhau, vừa làm tăng chi phí tuân thủ của đơn vị được kiểm toán, vừa làm giảm hiệu quả khai thác dữ liệu của Kiểm toán nhà nước. Trong khi đó, xu hướng phát triển của các Cơ quan Kiểm toán tối cao trên thế giới đều hướng tới việc xây dựng kho dữ liệu tập trung (Audit Data Repository) nhằm lưu trữ toàn bộ dữ liệu thu thập được từ các cuộc kiểm toán và các nguồn dữ liệu bên ngoài. Kho dữ liệu này không chỉ phục vụ từng cuộc kiểm toán mà còn được coi là tài sản dữ liệu của cơ quan kiểm toán, liên tục được cập nhật, mở rộng và khai thác cho nhiều mục đích khác nhau như đánh giá rủi ro, lập kế hoạch kiểm toán, phát hiện gian lận, hỗ trợ điều hành, nghiên cứu chính sách và phát triển các mô hình trí tuệ nhân tạo. Xuất phát từ yêu cầu đó, đề tài đề xuất xây dựng mô hình cơ sở dữ liệu tập trung phục vụ hoạt động kiểm toán của Kiểm toán nhà nước theo định hướng hiện đại, đáp ứng yêu cầu lưu trữ dữ liệu lớn, hỗ trợ khai thác linh hoạt và có khả năng mở rộng trong tương lai. Mô hình này không chỉ phục vụ việc lưu trữ dữ liệu mà còn là nền tảng cho toàn bộ hệ sinh thái phân tích dữ liệu, trí tuệ nhân tạo và kiểm toán số của Kiểm toán nhà nước. Mô hình cơ sở dữ liệu được xây dựng dựa trên năm nguyên tắc cơ bản: Thứ nhất, dữ liệu chỉ thu thập một lần nhưng được sử dụng nhiều lần. Đây là nguyên tắc quan trọng nhất trong quản trị dữ liệu hiện đại. Mọi dữ liệu thu thập được từ các cuộc kiểm toán hoặc từ các cơ quan, tổ chức bên ngoài sẽ được chuẩn hóa và lưu trữ tập trung để phục vụ cho nhiều cuộc kiểm toán khác nhau. Việc này giúp giảm đáng kể thời gian thu thập dữ liệu, giảm chi phí của đơn vị được kiểm toán và hình thành kho dữ liệu dùng chung của toàn ngành. Thứ hai, dữ liệu phải được chuẩn hóa ngay từ đầu. Trước khi đưa vào kho dữ liệu, mọi dữ liệu cần được chuẩn hóa về định dạng, kiểu dữ liệu, đơn vị tính, mã định danh, danh mục dùng chung và các quy tắc đặt tên. Việc chuẩn hóa giúp dữ liệu từ nhiều nguồn khác nhau có thể liên kết với nhau, đồng thời tạo điều kiện thuận lợi cho việc xây dựng các mô hình phân tích dữ liệu lớn. Thứ ba, dữ liệu phải bảo đảm khả năng truy xuất nguồn gốc. Mỗi tập dữ liệu khi được đưa vào hệ thống đều phải lưu giữ đầy đủ thông tin về nguồn cung cấp, thời gian thu thập, đơn vị cung cấp, cuộc kiểm toán liên quan, người thực hiện và các lần chỉnh sửa. Điều này giúp kiểm toán viên có thể xác minh nguồn gốc của dữ liệu bất kỳ lúc nào và bảo đảm tính tin cậy của bằng chứng kiểm toán. Thứ tư, dữ liệu phải được quản trị xuyên suốt vòng đời. Mỗi tập dữ liệu đều trải qua các giai đoạn hình thành, tiếp nhận, kiểm tra chất lượng, lưu trữ, khai thác, cập nhật, lưu trữ lâu dài và hủy bỏ theo quy định. Việc quản trị vòng đời dữ liệu giúp tránh tình trạng dữ liệu lỗi thời, dữ liệu trùng lặp hoặc dữ liệu không còn giá trị nhưng vẫn chiếm tài nguyên lưu trữ. Thứ năm, kiến trúc dữ liệu phải có khả năng mở rộng. Khối lượng dữ liệu của Kiểm toán nhà nước sẽ tăng rất nhanh khi thực hiện kết nối với các cơ sở dữ liệu quốc gia, dữ liệu từ các bộ, ngành và dữ liệu thu thập từ các cuộc kiểm toán. Vì vậy, hệ thống phải được thiết kế theo kiến trúc mở, cho phép mở rộng dung lượng lưu trữ, mở rộng năng lực xử lý và bổ sung các nguồn dữ liệu mới mà không làm ảnh hưởng đến hoạt động của toàn hệ thống. 3. Đề xuất kiến trúc cơ sở dữ liệu Lakehouse và các thành phần quản trị dữ liệu 3.1. Kiến trúc Lakehouse trong xây dựng cơ sở dữ liệu phục vụ kiểm toán Trên cơ sở các nguyên tắc trên, đề tài đề xuất áp dụng mô hình kiến trúc Lakehouse làm nền tảng xây dựng cơ sở dữ liệu phục vụ hoạt động kiểm toán. Đây là mô hình đang được nhiều tổ chức quốc tế và doanh nghiệp lớn sử dụng bởi khả năng kết hợp ưu điểm của Data Lake và Data Warehouse trong cùng một kiến trúc. Nếu Data Warehouse truyền thống phù hợp với dữ liệu đã được chuẩn hóa thì Data Lake có khả năng lưu trữ dữ liệu với quy mô rất lớn, bao gồm cả dữ liệu có cấu trúc, bán cấu trúc và phi cấu trúc. Lakehouse cho phép lưu trữ đồng thời tất cả các loại dữ liệu nhưng vẫn bảo đảm hiệu năng truy vấn và khả năng phân tích như một kho dữ liệu truyền thống. Trong mô hình được đề xuất, toàn bộ dữ liệu được chia thành bốn lớp chính. Lớp thứ nhất là lớp dữ liệu gốc (Raw Data Layer). Đây là nơi lưu trữ toàn bộ dữ liệu được tiếp nhận từ các cuộc kiểm toán hoặc từ các hệ thống bên ngoài mà chưa thực hiện bất kỳ thao tác chỉnh sửa nào. Dữ liệu được lưu giữ đúng nguyên trạng nhằm bảo đảm khả năng đối chiếu, kiểm chứng và phục hồi khi cần thiết. Mọi dữ liệu sau khi tiếp nhận đều được gắn mã định danh, thời gian tiếp nhận, nguồn dữ liệu và thông tin về cuộc kiểm toán tương ứng. Lớp thứ hai là lớp dữ liệu chuẩn hóa (Standardized Data Layer). Sau khi dữ liệu được tiếp nhận, hệ thống sẽ tự động thực hiện các bước kiểm tra chất lượng, loại bỏ dữ liệu trùng lặp, chuẩn hóa kiểu dữ liệu, chuẩn hóa đơn vị tính, chuẩn hóa mã dùng chung và bổ sung các thông tin còn thiếu. Đây là lớp dữ liệu phục vụ chủ yếu cho việc khai thác nghiệp vụ của các đoàn kiểm toán. Lớp thứ ba là lớp dữ liệu tổng hợp (Curated Data Layer). Tại lớp này, dữ liệu được tổng hợp theo từng lĩnh vực như ngân sách nhà nước, đầu tư công, doanh nghiệp nhà nước, ngân hàng, công nghệ thông tin, tài nguyên môi trường hoặc dịch vụ công trực tuyến. Hệ thống đồng thời xây dựng các chỉ số, các bảng dữ liệu tổng hợp và các mô hình dữ liệu chuyên ngành nhằm phục vụ trực tiếp cho hoạt động phân tích. Lớp cuối cùng là lớp dữ liệu phân tích (Analytics Layer). Đây là lớp dữ liệu phục vụ trực tiếp cho các công cụ phân tích dữ liệu lớn, Dashboard, trí tuệ nhân tạo và các mô hình học máy. Toàn bộ dữ liệu tại lớp này đã được tối ưu hóa cho việc khai thác, giúp giảm đáng kể thời gian xử lý của các công cụ phân tích và nâng cao hiệu quả vận hành của hệ thống. Việc phân chia thành nhiều lớp dữ liệu mang lại nhiều lợi ích quan trọng. Thứ nhất, dữ liệu gốc luôn được bảo toàn, giúp bảo đảm tính toàn vẹn của bằng chứng kiểm toán. Thứ hai, dữ liệu được xử lý theo từng giai đoạn giúp nâng cao chất lượng dữ liệu và giảm thiểu sai sót. Thứ ba, việc tách riêng lớp dữ liệu phân tích giúp tối ưu hóa hiệu năng của các hệ thống báo cáo và trí tuệ nhân tạo mà không ảnh hưởng đến dữ liệu gốc. 3.2. Hệ thống Metadata, Data Catalog và Data Lineage Một thành phần quan trọng khác của mô hình cơ sở dữ liệu là hệ thống Metadata và Data Catalog. Metadata được hiểu là tập hợp các thông tin mô tả về dữ liệu như tên dữ liệu, ý nghĩa nghiệp vụ, kiểu dữ liệu, nguồn dữ liệu, đơn vị quản lý, thời điểm cập nhật và quy tắc khai thác. Trong khi đó, Data Catalog đóng vai trò như "danh mục dữ liệu" của toàn ngành Kiểm toán nhà nước. Thông qua Data Catalog, kiểm toán viên có thể nhanh chóng tìm kiếm dữ liệu cần sử dụng mà không phải biết chính xác dữ liệu đang được lưu trữ ở đâu hoặc thuộc đơn vị nào quản lý. Bên cạnh Metadata, hệ thống cũng cần quản lý Data Lineage nhằm theo dõi toàn bộ quá trình hình thành và biến đổi của dữ liệu. Mỗi tập dữ liệu đều được ghi nhận lịch sử từ thời điểm tiếp nhận, quá trình chuẩn hóa, các lần chỉnh sửa, các mô hình phân tích đã sử dụng cũng như các báo cáo được tạo ra từ tập dữ liệu đó. Data Lineage giúp nâng cao tính minh bạch, tăng khả năng kiểm chứng và hỗ trợ rất hiệu quả cho việc kiểm soát chất lượng dữ liệu. 3.3. Tích hợp và kết nối với các hệ thống thông tin bên ngoài Để nâng cao khả năng khai thác dữ liệu, mô hình cơ sở dữ liệu cần được thiết kế theo hướng tích hợp với các hệ thống thông tin bên ngoài thông qua nền tảng chia sẻ dữ liệu quốc gia. Thay vì lưu trữ hoàn toàn mọi dữ liệu tại Kiểm toán nhà nước, hệ thống có thể kết hợp giữa dữ liệu được lưu trữ nội bộ và dữ liệu được truy cập theo thời gian thực từ các cơ sở dữ liệu quốc gia hoặc cơ sở dữ liệu của các bộ, ngành. Cách tiếp cận này giúp giảm đáng kể chi phí lưu trữ, đồng thời bảo đảm dữ liệu luôn được cập nhật mới nhất. 4. Ý nghĩa và định hướng khai thác mô hình trong hoạt động kiểm toán Mô hình cơ sở dữ liệu được đề xuất không chỉ phục vụ các cuộc kiểm toán hiện tại mà còn hướng tới mục tiêu xây dựng tài sản dữ liệu lâu dài của Kiểm toán nhà nước. Khi số lượng cuộc kiểm toán ngày càng tăng, khối lượng dữ liệu được tích lũy sẽ ngày càng lớn và trở thành nguồn tri thức quan trọng để phát triển các mô hình đánh giá rủi ro, lựa chọn chuyên đề kiểm toán, phát hiện gian lận và ứng dụng trí tuệ nhân tạo. Đây sẽ là nền tảng quan trọng để Kiểm toán nhà nước từng bước chuyển đổi từ phương thức kiểm toán dựa trên hồ sơ sang mô hình kiểm toán dựa trên dữ liệu, phù hợp với xu thế phát triển của các Cơ quan Kiểm toán tối cao trên thế giới và định hướng chuyển đổi số của Việt Nam.