Kinh tế Việt Nam tăng tốc mạnh trong 9 tháng đầu năm 2026, với GDP tăng 9,01%, riêng quý III tăng 9,95% - mức cao nhất trong 4 năm. Tuy nhiên, VN-Index vẫn giảm 0,89%, VN30 giảm 6,10%, trong khi khối ngoại bán ròng khoảng 97.200 tỷ đồng trên HOSE. Sự lệch pha cho thấy tăng trưởng kinh tế chưa lập tức chuyển thành dòng tiền và mức định giá cao hơn trên thị trường chứng khoán.
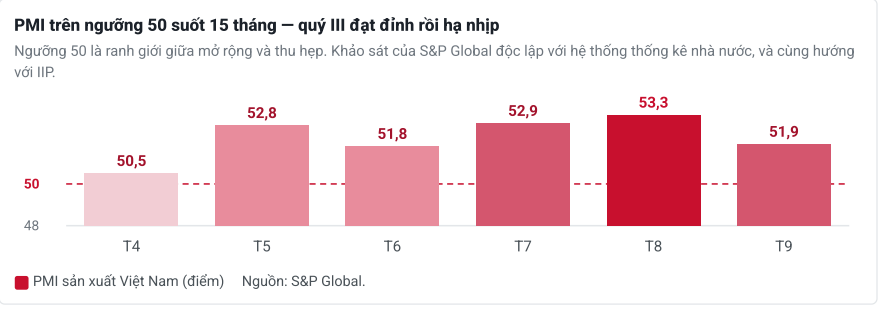
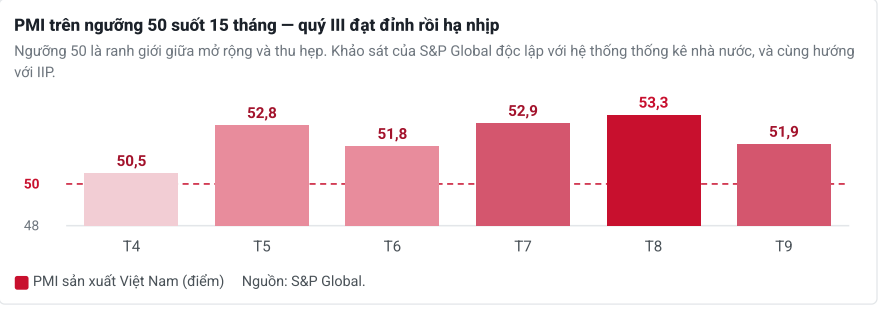
Theo báo cáo “Cập nhật tình hình vĩ mô 9 tháng đầu năm 2026” của TCBS Research, GDP tăng tốc qua từng quý, từ 8,15% trong quý I lên 8,81% quý II và 9,95% quý III, đưa mức tăng 9 tháng lên 9,01%. Đáng chú ý, đà tăng này được củng cố bởi nhiều chỉ báo độc lập: khối lượng hàng hóa vận chuyển tăng 15,8%, thu ngân sách tăng 12,1%, xuất khẩu theo tờ khai hải quan tăng 24,5% và PMI duy trì trên ngưỡng 50 trong 15 tháng liên tiếp.
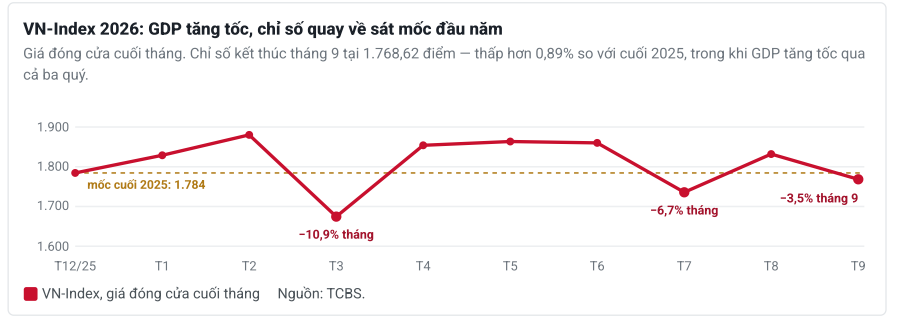
Tuy nhiên, thị trường chứng khoán lại chưa phản ánh tương xứng. Sau 9 tháng, VN-Index giảm 0,89% so với cuối năm 2025, VN30 giảm 6,10%, thanh khoản bình quân giảm 26,9%, còn khối ngoại bán ròng khoảng 97.200 tỷ đồng trên HOSE.
Nền kinh tế đang tăng tốc, nhưng dòng tiền trên thị trường cổ phiếu chưa chạy cùng nhịp.
Tăng trưởng đang dựa nhiều hơn vào đầu tư
Điểm đáng chú ý trong bức tranh kinh tế 9 tháng là động lực tăng trưởng đang nghiêng về phía đầu tư và mở rộng năng lực sản xuất.
Khu vực công nghiệp - xây dựng tăng 11,21%, đóng góp 49,62% vào mức tăng chung. Riêng công nghiệp chế biến, chế tạo tăng 11,36%, đóng góp 33,85%, trong khi xây dựng tăng 12,22%. Khu vực dịch vụ tăng 8,69%; nông, lâm nghiệp và thủy sản tăng 4,02%. Ở phía sử dụng, tích lũy tài sản tăng 17,88%, riêng quý III tăng 21,39%, cao hơn đáng kể mức tăng 8,51% của tiêu dùng cuối cùng. Vốn đầu tư toàn xã hội 9 tháng đạt 3.109,6 nghìn tỷ đồng, tăng 15,1%. Điều này cho thấy tăng trưởng hiện không đơn thuần đến từ việc người dân chi tiêu nhiều hơn, mà đang được hỗ trợ mạnh bởi quá trình tích lũy tài sản, xây dựng và mở rộng sản xuất.
Số liệu về công nghiệp cũng củng cố nhận định này. IIP 9 tháng tăng 12,3%, riêng quý III tăng 14,8%; công nghiệp chế biến, chế tạo tăng 12,9%. Chỉ số tiêu thụ ngành chế biến, chế tạo tăng 12,8%, cao hơn mức 9,1% cùng kỳ năm 2025. Sản lượng công nghiệp tăng ở cả 34/34 địa phương.
TCBS đánh giá đây là dấu hiệu cho thấy chất lượng tăng trưởng được cải thiện, khi lao động có việc làm chỉ tăng khoảng 1,3%, trong khi năng suất lao động ước tăng khoảng 7,6%. Đáng chú ý, tín dụng đến cuối tháng 9 tăng 11,59%, thấp hơn mức 13,37% cùng kỳ, trong khi GDP lại tăng nhanh hơn.
Dòng vốn đang đi vào năng lực sản xuất
Một chi tiết đáng chú ý khác nằm ở cơ cấu nhập khẩu. 9 tháng, nhập khẩu đạt 453,72 tỷ USD, tăng 36,7%. Trong đó, máy móc, thiết bị chiếm 58,3%, nguyên, nhiên vật liệu chiếm 35,8%, còn hàng tiêu dùng chỉ chiếm 5,9%. Như vậy, 94,1% hàng nhập khẩu là tư liệu sản xuất. Theo TCBS, mức nhập siêu 19,42 tỷ USD trong bối cảnh này phần lớn phản ánh một nền kinh tế đang mở rộng công suất hơn là tiêu dùng vượt khả năng.
Dòng vốn ngoại cũng cho thấy xu hướng tương tự. Vốn FDI đăng ký đạt 50,36 tỷ USD, tăng 76,4%, trong khi FDI thực hiện đạt 21,07 tỷ USD, tăng 12,1% và là mức cao nhất trong 5 năm. TCBS cho rằng dòng vốn đăng ký hiện tại có thể trở thành “đường ống” năng lực sản xuất cho giai đoạn 2027-2030 khi các dự án đi vào vận hành. Chuỗi vận động của dòng vốn cũng khá rõ: đầu tư toàn xã hội tăng 15,1%, xây dựng tăng 12,22%, vận tải và kho bãi tăng 11,03%, FDI thực hiện tăng 12,1%, chế biến chế tạo tăng 11,36%, xuất khẩu tăng 24,5% và thu nhập người lao động tăng 9%. Đây là nền tảng quan trọng để kỳ vọng lợi nhuận doanh nghiệp cải thiện. Nhưng lợi nhuận tăng chưa đủ để thị trường chứng khoán tăng giá.
Ba “trạm” khiến tăng trưởng chưa chuyển thành định giá
Theo TCBS, một chỉ tiêu vĩ mô chỉ đến được giá cổ phiếu khi đi qua ba trạm: lãi suất, lợi nhuận doanh nghiệp và dòng tiền. Trong ba yếu tố này, lợi nhuận đang thuận lợi nhất. GDP quý III tăng 9,95%, IIP tăng 14,8%, tiêu thụ ngành chế biến, chế tạo tăng 12,8% - những dữ liệu hỗ trợ triển vọng lợi nhuận của các nhóm sản xuất, hạ tầng và logistics. Ngược lại, trạm lãi suất đang trở nên khó khăn hơn. CPI bình quân 9 tháng tăng 4,52%, vượt nhẹ mục tiêu khoảng 4,5%; riêng tháng 9 tăng 5,08%, trong khi lạm phát cơ bản tăng 4,26%. Khi lạm phát vượt mục tiêu, dư địa nới lỏng tiền tệ trở nên hạn chế. Nói cách khác, tăng trưởng cao không đồng nghĩa với việc thị trường có thêm một môi trường tiền rẻ để đẩy định giá cổ phiếu lên. Ở trạm thứ ba, dòng tiền cũng chưa đảo chiều. Khối ngoại đã bán ròng khoảng 97.200 tỷ đồng trên HOSE trong 9 tháng; riêng tháng 9 còn bán ròng khoảng 4.500 tỷ đồng. Thanh khoản bình quân giảm 26,9% so với cùng kỳ. Vì vậy, dù nền kinh tế tạo ra thêm sản lượng và triển vọng lợi nhuận được cải thiện, thị trường vẫn thiếu một yếu tố quan trọng để tái định giá: dòng tiền.
Một lý do khác khiến thị trường chưa thể hoàn toàn lạc quan là những tín hiệu sớm từ khu vực sản xuất. Chỉ số quản lý mua sắm (PMI) tháng 9 đạt 51,9 điểm, tiếp tục trên ngưỡng 50 và đánh dấu tháng thứ 15 liên tiếp mở rộng. Tuy nhiên, đơn hàng mới tăng chậm nhất 5 tháng, chủ yếu nhờ cầu trong nước. Đáng chú ý, đơn hàng xuất khẩu mới giảm tháng thứ hai liên tiếp, với mức giảm mạnh nhất kể từ tháng 4. Trong khi đó, tồn kho ngành chế biến tại ngày 30/9 tăng 11,9% so với cùng kỳ. Như vậy, sản lượng hiện tại vẫn rất mạnh, nhưng thị trường đang phải nhìn xa hơn con số GDP của 9 tháng để đánh giá đơn hàng và lợi nhuận của các quý tới.
Sức khỏe doanh nghiệp cũng chưa hoàn toàn đồng đều. Tháng 9, số doanh nghiệp thành lập mới giảm 31,1%, trong khi số doanh nghiệp hoàn tất giải thể tăng 89,3%. TCBS cho rằng điều này cho thấy độ lan tỏa của tăng trưởng chưa đồng đều, đặc biệt giữa doanh nghiệp quy mô lớn và khu vực doanh nghiệp nhỏ. Khoảng cách giữa GDP và chứng khoán vì thế không hẳn phản ánh việc thị trường “bỏ qua” tăng trưởng. Ngược lại, thị trường đang đặt ra những yêu cầu cao hơn đối với chất lượng và tính bền vững của tăng trưởng.
Trong quý IV, nhà đầu tư sẽ phải theo dõi sát diễn biến CPI, tín dụng, đơn hàng xuất khẩu và tồn kho. TCBS ước tính hệ thống tín dụng cần tăng thêm khoảng 3,4 điểm % trong ba tháng cuối năm để tiến gần định hướng khoảng 15% cả năm. Nếu tăng trưởng tiếp tục chuyển hóa thành lợi nhuận doanh nghiệp, lạm phát được kiểm soát và dòng tiền quay trở lại, khoảng cách giữa nền kinh tế và thị trường vốn có thể thu hẹp. Ngược lại, nếu lạm phát tiếp tục tăng, đơn hàng xuất khẩu suy yếu và dòng tiền chưa cải thiện, tốc độ tăng GDP cao cũng chưa đủ để tạo ra một mặt bằng định giá mới.