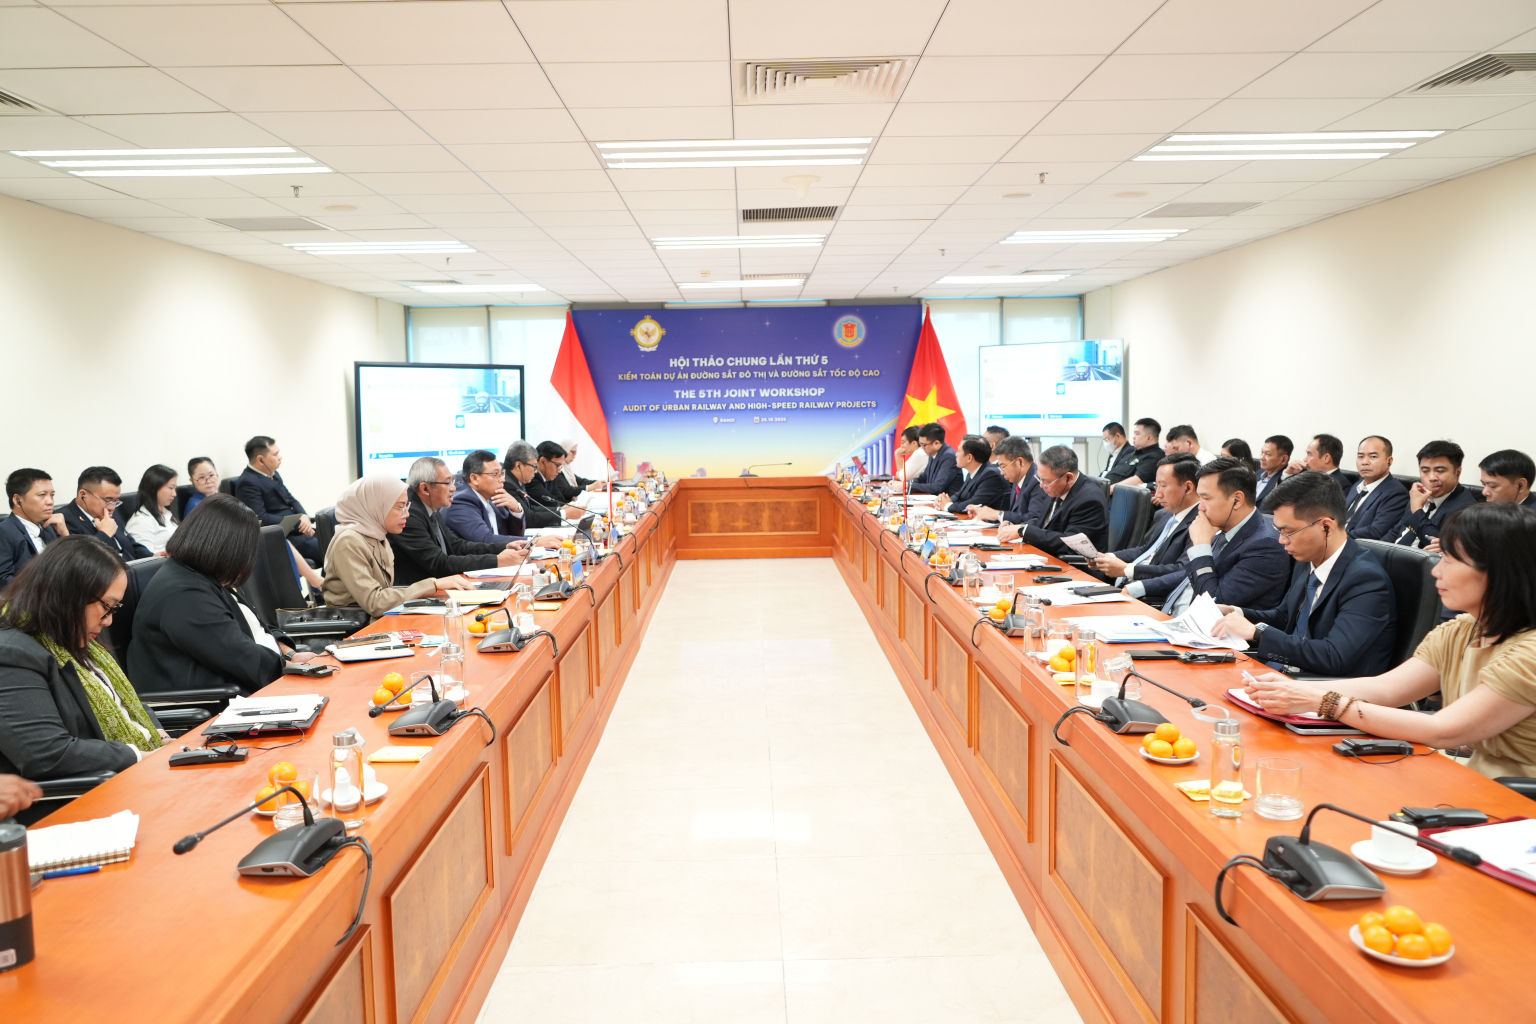
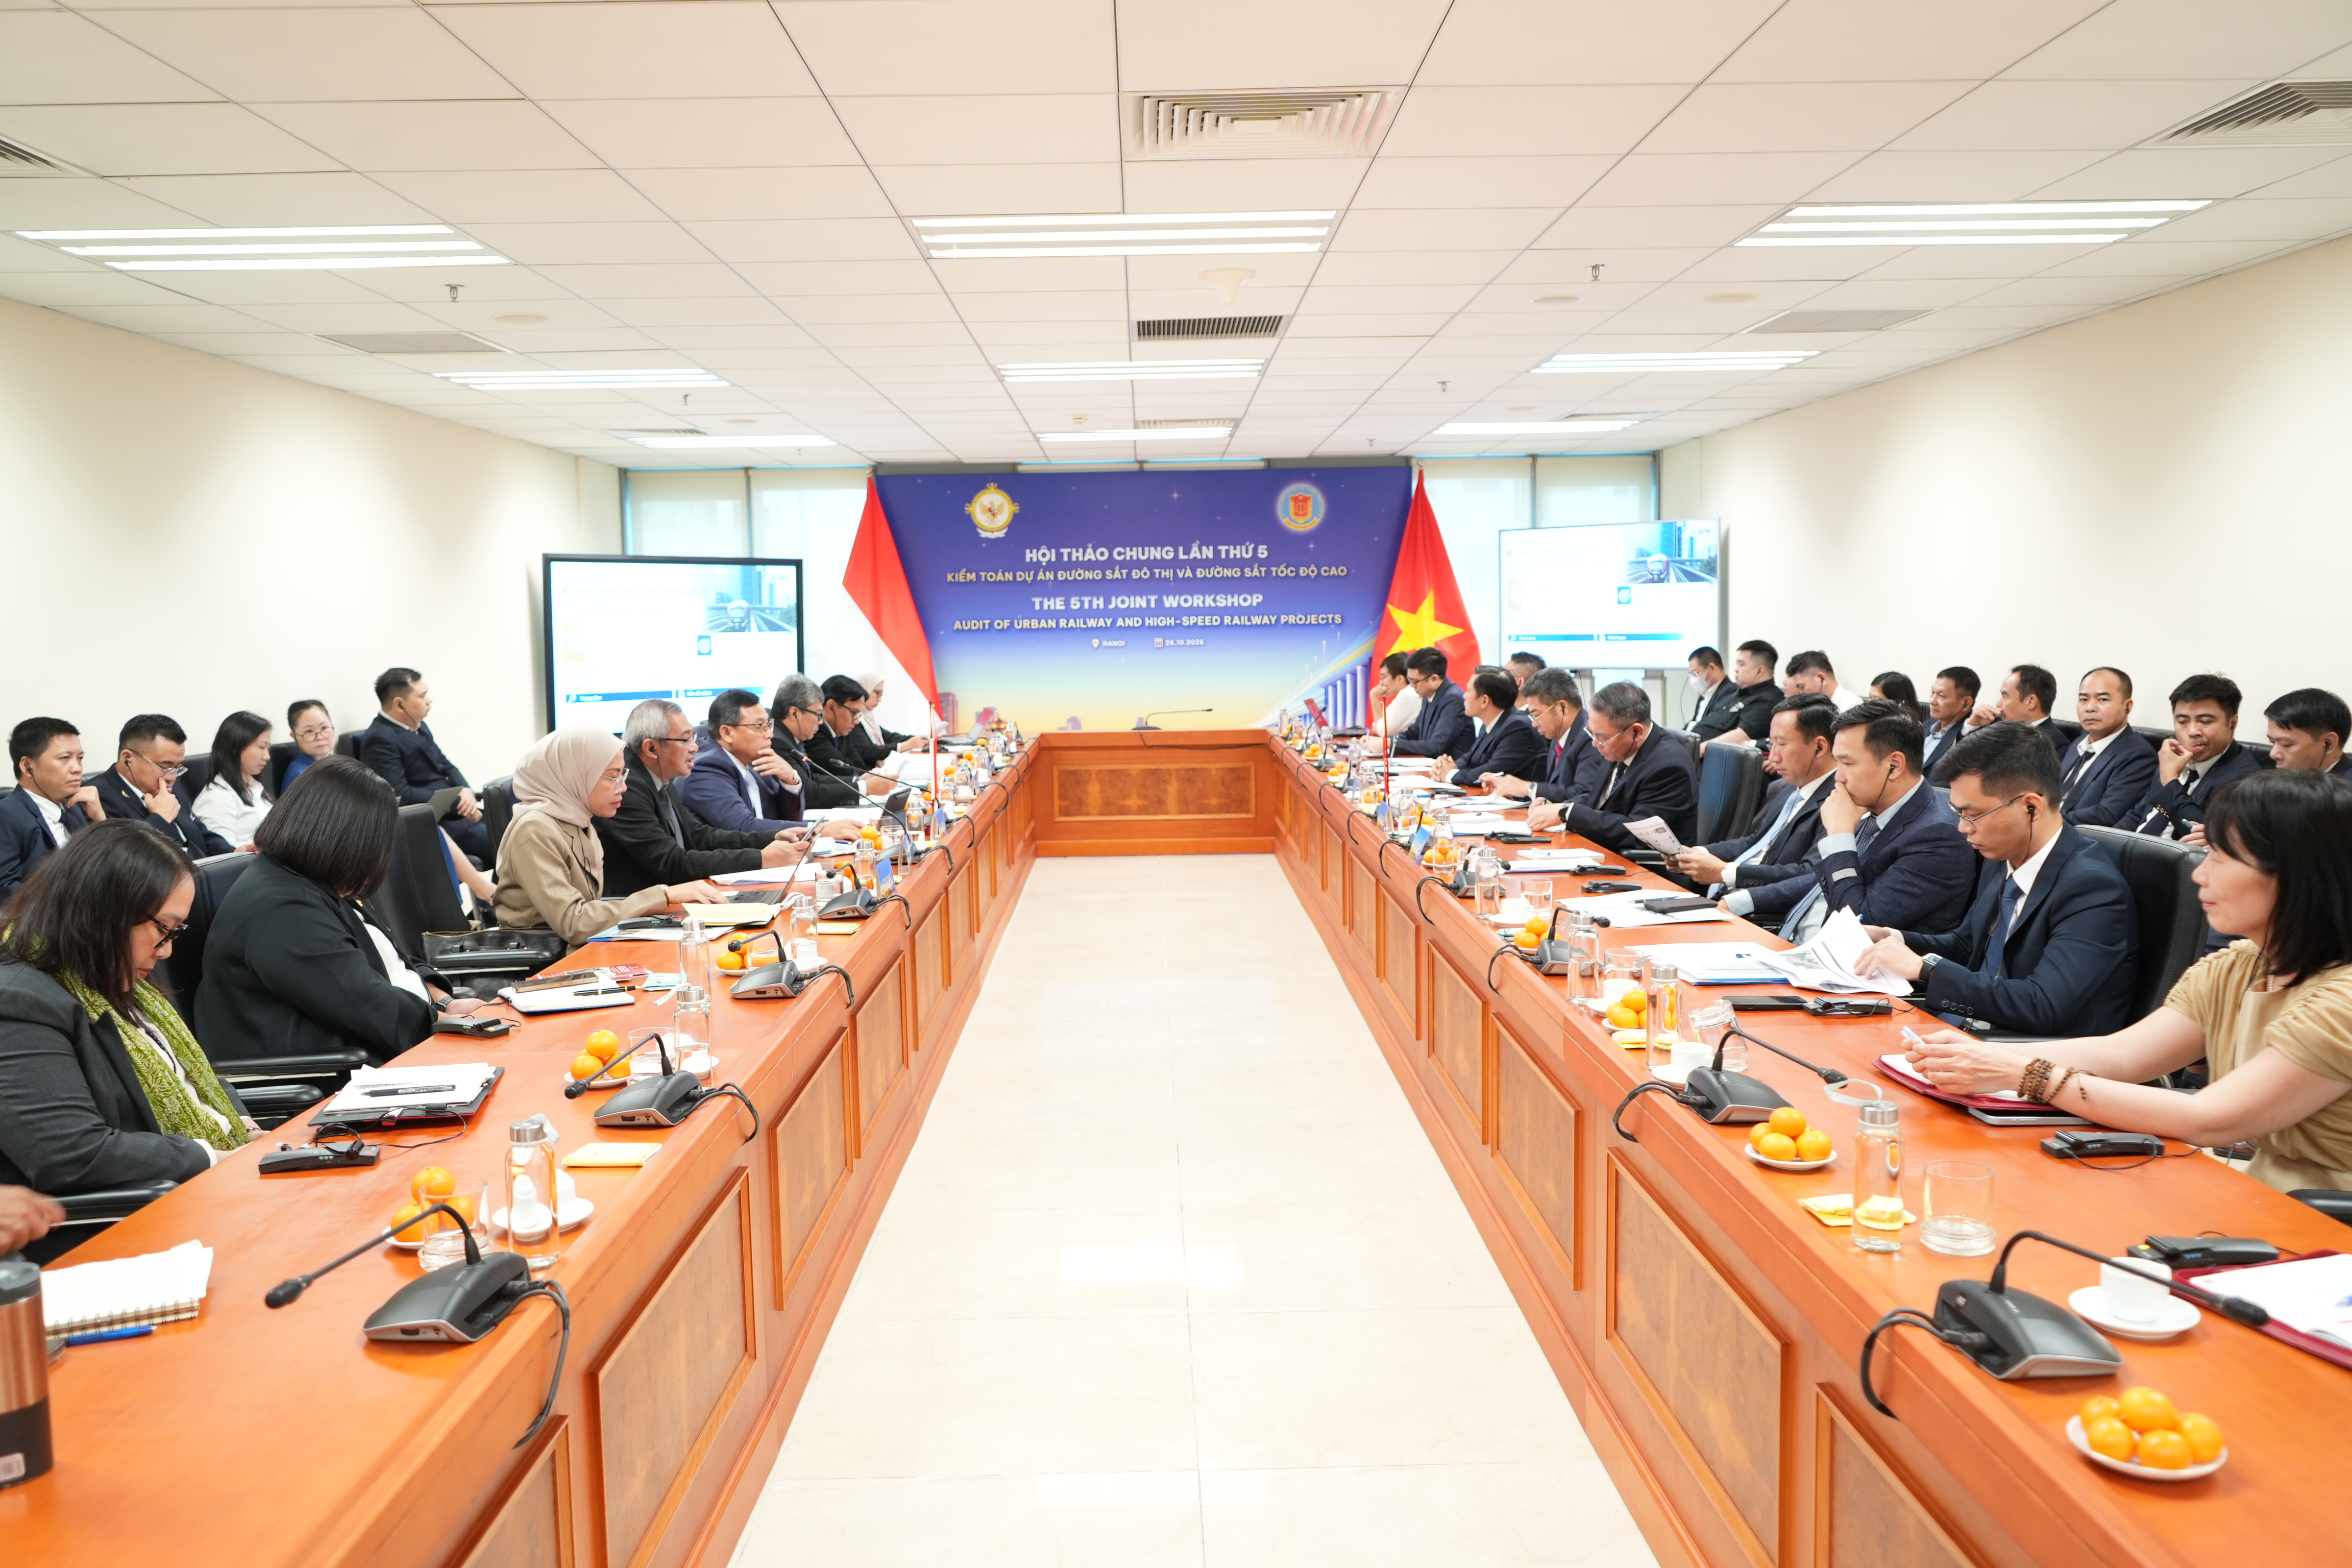
Nằm trong khuôn khổ các hoạt động song phương tại Hội thảo quốc tế “Cơ quan Kiểm toán tối cao trong bối cảnh mới: Tầm nhìn, Thể chế và Đổi mới”, chiều 26/10/2026, Kiểm toán nhà nước Việt Nam và Ủy ban Kiểm toán Indonesia (BPK) đã tổ chức Hội thảo chung lần thứ 5 với chủ đề “Kiểm toán dự án đường sắt đô thị và đường sắt tốc độ cao”.
Phó Tổng Kiểm toán nhà nước Trần Minh Khương và ông Sarjono, Vụ trưởng Vụ Kiểm toán I, Ủy ban Kiểm toán Indonesia đồng chủ trì Hội thảo.
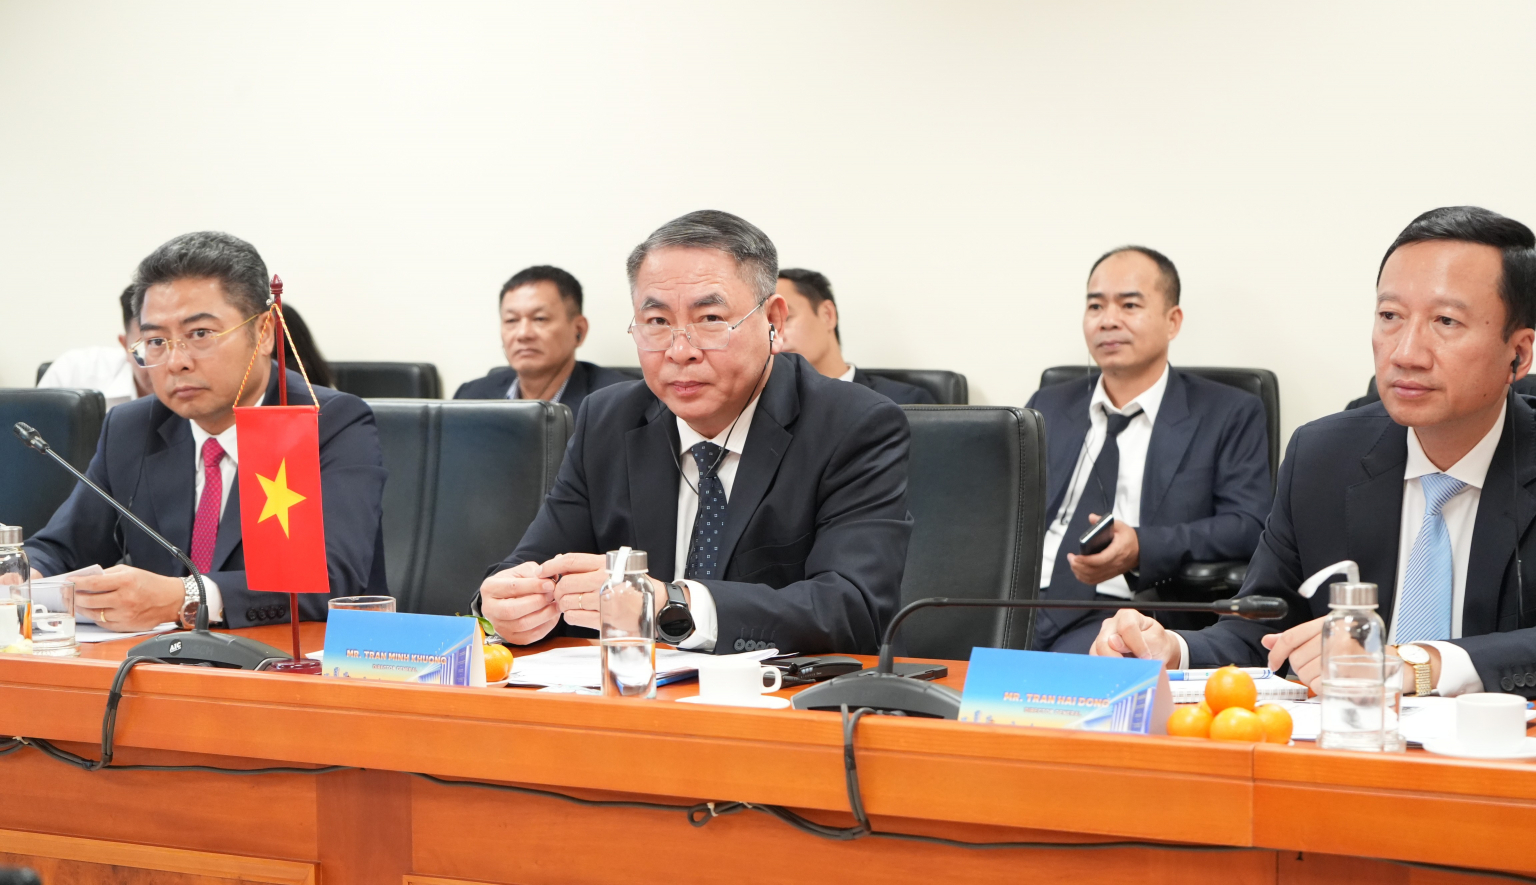

 Phó Tổng Kiểm toán nhà nước Trần Minh Khương tham dự và đồng chủ trì Hội thảo
Tham dự Hội thảo, về phía Indonesia có ông Akhmad Anang Hernady, Vụ trưởng Vụ Pháp chế, cùng các thành viên Đoàn công tác Ủy ban Kiểm toán Indonesia; bà Jane Runkat, Tham tán công sứ phụ trách Kinh tế, Đại sứ quán Indonesia tại Việt Nam. Về phía Kiểm toán nhà nước Việt Nam có ông Vũ Thanh Hải, Kiểm toán trưởng Kiểm toán nhà nước chuyên ngành IV; ông Trần Hải Đông, Kiểm toán trưởng Kiểm toán nhà nước khu vực IV và đại diện lãnh đạo một số đơn vị trực thuộc Kiểm toán nhà nước.
Phát biểu khai mạc Hội thảo, Phó Tổng Kiểm toán nhà nước Trần Minh Khương cho biết, mục tiêu của Hội thảo chung lần thứ 5 nhằm tạo diễn đàn để hai bên trao đổi, chia sẻ kinh nghiệm về “Kiểm toán dự án đường sắt đô thị và đường sắt tốc độ cao”, qua đó giúp công chức, kiểm toán viên hai cơ quan học hỏi lẫn nhau thông qua kinh nghiệm và hoạt động thực tiễn của mỗi bên.
“Chủ đề này có ý nghĩa thiết thực trong bối cảnh đầu tư phát triển hệ thống giao thông đường sắt đòi hỏi nguồn lực lớn, thời gian triển khai dài và yêu cầu quản lý phức tạp. Các dự án này đặt ra nhiều vấn đề cần quan tâm trong toàn bộ chu trình đầu tư, từ công tác chuẩn bị và thẩm định dự án, quản lý chi phí và tiến độ, lựa chọn nhà thầu, quản lý hợp đồng, đến kiểm soát chất lượng, an toàn và đánh giá hiệu quả đầu tư” – Phó Tổng Kiểm toán nhà nước cho biết.
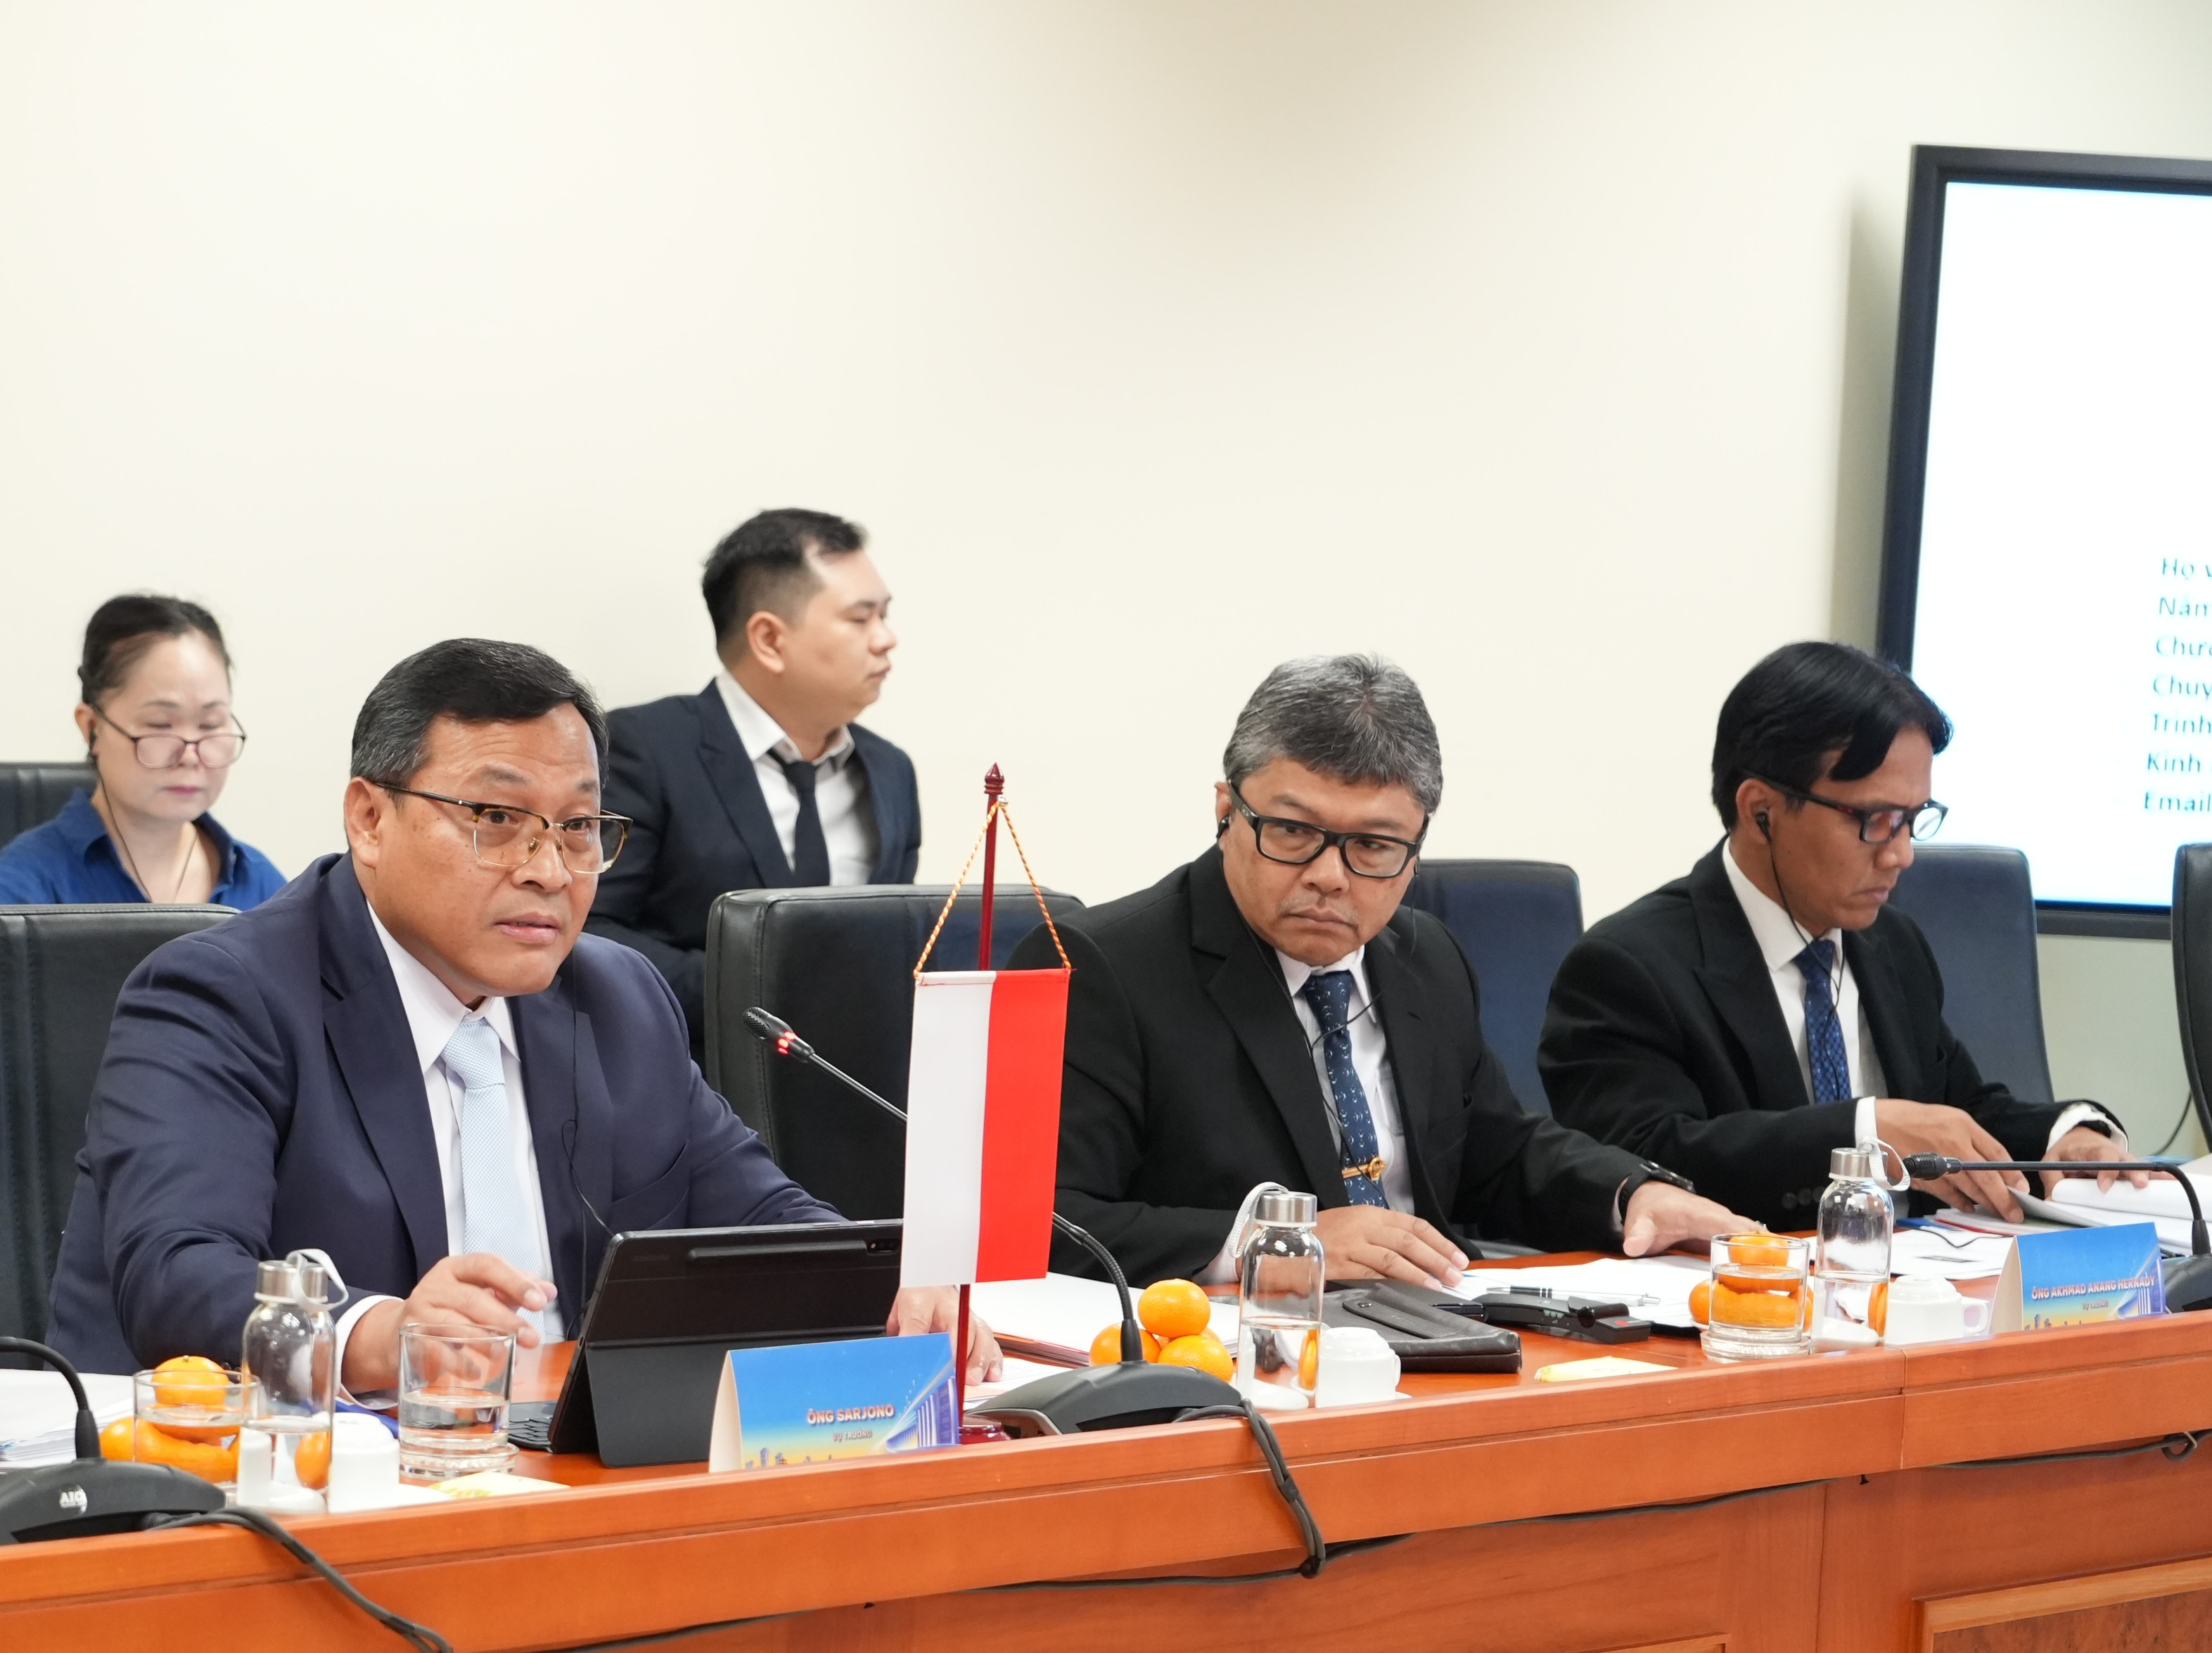

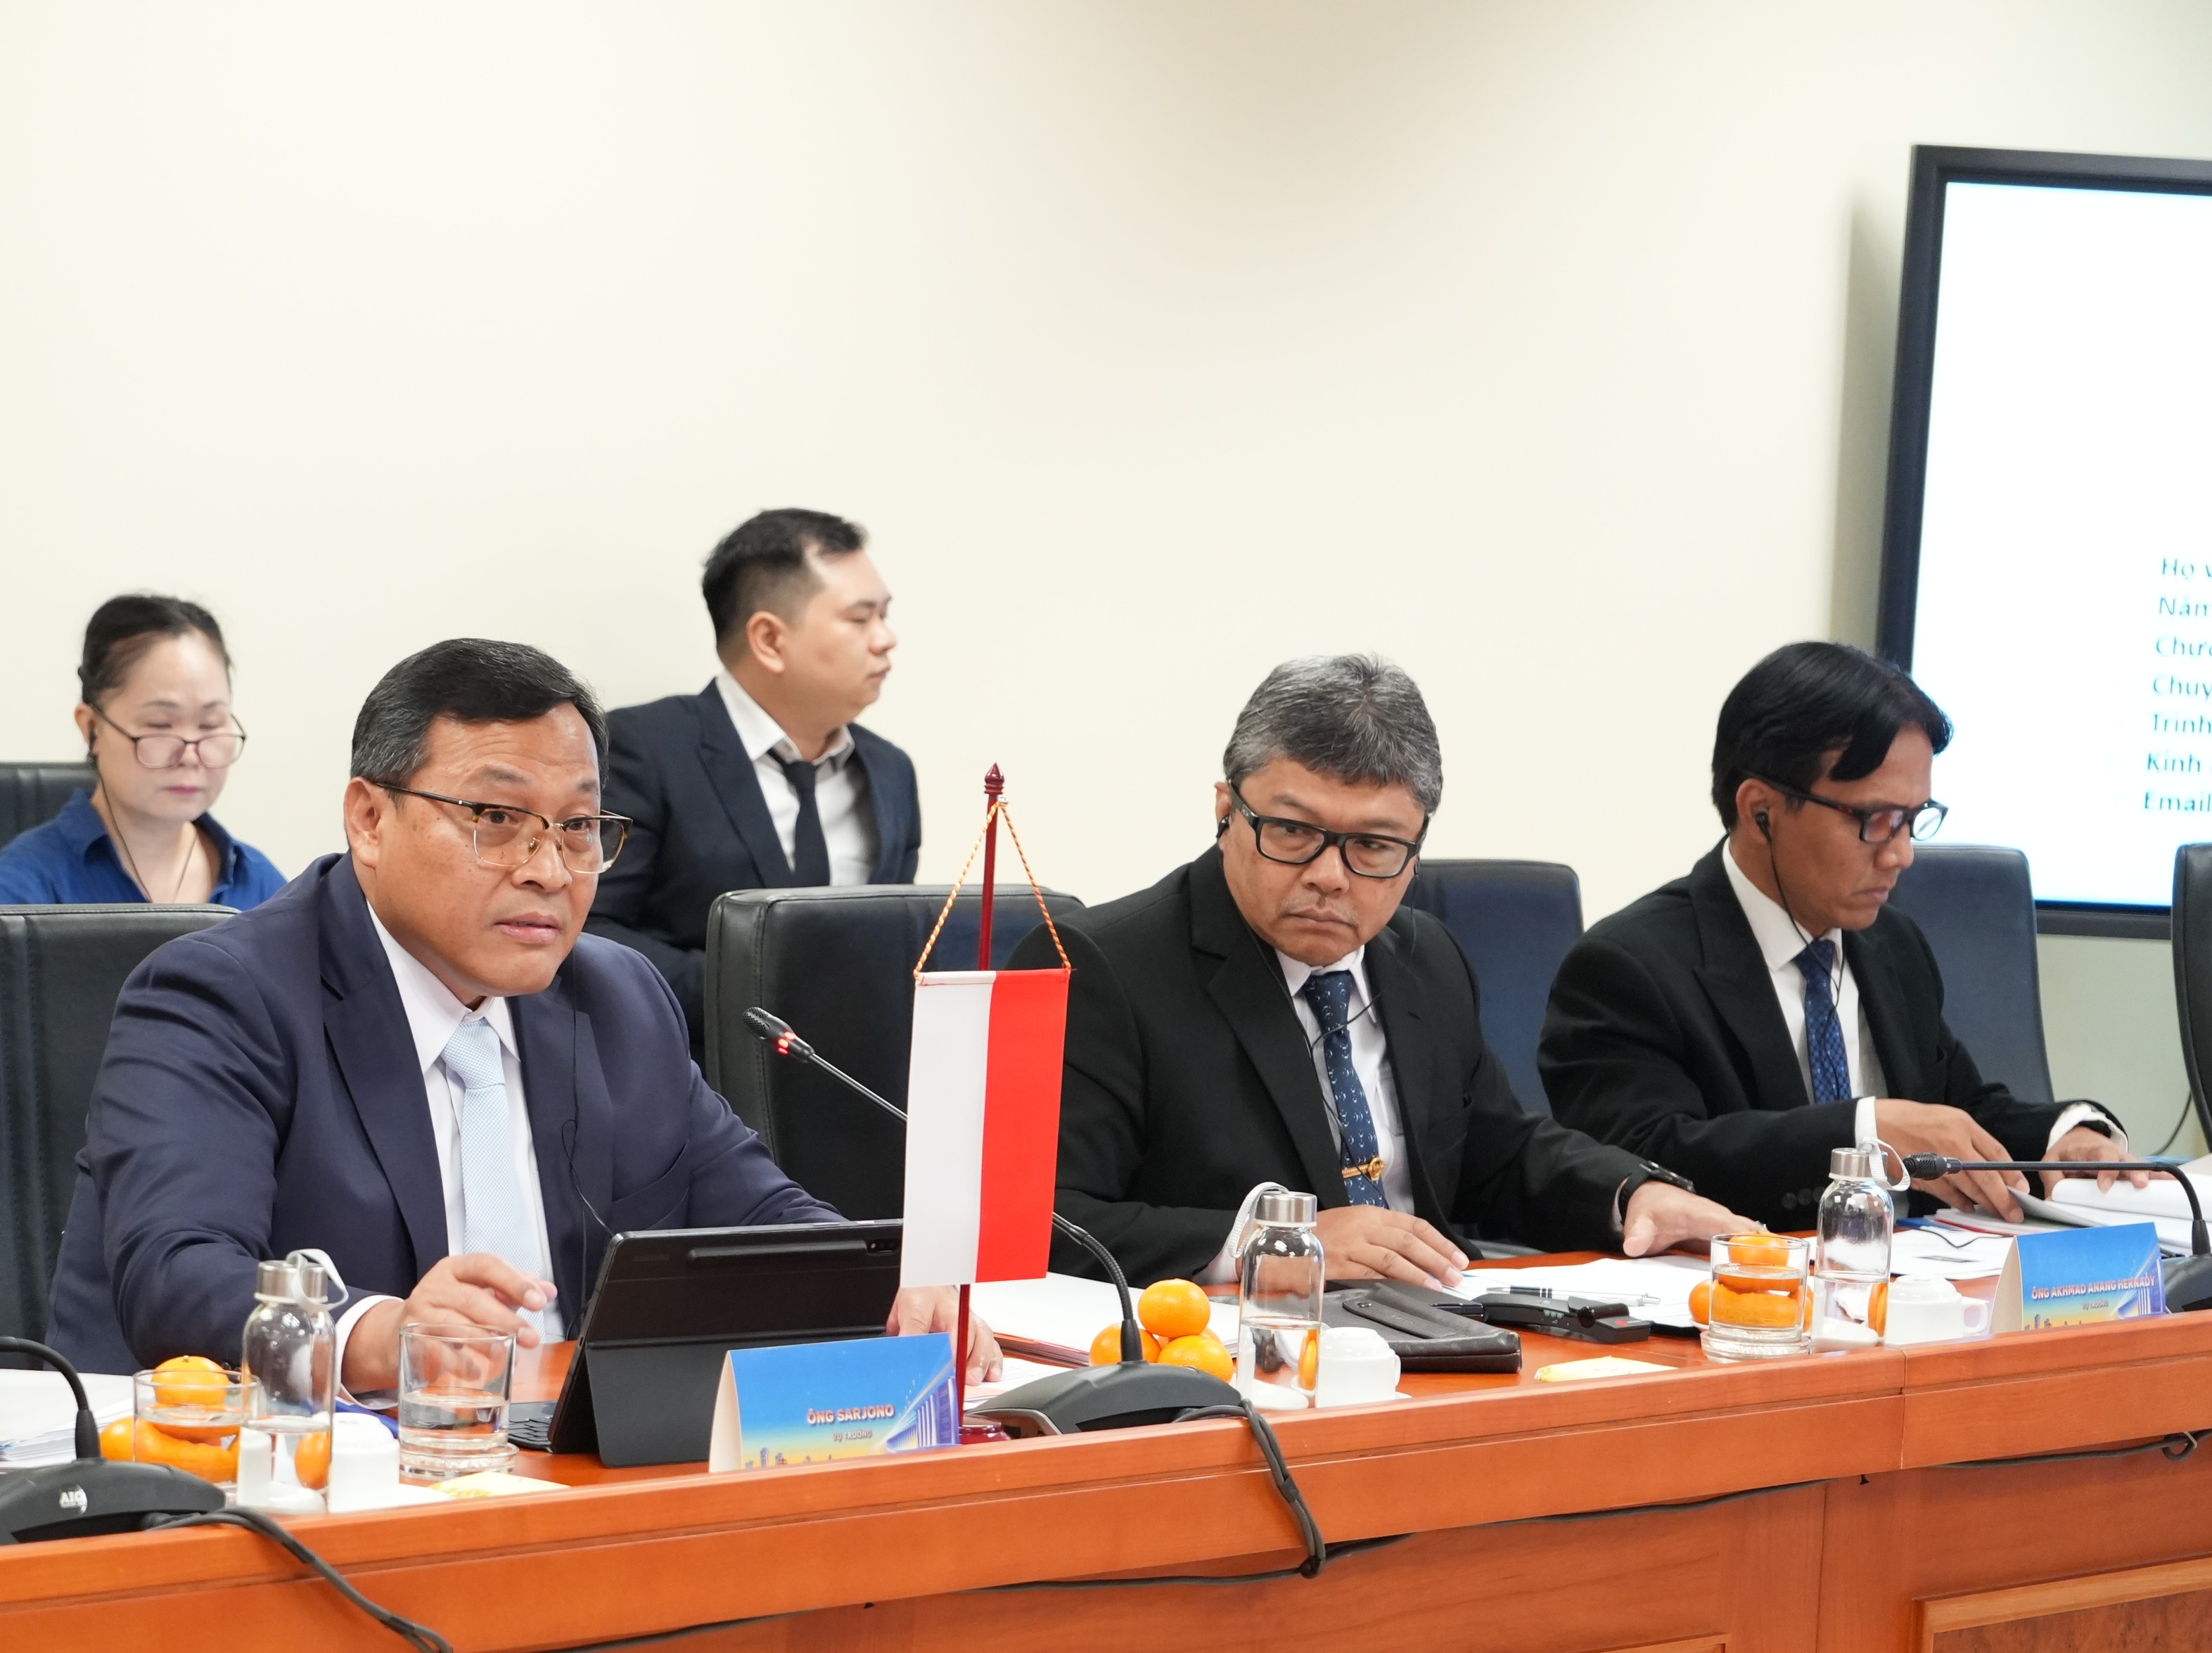 Ông Sarjono, Vụ trưởng Vụ Kiểm toán I, Ủy ban Kiểm toán Indonesia đại diện cho BPK phát biểu tại Hội thảo
Đại diện cho Uỷ ban Kiểm toán Indonesia, ông Sarjono, Vụ trưởng Vụ Kiểm toán I, Ủy ban Kiểm toán Indonesia đánh giá chủ đề Hội thảo phù hợp với nhu cầu thực tiễn của hai bên, nhất là trong bối cảnh Việt Nam và Indonesia đẩy mạnh đầu tư công, triển khai các dự án hạ tầng quy mô lớn, phức tạp. Theo ông Sarjono, việc trao đổi kinh nghiệm thực tế và những bài học từ hoạt động kiểm toán sẽ góp phần tăng cường hiểu biết, hỗ trợ hai cơ quan nâng cao năng lực chuyên môn và thúc đẩy hợp tác song phương.
Kinh nghiệm của Uỷ ban Kiểm toán Indonesia trong kiểm toán các dự án đường sắt
Trình bày tại Hội thảo, ông Slamet Riyadi, Trưởng phòng thuộc Vụ Kiểm toán I.D, Ủy ban Kiểm toán Indonesia cho biết với 6889km đường sắt, mỗi năm Indonesia thực hiện chuyên chở 551 triệu lượt hành khách, hơn 70 triệu tấn hàng hoá, thực hiện hơn 1 triệu chuyến tàu. Trong đó bao gồm các tuyến tàu liên tỉnh, tàu hàng, đường sắt đô thị nhẹ (LRT), đường sắt đô thị (MRT), tàu ngoại ô và tàu cao tốc.
Theo đó, đại diện BPK cho biết hiện nay Bộ Giao thông Vận tải chịu trách nhiệm liên quan tới việc ban hành chính sách, quy định và giám sát lĩnh vực đường sắt và đơn vị vận hành. Theo số liệu báo cáo tài chính năm 2025 đã được kiểm toán, giá trị hiện tại của các loại kết cấu hạ tầng đường sắt ở quốc gia này trị giá 102,69 nghìn tỷ rupiah, tương đương 5,7 tỷ đô la Mỹ.
Với sự đa dạng về dịch vụ, hình thức vận tải và tài sản, cần có các hoạt động kiểm toán phù hợp với từng loại tài sản. Với tư cách là cơ quan kiểm toán, BPK xem xét cả hai phía của hệ thống này. Theo đó, BPK xem xét toàn bộ hoạt động liên quan đến việc ghi nhận, thu phí và các hoạt động khác trong dịch vụ kết cấu hạ tầng đường sắt. Đối với kiểm toán kết cấu hạ tầng đường sắt, BPK áp dụng một số cách tiếp cận. Trong kiểm toán tài chính, BPK xem xét sổ sách, các khoản chi và báo cáo tài chính của Bộ; đồng thời kiểm tra chi đầu tư, giải ngân kinh phí bảo trì và các vấn đề khác theo quy định pháp luật. Trong khi đó, kiểm toán tuân thủ tập trung nhiều hơn vào việc chấp hành quy định và cách thức kiểm soát hoạt động để bảo đảm phù hợp với quy định. Kiểm toán tài chính cũng xem xét các giao dịch được thực hiện, vốn có thể rất phức tạp. Vì vậy, BPK chú ý đến các tài sản công có giá trị lớn, những rủi ro trong xây dựng và bảo trì, cũng như các công trình đang được xây dựng hoặc thi công.
Đặc biệt, BPK tập trung kiểm tra một số khía cạnh cụ thể như tính chính xác của việc tính toán TAC, tức phí tiếp cận kết cấu hạ tầng đường sắt hoặc phí sử dụng đường ray, và việc ghi nhận các khoản phí này có phù hợp hay không. Đối với hàng tồn kho và các tài sản đang sử dụng, BPK xem xét việc sử dụng tài sản và nguyên liệu đầu vào có phù hợp hay không. Ngoài ra, đoàn kiểm toán tiến hành kiểm tra việc phân loại để xác định các công trình đang thực hiện và chi phí liên quan đã được ghi nhận phù hợp, chính xác hay chưa. Đối với kết cấu hạ tầng đường sắt, BPK cũng tiến hành kiểm toán tuân thủ nhằm kiểm tra việc quản lý kết cấu hạ tầng và tài sản có tuân thủ quy định pháp luật hay không.
Dựa trên thực tiễn kiểm toán, đại diện BPK chỉ ra 6 khía cạnh cần lưu ý. Thứ nhất là thanh toán: việc thanh toán cho công trình phải dựa trên khối lượng công việc thực tế. Thứ hai, việc kiểm soát chi cần được áp dụng nhất quán tại tất cả các đơn vị. Thứ ba, cần ưu tiên xem xét các phát hiện liên quan đến rủi ro trong vận hành và bảo trì, đồng thời kiểm tra các biện pháp khắc phục. Điều này bao gồm việc rút kinh nghiệm về chất lượng xây dựng, bảo trì và giảm tai nạn tại các đường ngang. Thứ tư, cần xem xét việc tính toán chi phí sử dụng đường ray và kết cấu hạ tầng đường sắt, lập hóa đơn và nộp phí theo quy định. Đây cũng là nguồn thu ngoài thuế. Chẳng hạn, qua kiểm toán TAC, nguồn thu ngoài thuế từ phí sử dụng đường ray đã tăng từ 0,57 nghìn tỷ rupiah năm 2023 lên 0,9 nghìn tỷ rupiah năm 2024. Thứ năm, cần đối chiếu sổ sách tài sản với hiện trạng thông qua kiểm kê định kỳ, đồng thời ghi tăng, giảm tài sản kịp thời. Thứ sáu, cần tập trung vào kiểm soát nội bộ và các quy trình có rủi ro cao nhất, từ đó cải thiện các bước kiểm soát, việc ghi chép sổ sách và những biện pháp khác dựa trên rủi ro.

Đồng thời BPK cũng chỉ ra sáu bài học kinh nghiệm thông qua kết quả kiểm toán. Thứ nhất, một hệ thống đường sắt có thể có nhiều tổ chức cùng tham gia; do đó, cần phân định rõ hoạt động, nghĩa vụ và trách nhiệm của từng tổ chức. Thứ hai, cần xem xét các nguồn tài chính theo cả hai chiều: Chính phủ cung cấp dịch vụ cũng như nguồn lực cho vận hành, bảo trì, trong khi đơn vị vận hành thực hiện các hoạt động nhằm bảo đảm hệ thống đường sắt hoạt động hiệu quả. Vì vậy, cần giám sát cả hai chiều của dòng tài chính. Thứ ba, cần coi trọng nguồn vốn trong suốt vòng đời của tài sản, bao gồm các chi phí phát sinh sau khi thi công như phí TAC, vận hành và bảo trì. Thứ tư, cần bảo đảm chất lượng hồ sơ, sổ sách để đánh giá tình trạng và giá trị tài sản. Thứ năm, các hình thức kiểm toán khác nhau cần có những câu hỏi và câu trả lời phù hợp, đồng thời luôn bảo đảm các yêu cầu về tuân thủ được thực hiện. Thứ sáu, cần xem xét tác động của kiểm toán, cụ thể là việc thực hiện các kiến nghị có thể dẫn đến những biện pháp khắc phục nào. Giá trị của kiểm toán được thể hiện qua những phát hiện giúp tăng cường trách nhiệm giải trình, cải thiện chất lượng dịch vụ và mang lại lợi ích tốt hơn cho cộng đồng.
Kiểm toán hệ thống đường sắt đô thị, đường sắt tốc độ cao từ phía Kiểm toán nhà nước Việt Nam
Theo đại diện Kiểm toán nhà nước, Việt Nam đã có chủ trương nghiên cứu, đầu tư các dự án đường sắt đô thị (Metro) và đường sắt tốc độ cao từ đầu những năm 2000 thông qua các kế hoạch chiến lược, quy hoạch phát triển hệ thống giao thông vận tải đường sắt. Hiện tại, Việt Nam đang tập trung quy hoạch và tổng lực đầu tư lớn vào hai cấu phần cốt lõi: (i) Hệ thống đường sắt đô thị (Metro) tại hai siêu đô thị là thành phố Hà Nội, thành phố Hồ Chí Minh và (ii) Các dự án đường sắt tốc độ cao trục quốc gia. Theo quy hoạch, nhằm thay đổi diện mạo hạ tầng đường sắt quốc gia, Chính phủ đã phê duyệt kế hoạch chiến lược với quy mô đầu tư lớn chưa từng có.
Tuy nhiên, do hạn chế về nguồn vốn đầu tư, tính chất phức tạp trong công tác giải phóng mặt bằng, sự thiếu đồng bộ về tiêu chuẩn kỹ thuật và kinh nghiệm quản lý, các dự án đường sắt thế hệ đầu đều bị kéo dài tiến độ và liên tục điều chỉnh tổng mức đầu tư. Sau nhiều năm chuẩn bị, đến năm 2009, Việt Nam mới triển khai dự án đường sắt đô thị đầu tiên là Tuyến đường sắt đô thị Nhổn - Ga Hà Nội (Tuyến số 3 - thành phố Hà Nội). Đến thời điểm hiện tại, Việt Nam mới chính thức hoàn thành và đưa vào hoạt động 3 dự án/đoạn tuyến đường sắt đô thị trọng điểm.
Qua kiểm toán một số dự án đường sắt đô thị, các nội dung kiểm toán quan trọng được tập trung boa gồm: việc chấp hành quy định của pháp luật Việt Nam trong công tác lập, thẩm định và phê duyệt chủ trương đầu tư; công tác lập, thẩm định và phê duyệt báo cáo nghiên cứu khả thi (công tác khảo sát, thiết kế và dự toán chi phí); công tác lựa chọn nhà thầu; công tác triển khai dự án (công tác quản lý chất lượng, tiến độ, nghiệm thu, thanh toán); đánh giá tính kinh tế, hiệu lực và hiệu quả trong quá trình đầu tư.
Thông qua hoạt động kiểm toán, Kiểm toán nhà nước đã có những đánh giá và kiến nghị quan trọng, như: (1) Phát hiện những bất cập của cơ chế, chính sách để kiến nghị cơ quan có thẩm quyền rà soát sửa đổi, bổ sung: các báo cáo kiểm toán đã kiến nghị Chính phủ; các Bộ, Ngành liên quan; Cơ quan chủ quản; Chủ đầu tư dự án và các đơn vị tham gia thực hiện các dự án rà soát, khắc phục những hạn chế, bất cập về cơ chế, chính sách; (2) Đánh giá và kiến nghị khắc phục những hạn chế trong công tác chỉ đạo, điều hành; kiến nghị hoàn thiện cơ chế quản lý, phối hợp của Chính phủ, các Bộ Ngành, Cơ quan chủ quản và Chủ đầu tư dự án trong quá trình chuẩn bị đầu tư dự án cũng như trong quá trình thực hiện dự án; (3) Phát hiện và kiến nghị khắc phục những tồn tại, sai sót trong tổ chức thực hiện các dự án của Chủ đầu tư và các đơn vị thực hiện dự án.
Trên cơ sở mối quan hệ hợp tác truyền thống được thiết lập từ năm 1999, Kiểm toán nhà nước Việt Nam và Ủy ban Kiểm toán Indonesia đã từng bước đưa mối quan hệ giữa hai cơ quan ngày càng trở nên sâu sắc và bền vững với các Bản ghi nhớ về hợp tác kiểm toán được ký kết vào các năm 2011 và 2017. Bên cạnh đó, trong những năm vừa qua, hai cơ quan đã thường xuyên phối hợp tổ chức thành công nhiều hoạt động thiết thực và có ý nghĩa như trao đổi các đoàn công tác; cử chuyên gia và kiểm toán viên tham gia hoạt động kiểm toán thực địa tại hai nước; chia sẻ thông tin và ủng hộ lẫn nhau trong các diễn đàn đa phương; và đặc biệt là bước đầu duy trì hội thảo chung thường niên về những chủ đề mà hai bên cùng quan tâm. Những hoạt động này không chỉ giúp tăng cường năng lực cơ quan Kiểm toán nhà nước hai nước mà còn thúc đẩy mối quan hệ hợp tác hữu nghị tốt đẹp giữa hai cơ quan.