Thứ năm, 19/11/2026

Điện thoại (024) 6287 3463

Đường dây nóng (024) 6287 3463

Liên hệ quảng cáo (+84)915.632.345

Thứ năm, 19/11/2026
Share on Facebook
Copy to Clipboard

Cơ quan kiểm toán tối cao trong bối cảnh mới: Tầm nhìn - thể chế - đổi mới

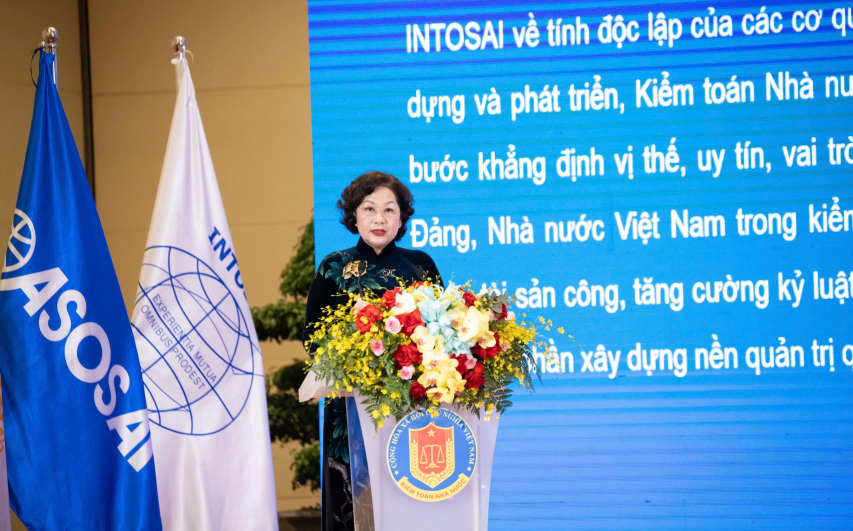
Sáng 27/10, Kiểm toán nhà nước tổ chức Hội thảo quốc tế “Cơ quan kiểm toán tối cao trong bối cảnh mới: Tầm nhìn - thể chế - đổi mới”. Phó Chủ tịch Quốc hội Nguyễn Thị Hồng tham dự và phát biểu chào mừng tại Hội thảo.
thumbnail
Phó Chủ tịch Quốc hội Nguyễn Thị Hồng phát biểu chào mừng tại Hội thảo

Tham dự Hội thảo có ông K. Sanjay Murthy - Tổng Kiểm toán và Kiểm soát Ấn Độ, Chủ tịch Tổ chức các Cơ quan Kiểm toán tối cao châu Á (ASOSAI); ông Nguyễn Hữu Nghĩa - Ủy viên Ban Chấp hành Trung ương Đảng, Tổng Kiểm toán nhà nước Việt Nam.

Về phía các bộ, ngành và địa phương có các Ủy viên Ban Chấp hành Trung ương Đảng: Thượng tướng Nguyễn Quang Ngọc - Thứ trưởng Bộ Quốc phòng; ông Lương Nguyễn Minh Triết - Bí thư Tỉnh ủy Đắk Lắk; ông Trần Tiến Dũng - Bí thư Tỉnh ủy, Trưởng Đoàn đại biểu Quốc hội tỉnh Điện Biên; ông Trần Văn Lâu - Bí thư Tỉnh ủy, Trưởng Đoàn đại biểu Quốc hội tỉnh Vĩnh Long; ông Đặng Văn Dũng - Phó Bí thư Thường trực Tỉnh ủy Cà Mau. Cùng dự có các Ủy viên dự khuyết Ban Chấp hành Trung ương Đảng: ông Nguyễn Tuấn Anh - Phó Bí thư Thường trực Tỉnh ủy Lai Châu; ông Trần Đăng Quỳnh - Phó Bí thư Thường trực Tỉnh ủy Ninh Bình.

Về phía quốc tế có lãnh đạo các cơ quan kiểm toán tối cao (SAI) của Azerbaijan, Campuchia, Hy Lạp, Lào và Malaysia; đại diện các SAI Trung Quốc, Ai Cập, Iran, Kazakhstan, Myanmar, Nepal, Indonesia, Singapore, Pakistan và Các Tiểu vương quốc Ả Rập Thống nhất; cùng các đại sứ Azerbaijan, Indonesia, Iran, Malaysia và Campuchia tại Việt Nam.

Hội thảo còn có sự tham dự của đại diện lãnh đạo các cơ quan của Đảng, Quốc hội, Chính phủ, các bộ, ban, ngành, địa phương và KTNN Việt Nam; đại diện các cơ quan ngoại giao, tổ chức quốc tế như ACCA, ICAEW, IMF và Ngân hàng Thế giới; cùng các trường đại học, học viện, viện nghiên cứu, hiệp hội nghề nghiệp, doanh nghiệp kiểm toán, kế toán, tư vấn, chuyên gia và nhà khoa học.

Ngành kiểm toán thích ứng với bối cảnh mới

Phát biểu chào mừng Hội thảo, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng cho rằng thế giới đang chứng kiến những biến động nhanh chóng và rất khó dự báo. Toàn cầu hóa và hội nhập quốc tế, xu hướng quản trị hiện đại, chuyển đổi số, ứng dụng trí tuệ nhân tạo và dữ liệu lớn yêu cầu thực hiện các mục tiêu phát triển bền vững đang làm thay đổi sâu sắc phương thức quản trị quốc gia. Trước bối cảnh đó, yêu cầu bảo đảm việc huy động, phân bổ, quản lý và sử dụng nguồn lực công minh bạch, hiệu quả, bền vững ngày càng cao.

Kiểm toán công hiện đại trên thế giới không còn bó hẹp trong phạm vi kiểm tra tuân thủ tài chính truyền thống mà đã và đang trở thành công cụ quan trọng để cung cấp luận cứ phục vụ hoạch định chính sách vĩ mô, cảnh báo rủi ro hệ thống và nâng cao giá trị công.
thumbnail
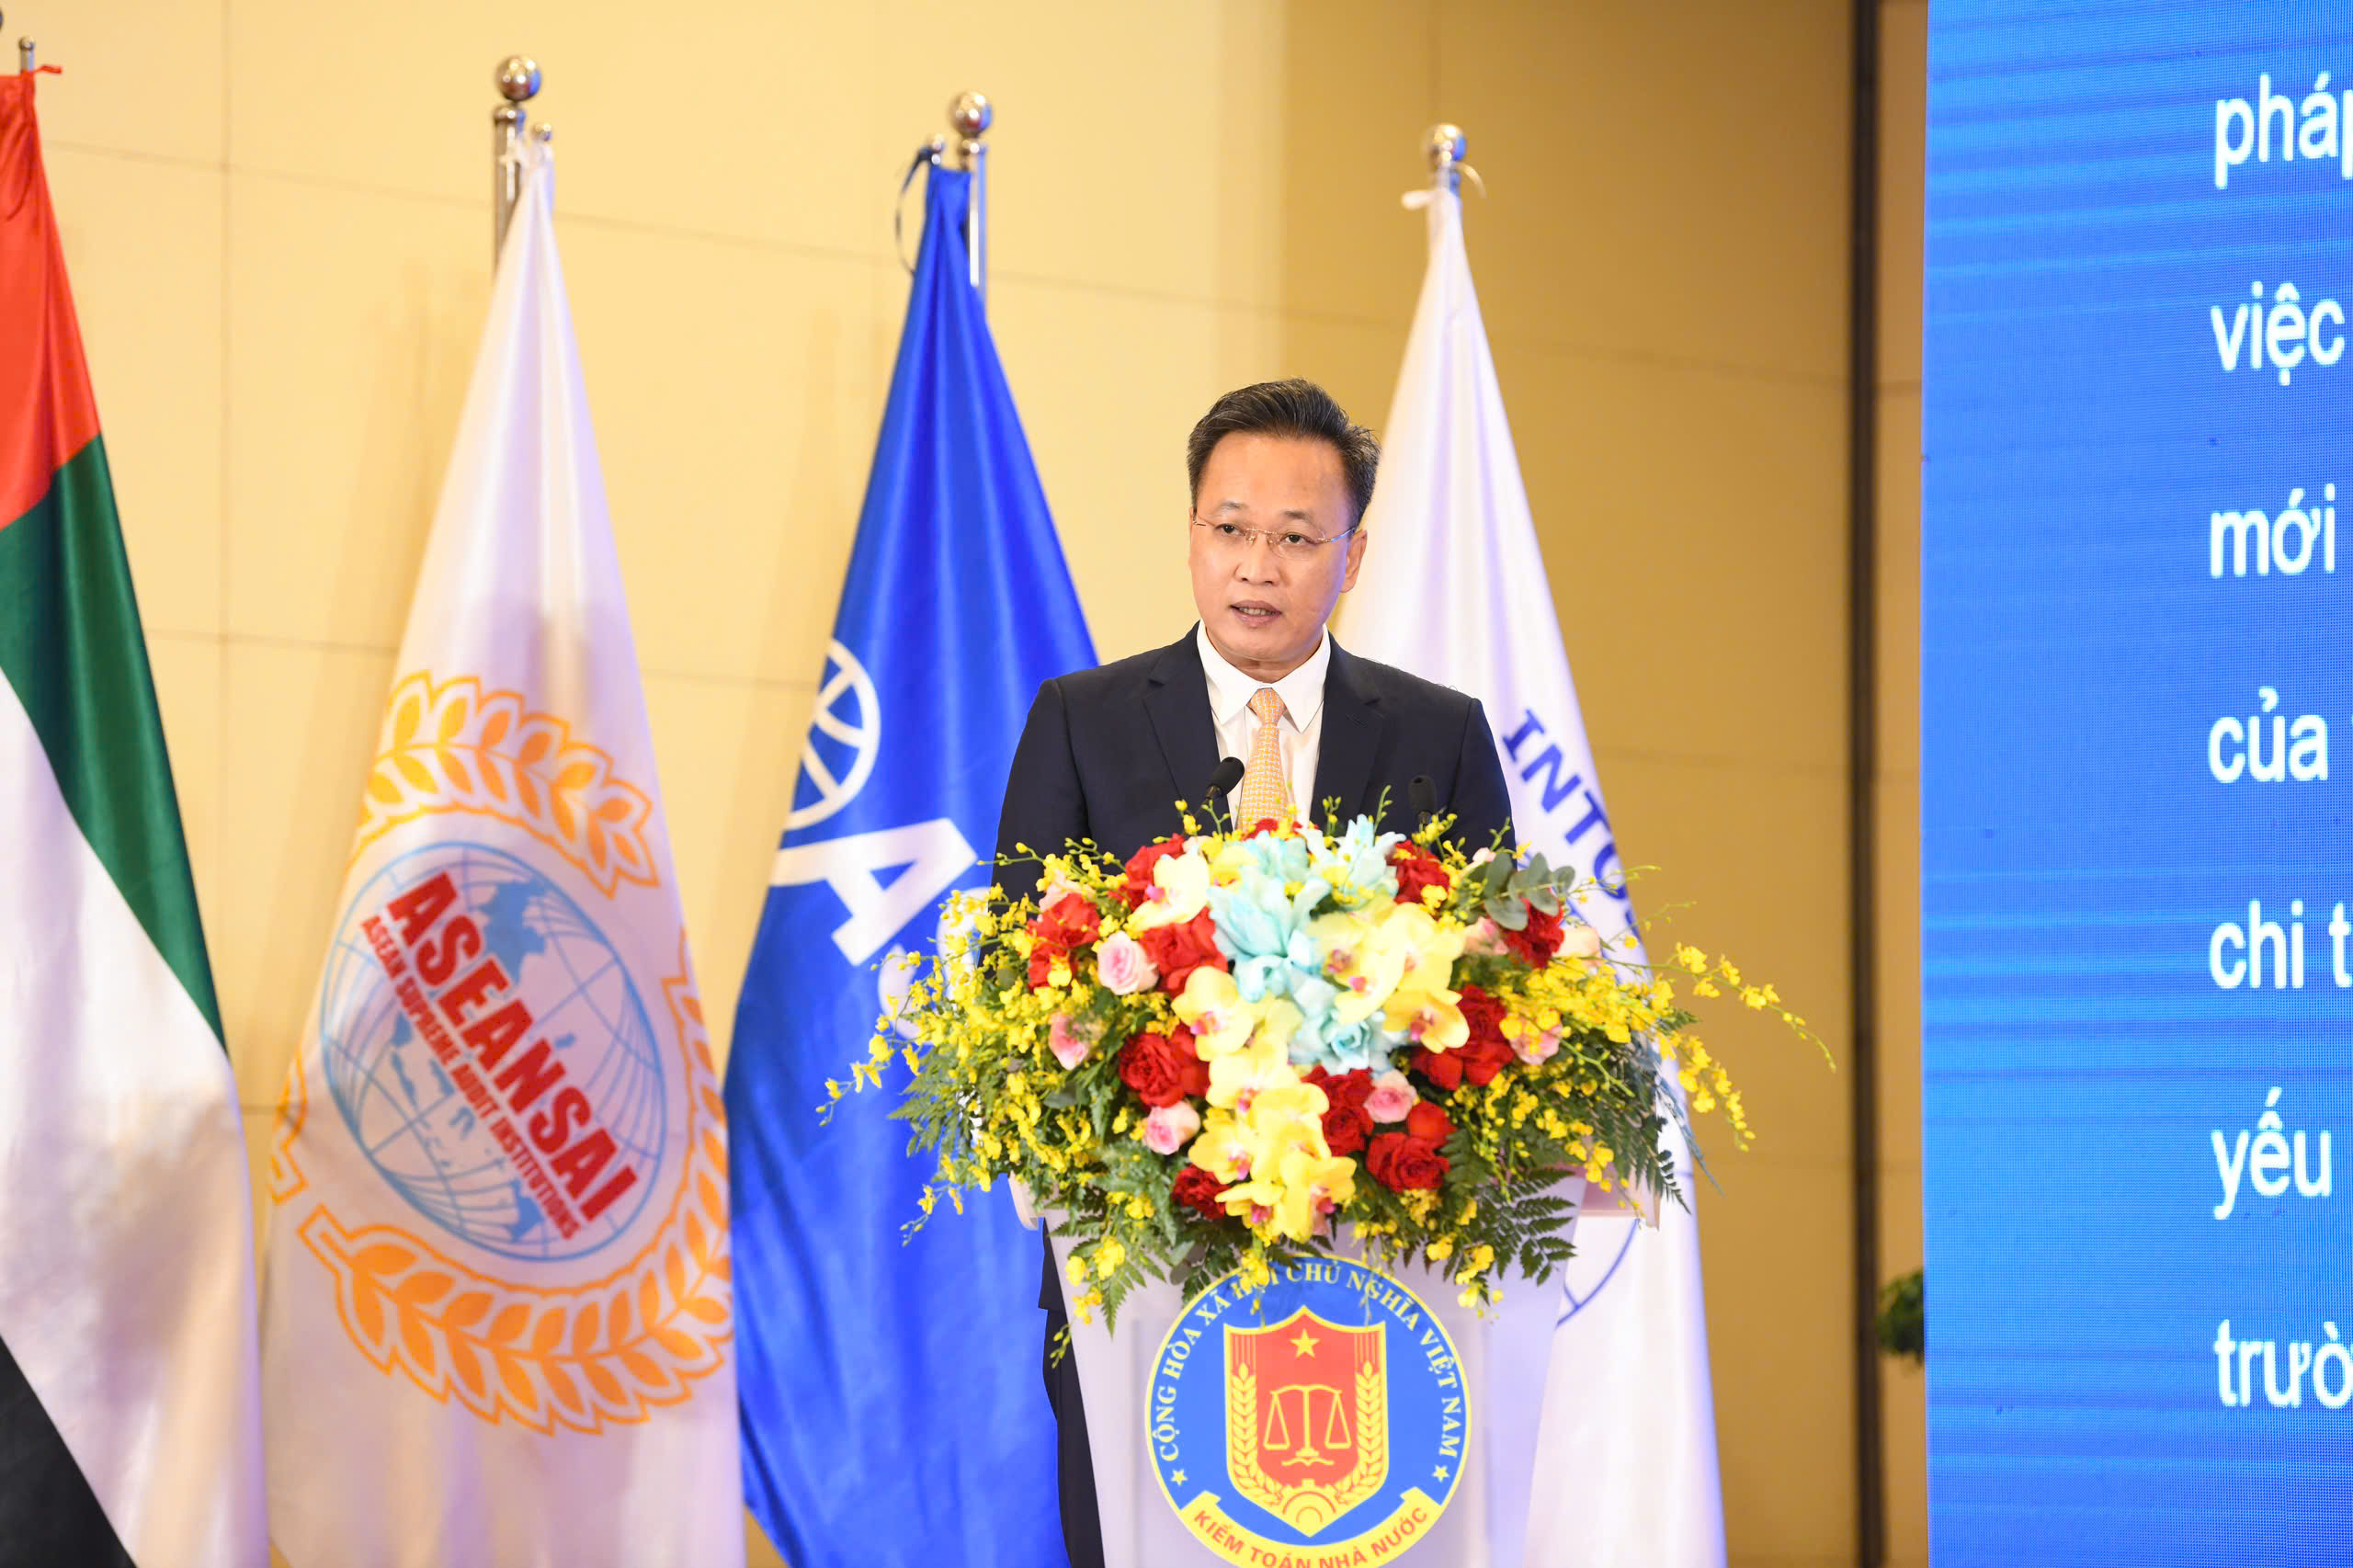
Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa khẳng định cam kết sẽ là thành viên INTOSAI, ASOSAI, ASEANSAI luôn tích cực, chủ động, trách nhiệm và sẵn sàng đồng hành, hợp tác

Các công nghệ như trí tuệ nhân tạo, phân tích dữ liệu lớn, hệ thống thông tin địa lý, ảnh vệ tinh cùng phương thức kiểm toán thời gian thực đang tái cấu trúc toàn diện sâu sắc luận kiểm toán. Đồng thời, sự xuất hiện của các đối tượng kiểm toán mới như tài sản số, cơ sở dữ liệu quốc gia, tài chính xanh, trái phiếu xanh và các chương trình ứng phó biến đổi khí hậu đang mở ra những sự điểm mới, đồng thời cũng đặt ra những yêu cầu mới cho các cơ quan kiểm toán tối cao.

Việt Nam đang bước vào giai đoạn phát triển mới với tầm nhìn chiến lược đã được Đảng và Nhà nước Việt Nam định hình rõ nét. Việt Nam đang đẩy mạnh đổi mới sáng tạo, chuyển đổi số, hoàn thiện thể chế, pháp luật, sắp xếp tổ chức bộ máy tinh gọn, nâng cao hiệu lực, hiệu quả quản trị quốc gia.

Để thực hiện các mục tiêu phát triển cùng với đổi mới mô hình phát triển, huy động và khơi thông các nguồn lực, yêu cầu đặt ra là phải nâng cao hiệu quả phân bổ, quản lý và sử dụng nguồn lực công, bảo đảm an toàn tài chính quốc gia, tăng cường kỷ luật, kỷ cương tài chính, phòng chống tham nhũng, lãng phí, tiêu cực, tạo nền tảng vững chắc cho tăng trưởng nhanh và bền vững.

“Với vai trò là công cụ đắc lực của Đảng, Nhà nước trong kiểm soát nguồn lực công, Kiểm toán nhà nước Việt Nam càng phải đổi mới tư duy, hoàn thiện thể chế, ứng dụng công nghệ hiện đại và nâng cao năng lực nhân sự để thích ứng kịp thời với bối cảnh mới.” - Phó Chủ tịch Quốc hội nhấn mạnh.

Khẳng định tính độc lập của cơ quan kiểm toán tối cao

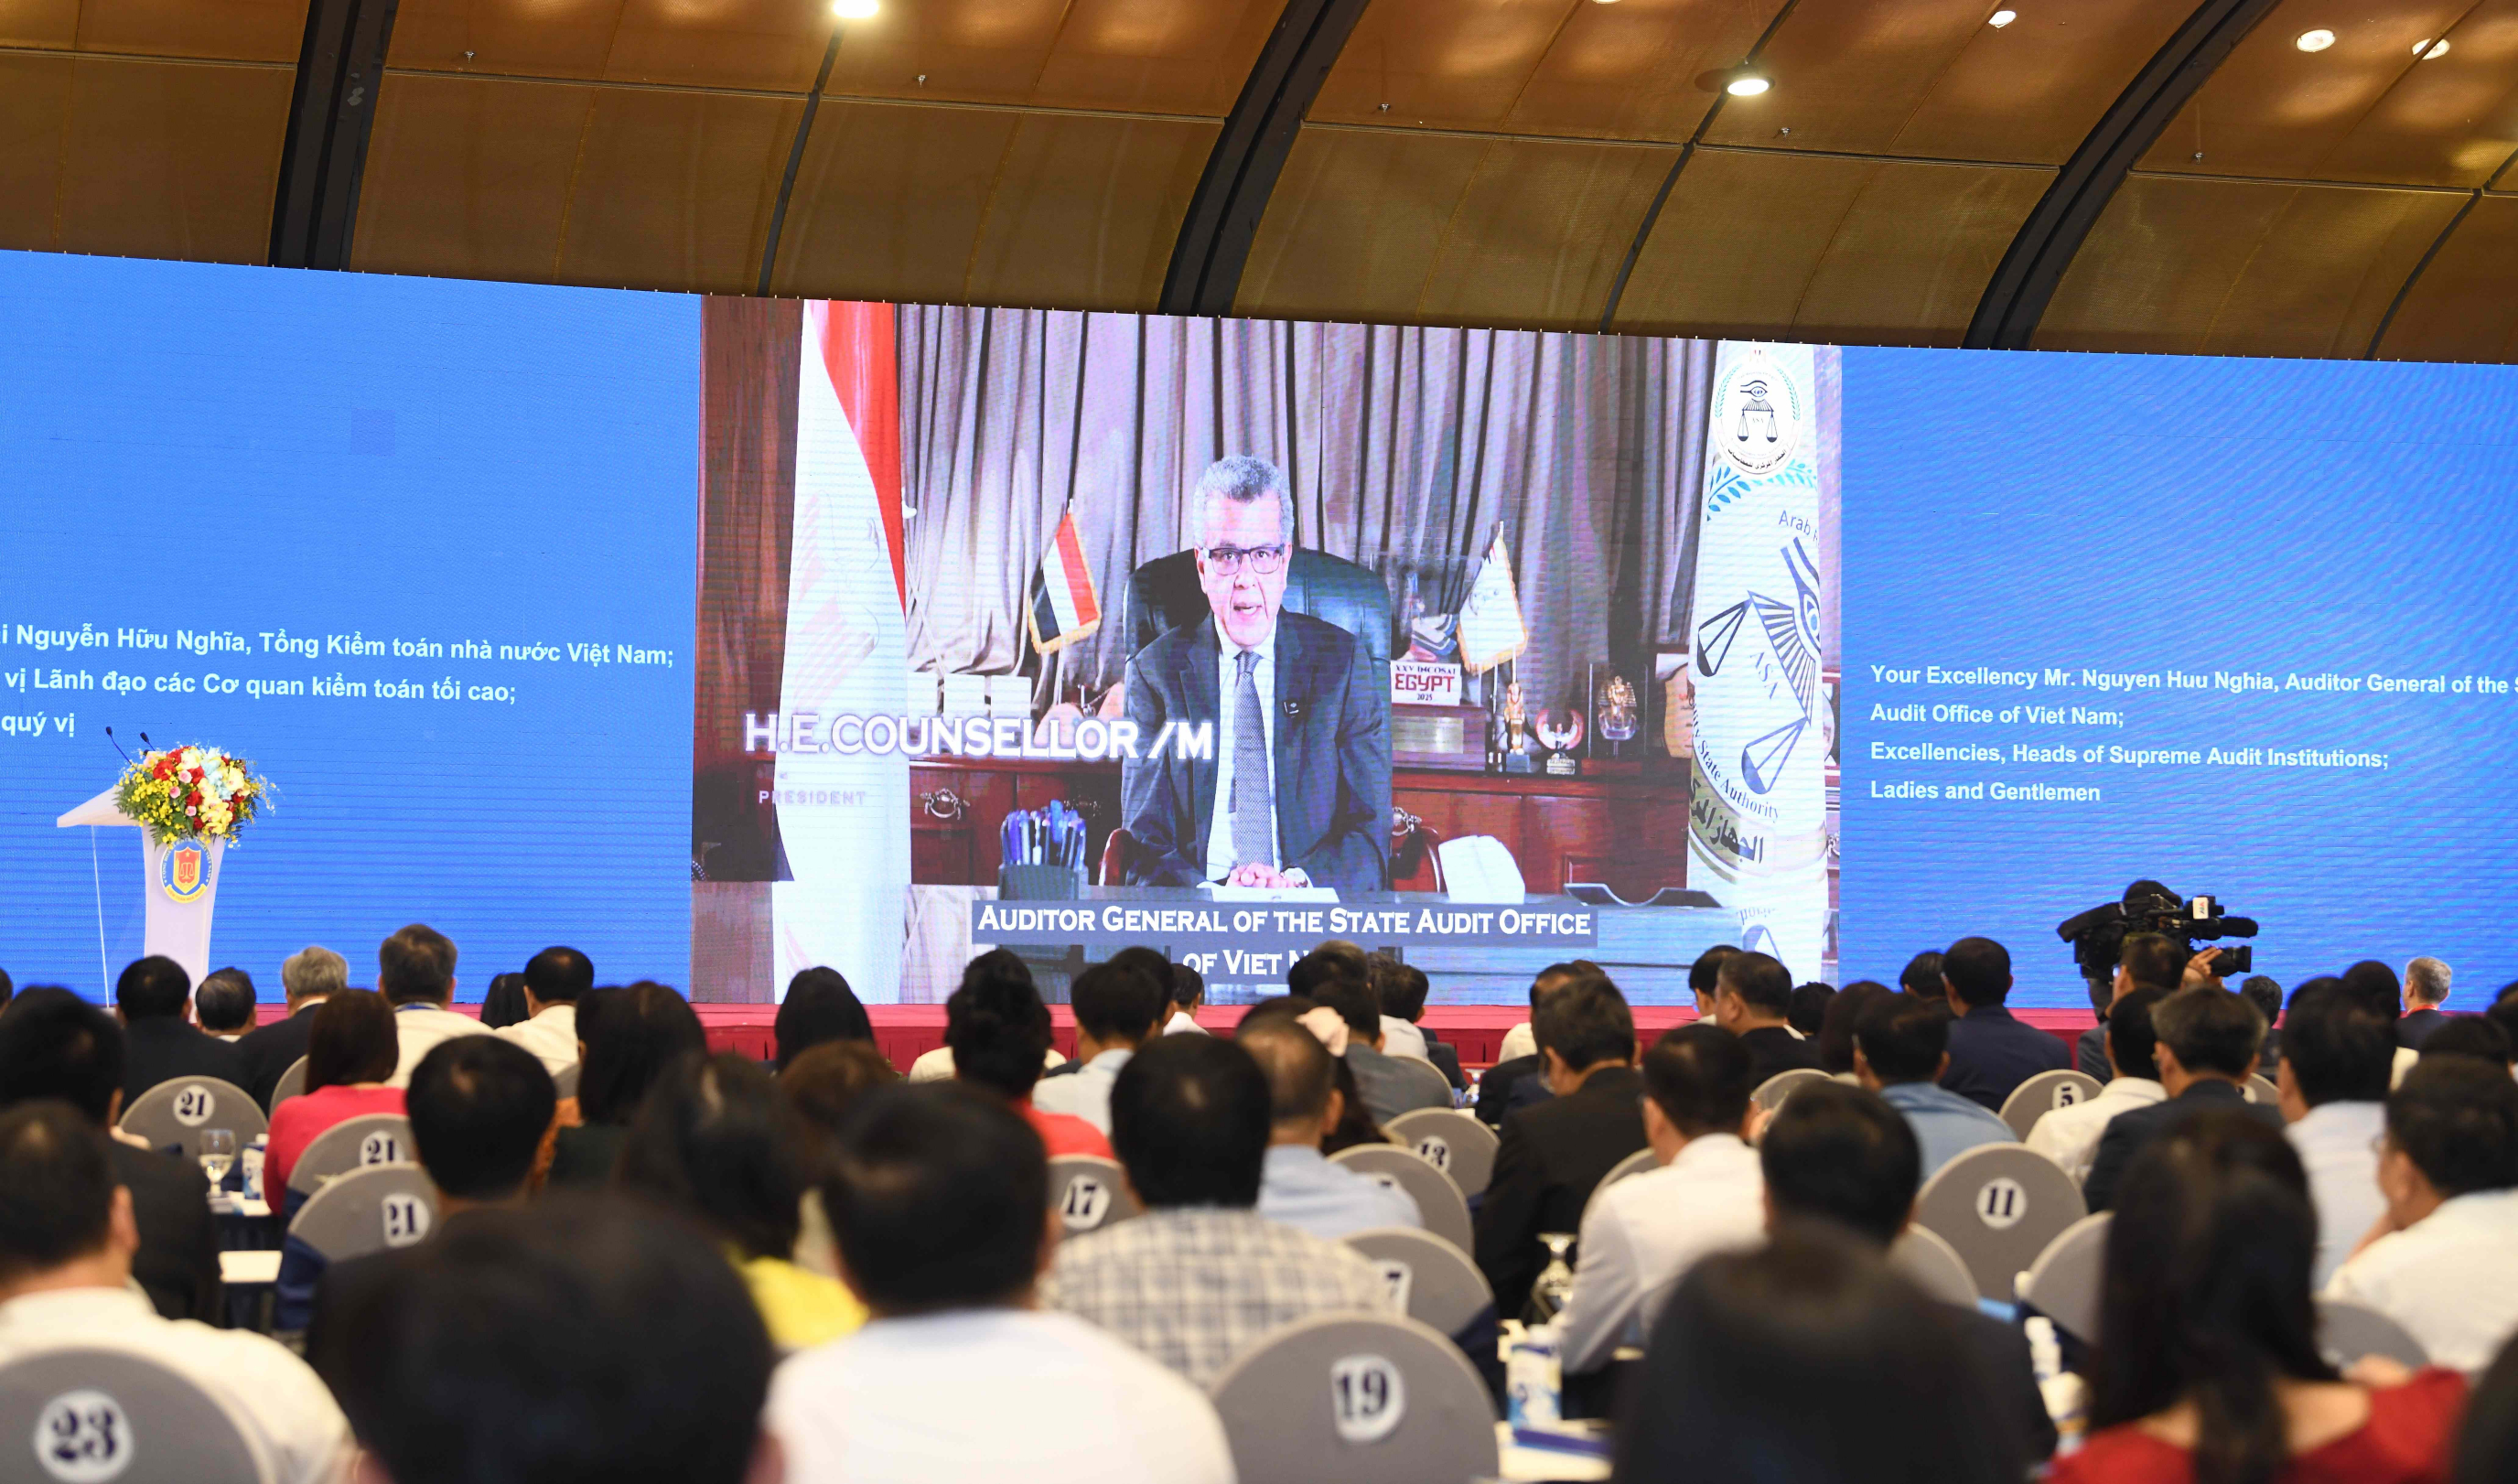
Trong video chào mừng Hội thảo, ông Mohamed el-Faisal Youssef - Chủ tịch Cơ quan Trách nhiệm giải trình Quốc gia Ai Cập, Chủ tịch Tổ chức quốc tế các Cơ quan Kiểm toán tối cao (INTOSAI) cho rằng vai trò thể chế của các Cơ quan kiểm toán tối cao không chỉ dừng ở việc kiểm tra việc sử dụng nguồn lực công, mà còn góp phần nâng cao tính minh bạch, liêm chính và trách nhiệm giải trình; phòng ngừa, xử lý các rủi ro tham nhũng, lãng phí và hành vi sai phạm trong khi vẫn bảo đảm giữ trọn tính độc lập và không đảm nhận chức năng của các cơ quan hành pháp hay lập pháp.
thumbnail
Chủ tịch INTOSAI Mohamed el-Faisal Youssef phát biểu chào mừng hội thảo qua video

Ngày nay, các Cơ quan kiểm toán tối cao hoạt động trong môi trường mà các quyết định trong khu vực công ngày càng phức tạp, dữ liệu gia tăng theo cấp số nhân và các rủi ro ngày càng liên kết chặt chẽ với nhau. Vì vậy, kiểm toán cần vượt ra khỏi việc chỉ phát hiện sai phạm sau khi chúng đã xảy ra, để hướng tới việc tìm hiểu nguồn gốc rủi ro, phân tích xu hướng và đưa ra những dấu hiệu cảnh báo sớm nhằm góp phần bảo vệ nguồn lực công và cải thiện kết quả thực hiện các chính sách, chương trình công. Điều này cho thấy tầm quan trọng của việc chuyển sang kiểm toán dựa trên dữ liệu, tập trung vào rủi ro và kịp thời hơn.

Ông Youssef cho rằng, tiến bộ công nghệ không nên được đo bằng khả năng sử dụng các công cụ ngày càng tinh vi, mà bằng khả năng sử dụng chúng một cách có trách nhiệm và chuyên nghiệp. Dữ liệu không trở thành bằng chứng kiểm toán chỉ vì sẵn có. Thuật toán không thể thay thế xét đoán chuyên môn, và trí tuệ nhân tạo không thể thay thế tính độc lập cũng như trách nhiệm nghề nghiệp của kiểm toán viên. Vì vậy, chuyển đổi số thực chất trong các Cơ quan kiểm toán tối cao phải dựa trên một khuôn khổ đồng bộ, kết hợp các yếu tố: pháp luật, tính độc lập, quyền tiếp cận dữ liệu, an toàn thông tin, chất lượng bằng chứng kiểm toán, phương pháp luận kiểm toán không ngừng phát triển và đầu tư phát triển năng lực con người.

“Tôi tin rằng đổi mới trong kiểm toán không phải là mục đích tự thân, mà là phương tiện để tăng cường tính độc lập, tính chuyên nghiệp, sự minh bạch, trách nhiệm giải trình và tác động của kiểm toán.” - Chủ tịch INTOSAI khẳng định.

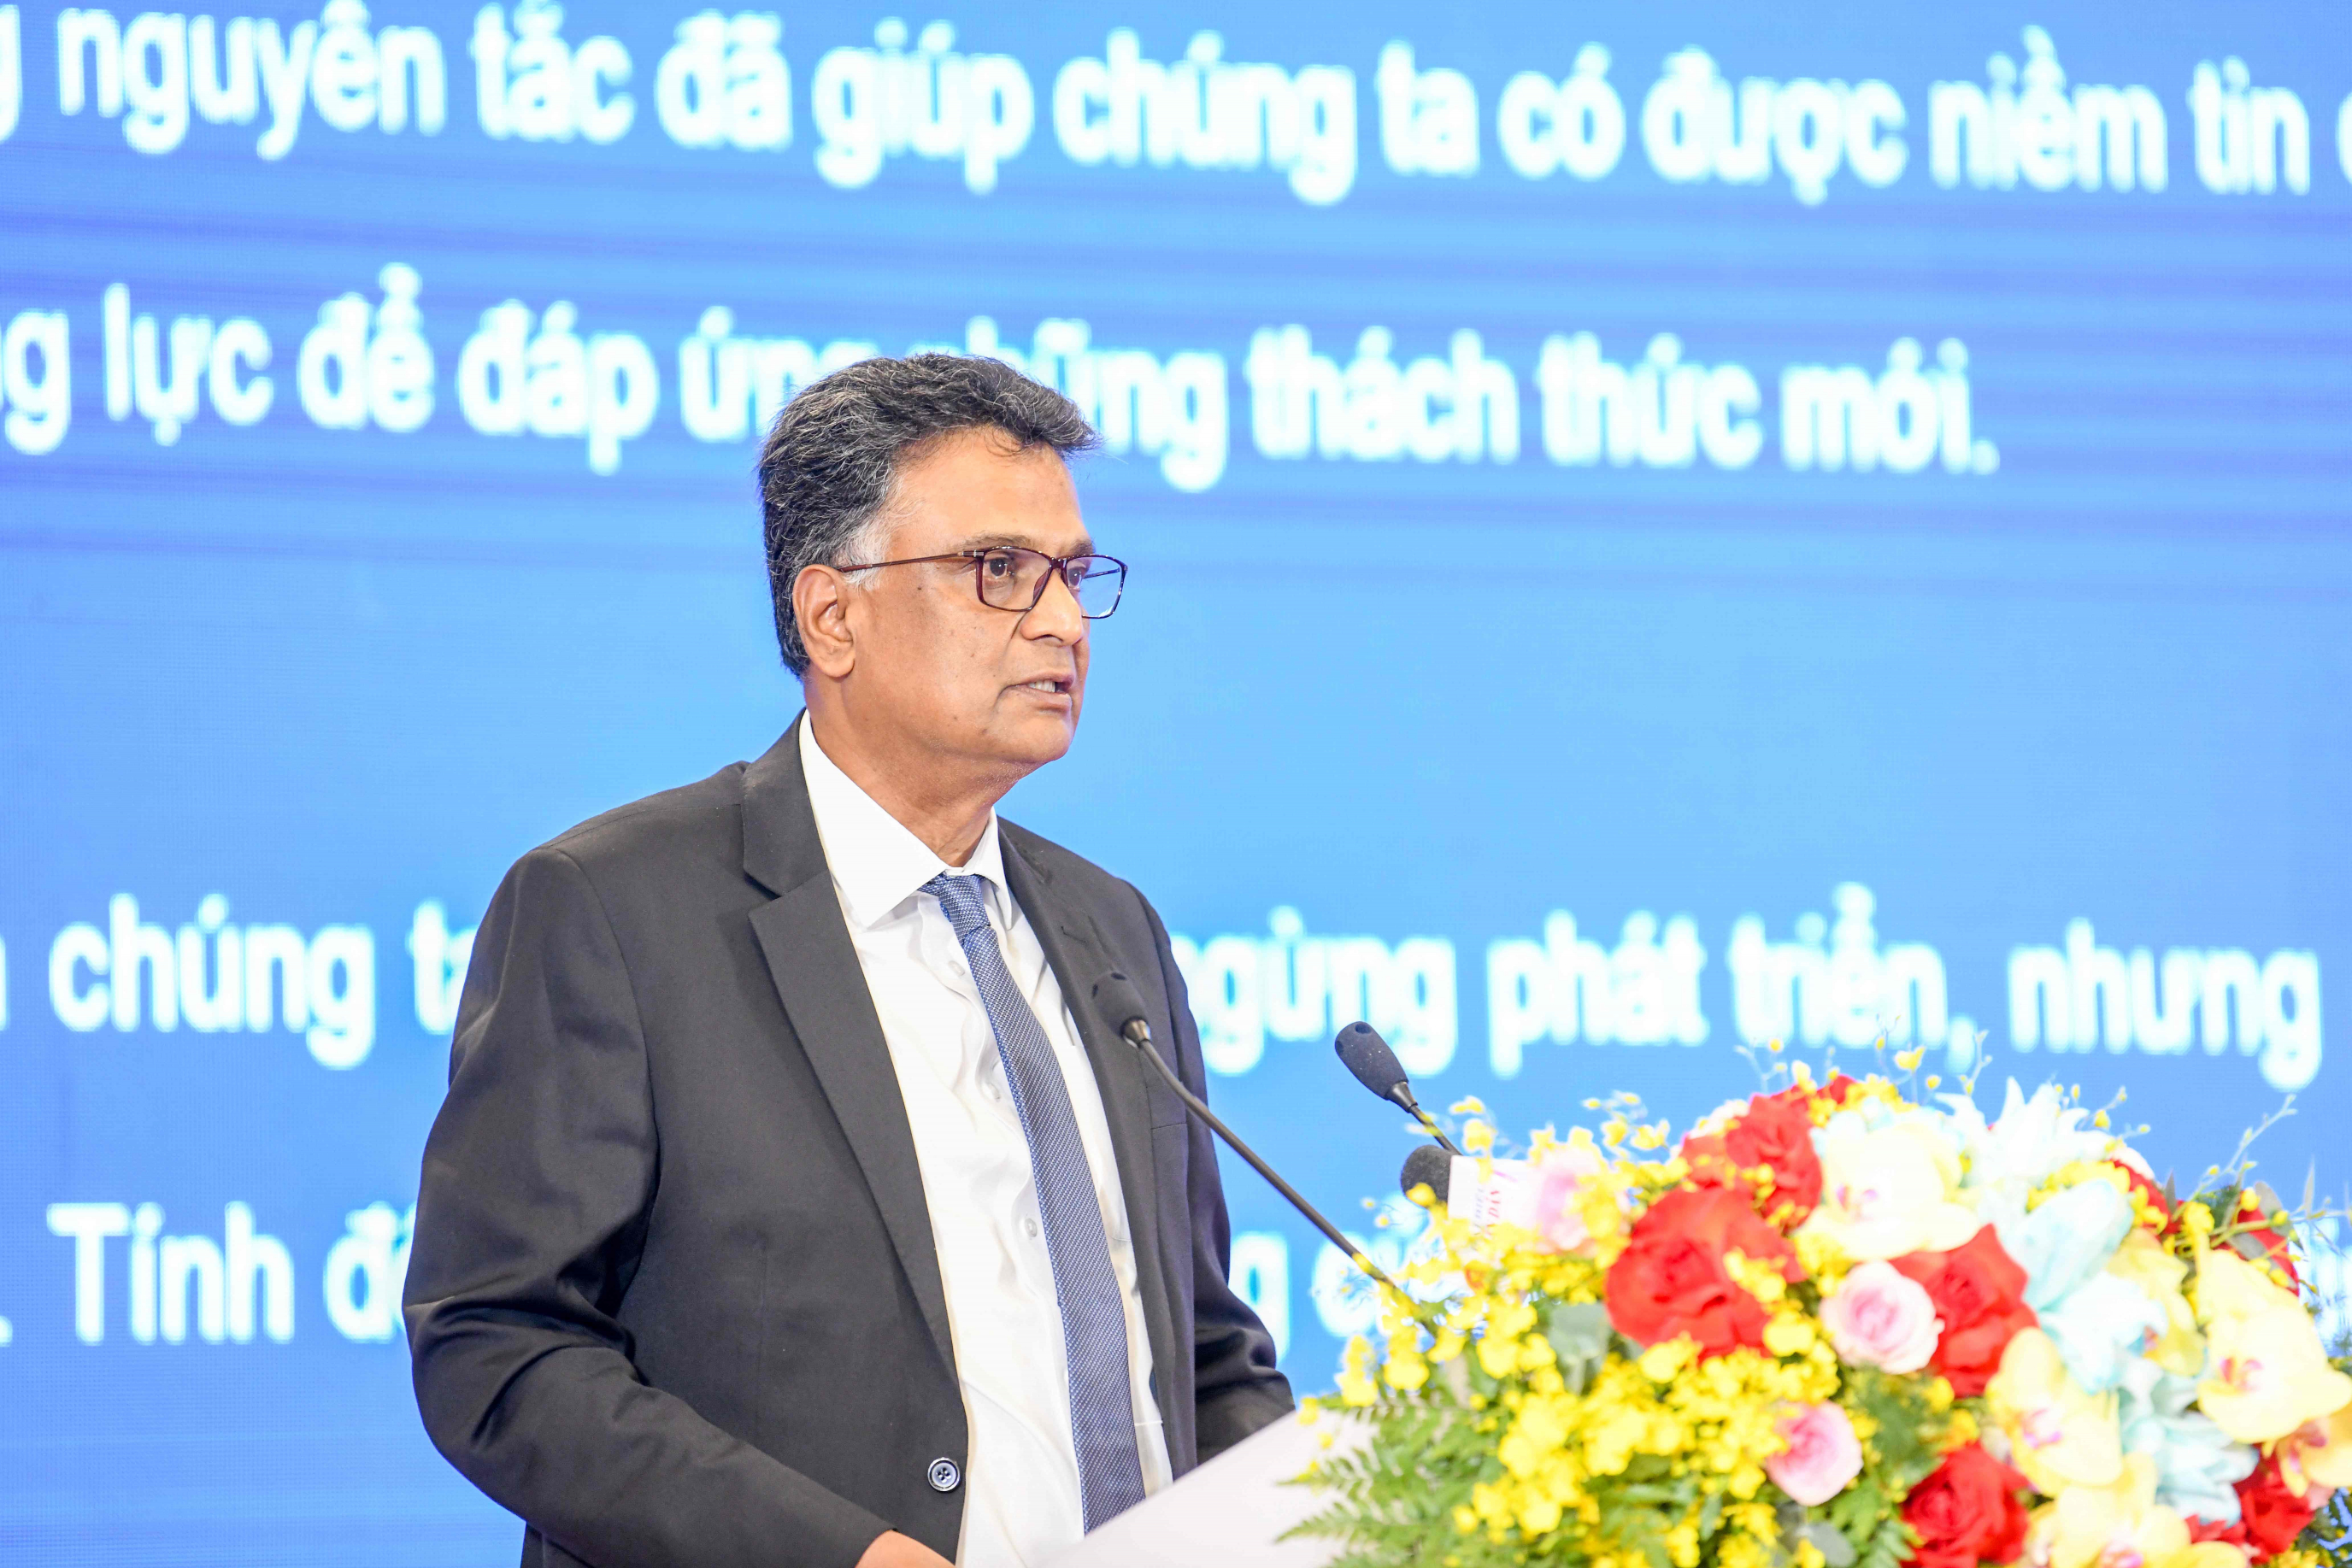
Chia sẻ về giá trị của cơ quan kiểm toán tối cao, ông K. Sanjay Murthy - Tổng Kiểm toán và Kiểm soát Ấn Độ, Chủ tịch ASOSAI cho rằng một cơ quan nhận được sự tôn trọng không chỉ vì cơ quan đó có thể lên tiếng một cách tự do, mà còn vì các kết luận của cơ quan đó xứng đáng được tin cậy. Nhiệm vụ đặt ra không chỉ là xây dựng một cơ quan kiểm toán vững mạnh hơn. Đó là xây dựng một thiết chế duy trì tính độc lập, sự phù hợp và sự tin cậy trong quá trình thay đổi sâu sắc.
thumbnail
Ông K. Sanjay Murthy - Tổng Kiểm toán và Kiểm soát Ấn Độ, Chủ tịch ASOSAI phát biểu tại Hội thảo

“Kiểm toán thế hệ mới không chỉ phải giải thích những gì đã sai. Kiểm toán còn phải giúp các chính phủ nhận thấy rủi ro đang hình thành từ đâu. Điều này không có nghĩa là kiểm toán viên trở thành người hoạch định chính sách. Điều này cũng không có nghĩa là làm suy giảm tính độc lập của chúng ta. Điều đó có nghĩa là làm cho trách nhiệm giải trình trở nên kịp thời hơn và hữu ích hơn.”

Công nghệ mang lại những cách thức mới để thực hiện nhiệm vụ. Nhưng công nghệ không phải là liều thuốc cho mọi thách thức. Công nghệ cũng mang theo rủi ro: chất lượng dữ liệu kém, lo ngại về quyền riêng tư, các mối đe dọa an ninh mạng và thiên lệch thuật toán. Mục tiêu của các cơ quan kiểm toán không phải là dùng công nghệ để thay thế xét đoán chuyên môn. Mục tiêu là củng cố xét đoán chuyên môn thông qua công nghệ.

“Công nghệ có thể giúp chúng ta thấy nhiều hơn. Xét đoán chuyên môn giúp chúng ta hiểu những gì mình thấy. Tính liêm chính quyết định cách chúng ta hành động dựa trên những điều đó.” - ông K. Sanjay Murthy khẳng định.

Kiểm toán nhà nước Việt Nam cam kết tích cực, chủ động, trách nhiệm và sẵn sàng đồng hành, hợp tác

Phát biểu khai mạc Hội thảo, Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa khẳng định, trong thời gian gần đây các cơ quan kiểm toán tối cao không ngừng đổi mới về thể chế, chính sách, đẩy mạnh chuyển đổi số, ứng dụng trí tuệ nhân tạo, triển khai các mô hình kiểm toán dựa trên cơ sở ứng dụng AI, phân tích dữ liệu lớn, thực hiện giám sát thường xuyên, đánh giá phân tích rủi ro, kiểm toán từ xa, kiểm toán chuyên đề, kiểm toán hoạt động, nhấn mạnh đánh giá tính kinh tế, hiệu lực, hiệu quả của việc quản lý sử dụng các nguồn lực công và các chương trình, chính sách phát triển của quốc gia.

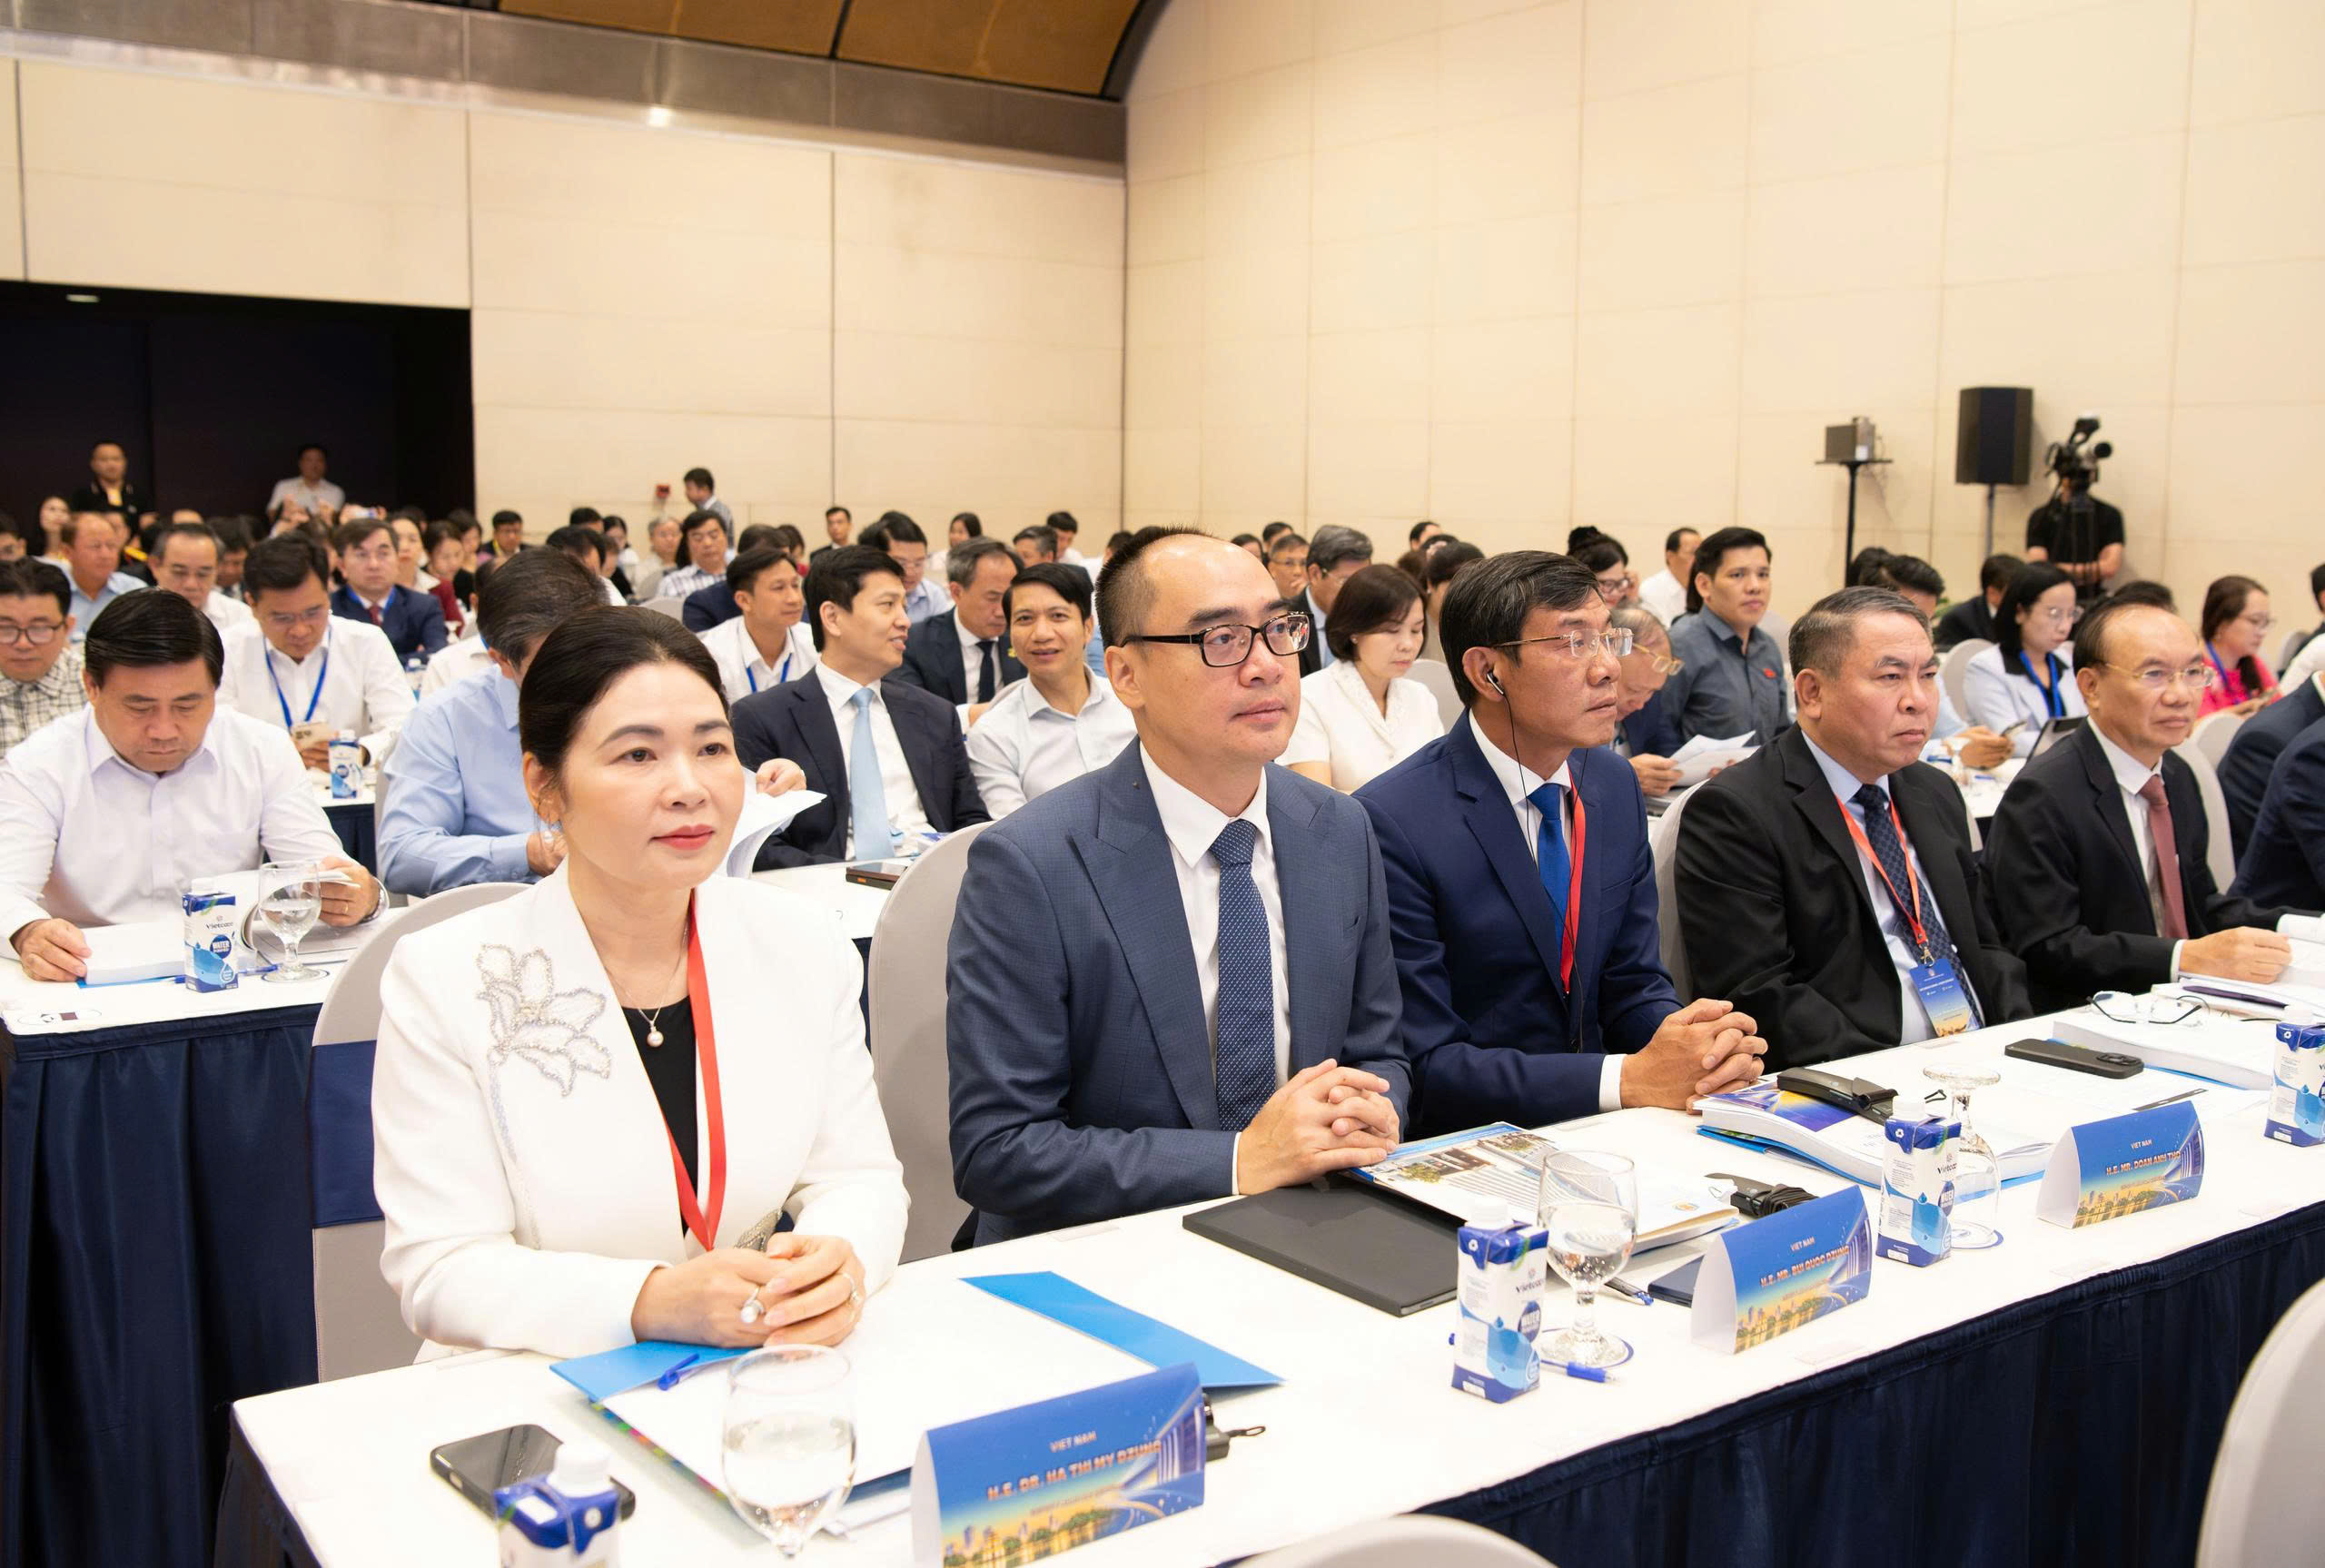
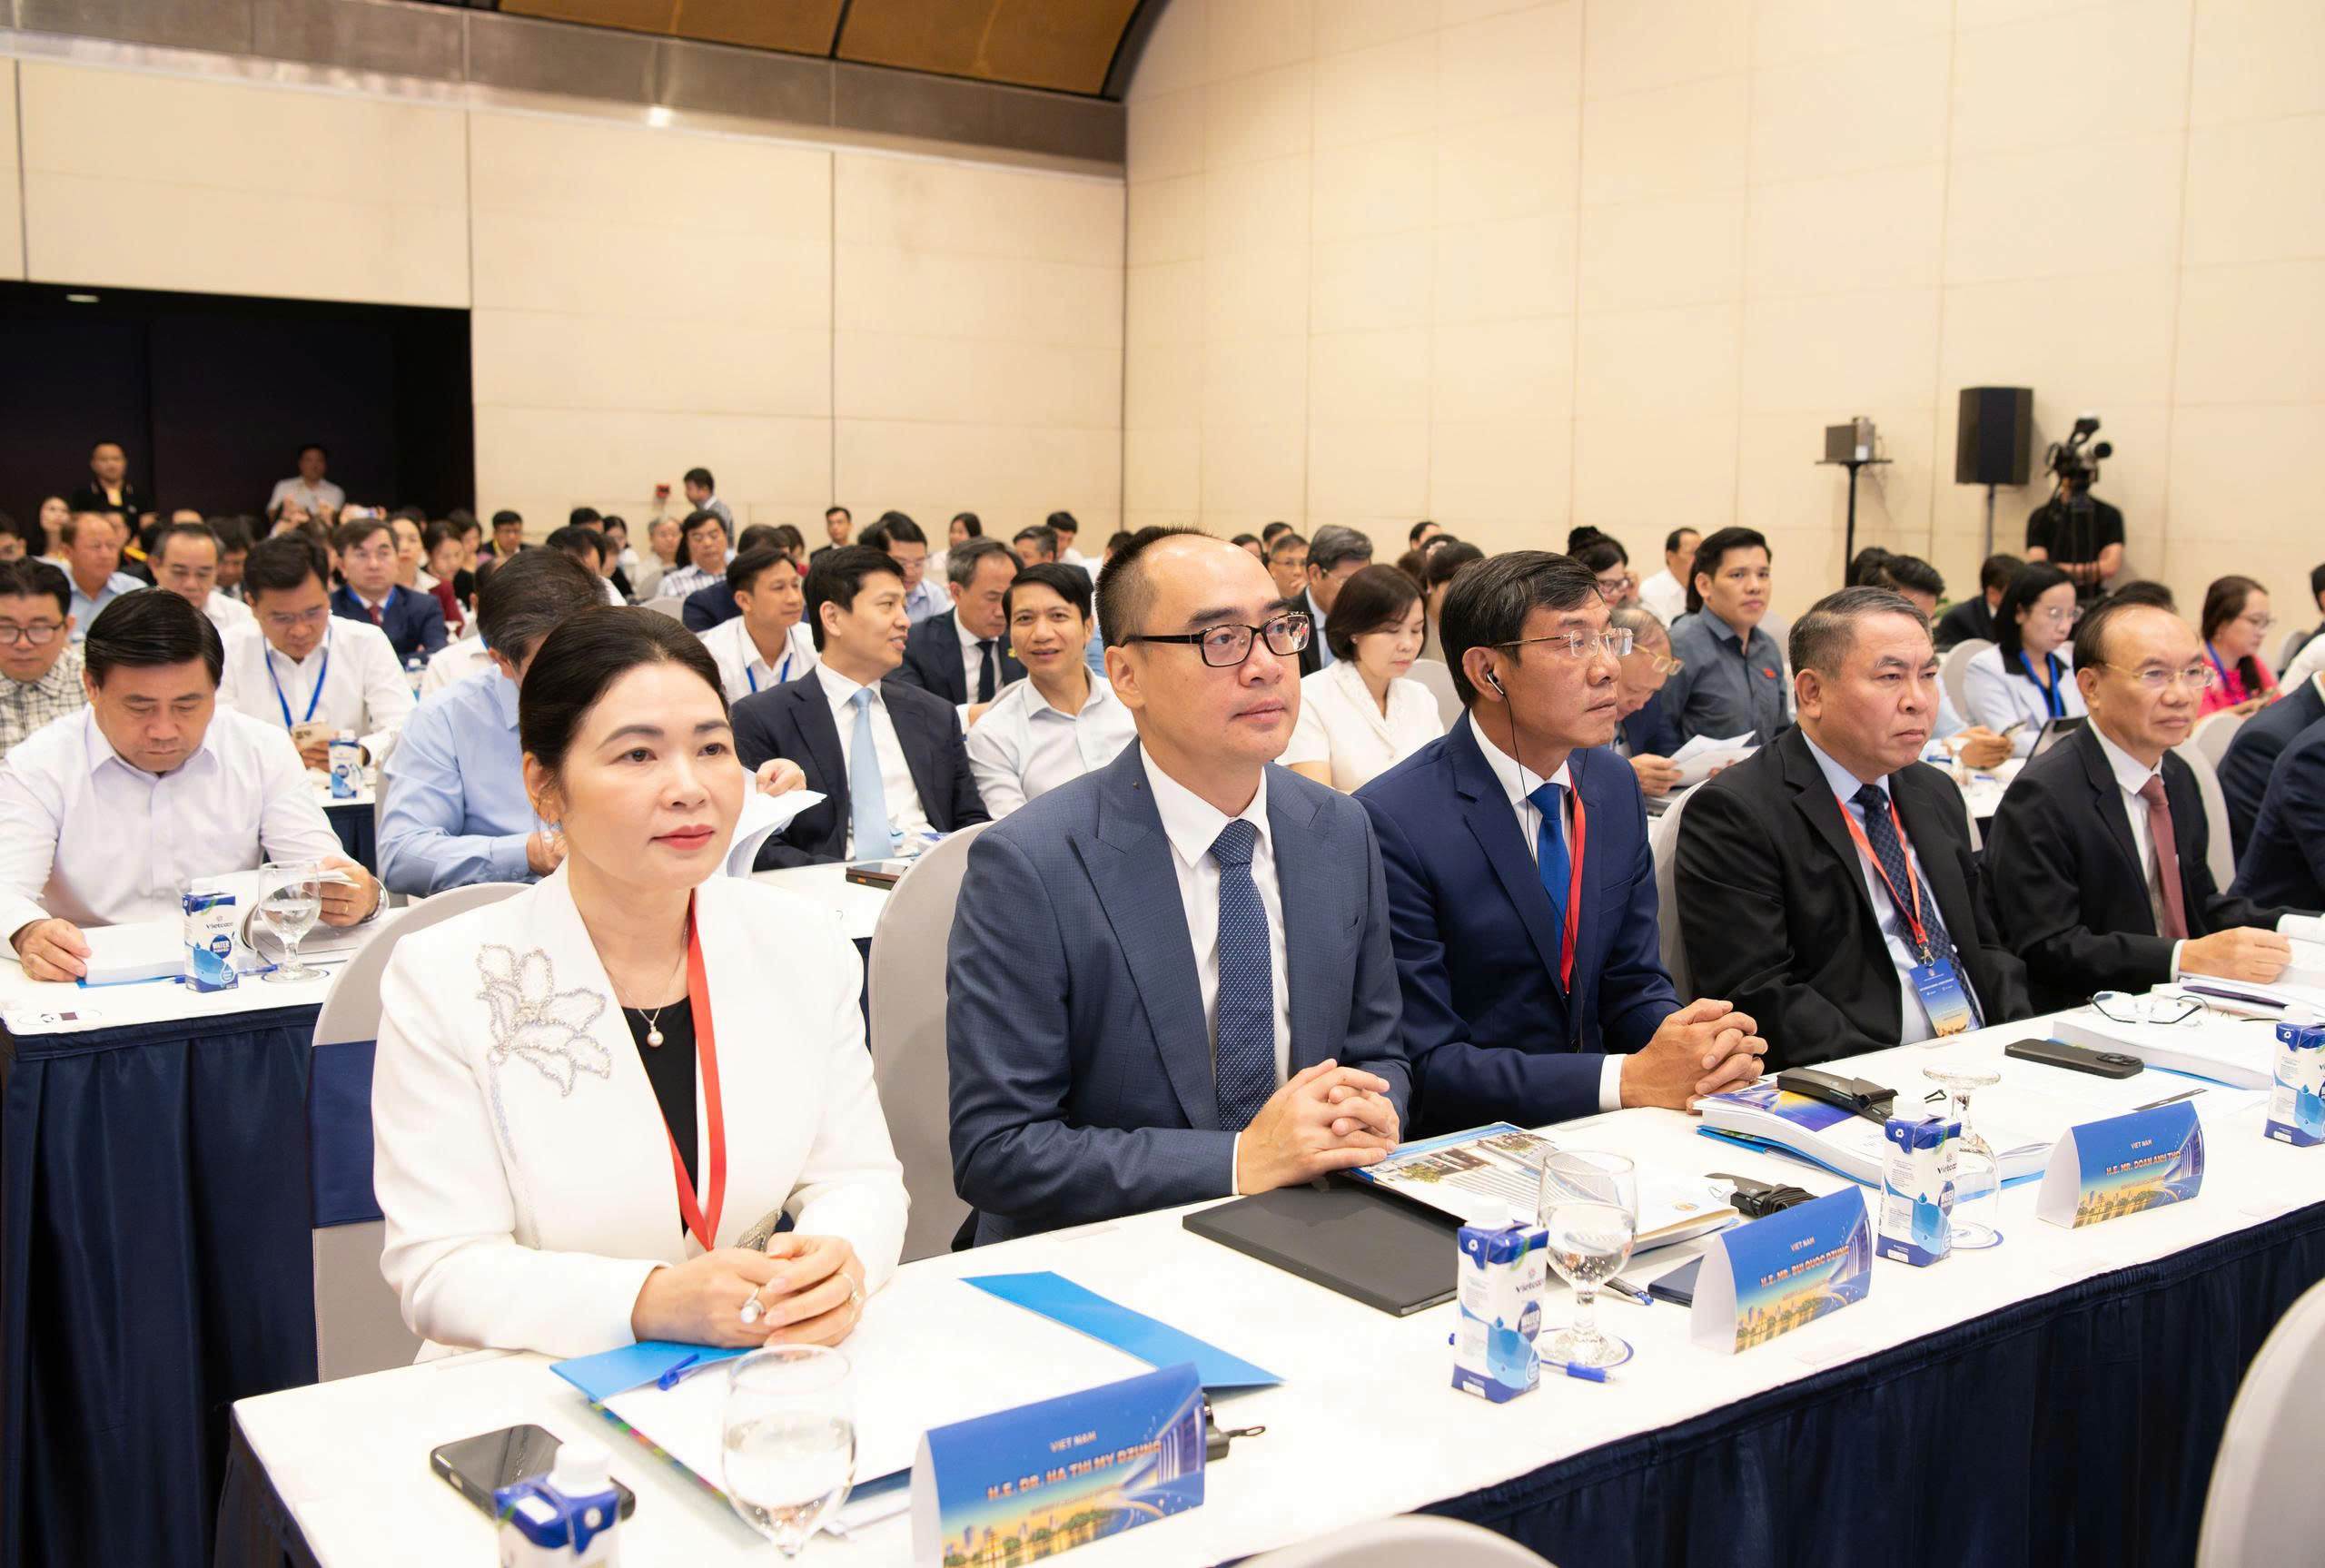
Sứ mệnh, phương thức hoạt động, cách thức quản trị, tổ chức hoạt động kiểm toán cần có sự điều chỉnh để thích ứng linh hoạt với tình hình mới để đáp ứng kỳ vọng ngày càng cao của người dân, củng cố địa vị pháp lý, vị thế độc lập và thực hiện mục tiêu góp phần nâng cao tính minh bạch, trách nhiệm giải trình, liêm chính của hệ thống quản trị công, bảo đảm kỷ cương, hiệu quả trong quản lý, sử dụng các nguồn lực công.
thumbnail
Lãnh đạo Kiểm toán nhà nước tham dự Hội thảo

Để thích ứng với bối cảnh tình hình mới và đáp ứng yêu cầu phát triển của đất nước trong giai đoạn mới, Kiểm toán nhà nước đã và đang tích cực đổi mới toàn diện về thể chế, chính sách, pháp luật, tổ chức bộ máy và hoạt động, với trọng tâm là xây dựng Chiến lược phát triển đến năm 2035, tầm nhìn đến năm 2045 và sửa đổi, bổ sung Luật Kiểm toán nhà nước.

Tổng Kiểm toán nhà nước cho rằng, Hội thảo này cũng giúp các nhà lãnh đạo, quản lý, nhà xây dựng chính sách, công chúng trong nước hiểu rõ hơn, đúng hơn, đầy đủ hơn về bản chất, mục tiêu, phương thức và những điều kiện bảo đảm hoạt động hiệu quả của các cơ quan kiểm í cao nói chung và của Kiểm toán nhà nước nói riêng.

“Kiểm toán nhà nước Việt Nam khẳng định cam kết sẽ là thành viên INTOSAI, ASOSAI, ASEANSAI luôn tích cực, chủ động, trách nhiệm và sẵn sàng đồng hành, hợp tác cùng các SAI trong giải quyết các thách thức chung, xây dựng cộng đồng các SAI hiệu quả, uy tín, liêm chính, chuyên nghiệp, chuẩn mực, tiến bộ, vững mạnh vì một thế giới hòa bình, hạnh phúc, thịnh vượng và phát triển bền vững.” - Tổng Kiểm toán nhà nước khẳng định.
thumbnail
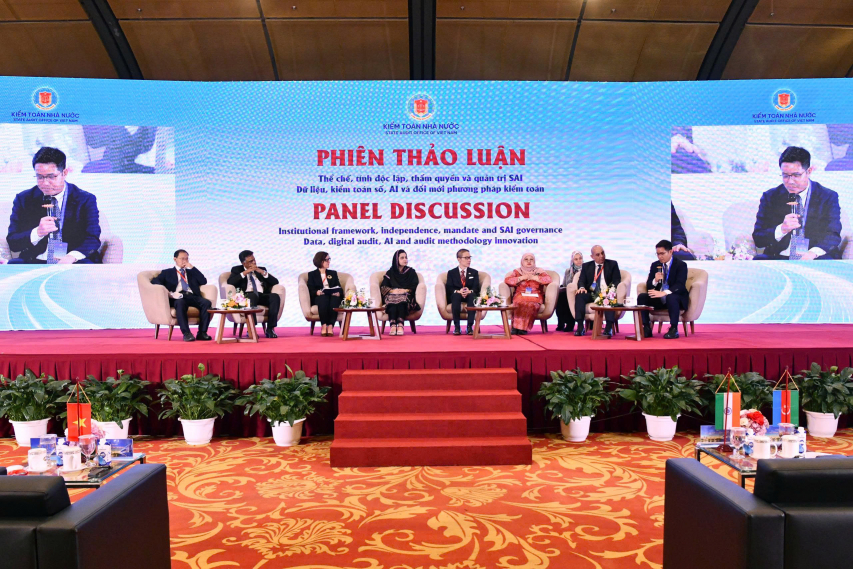
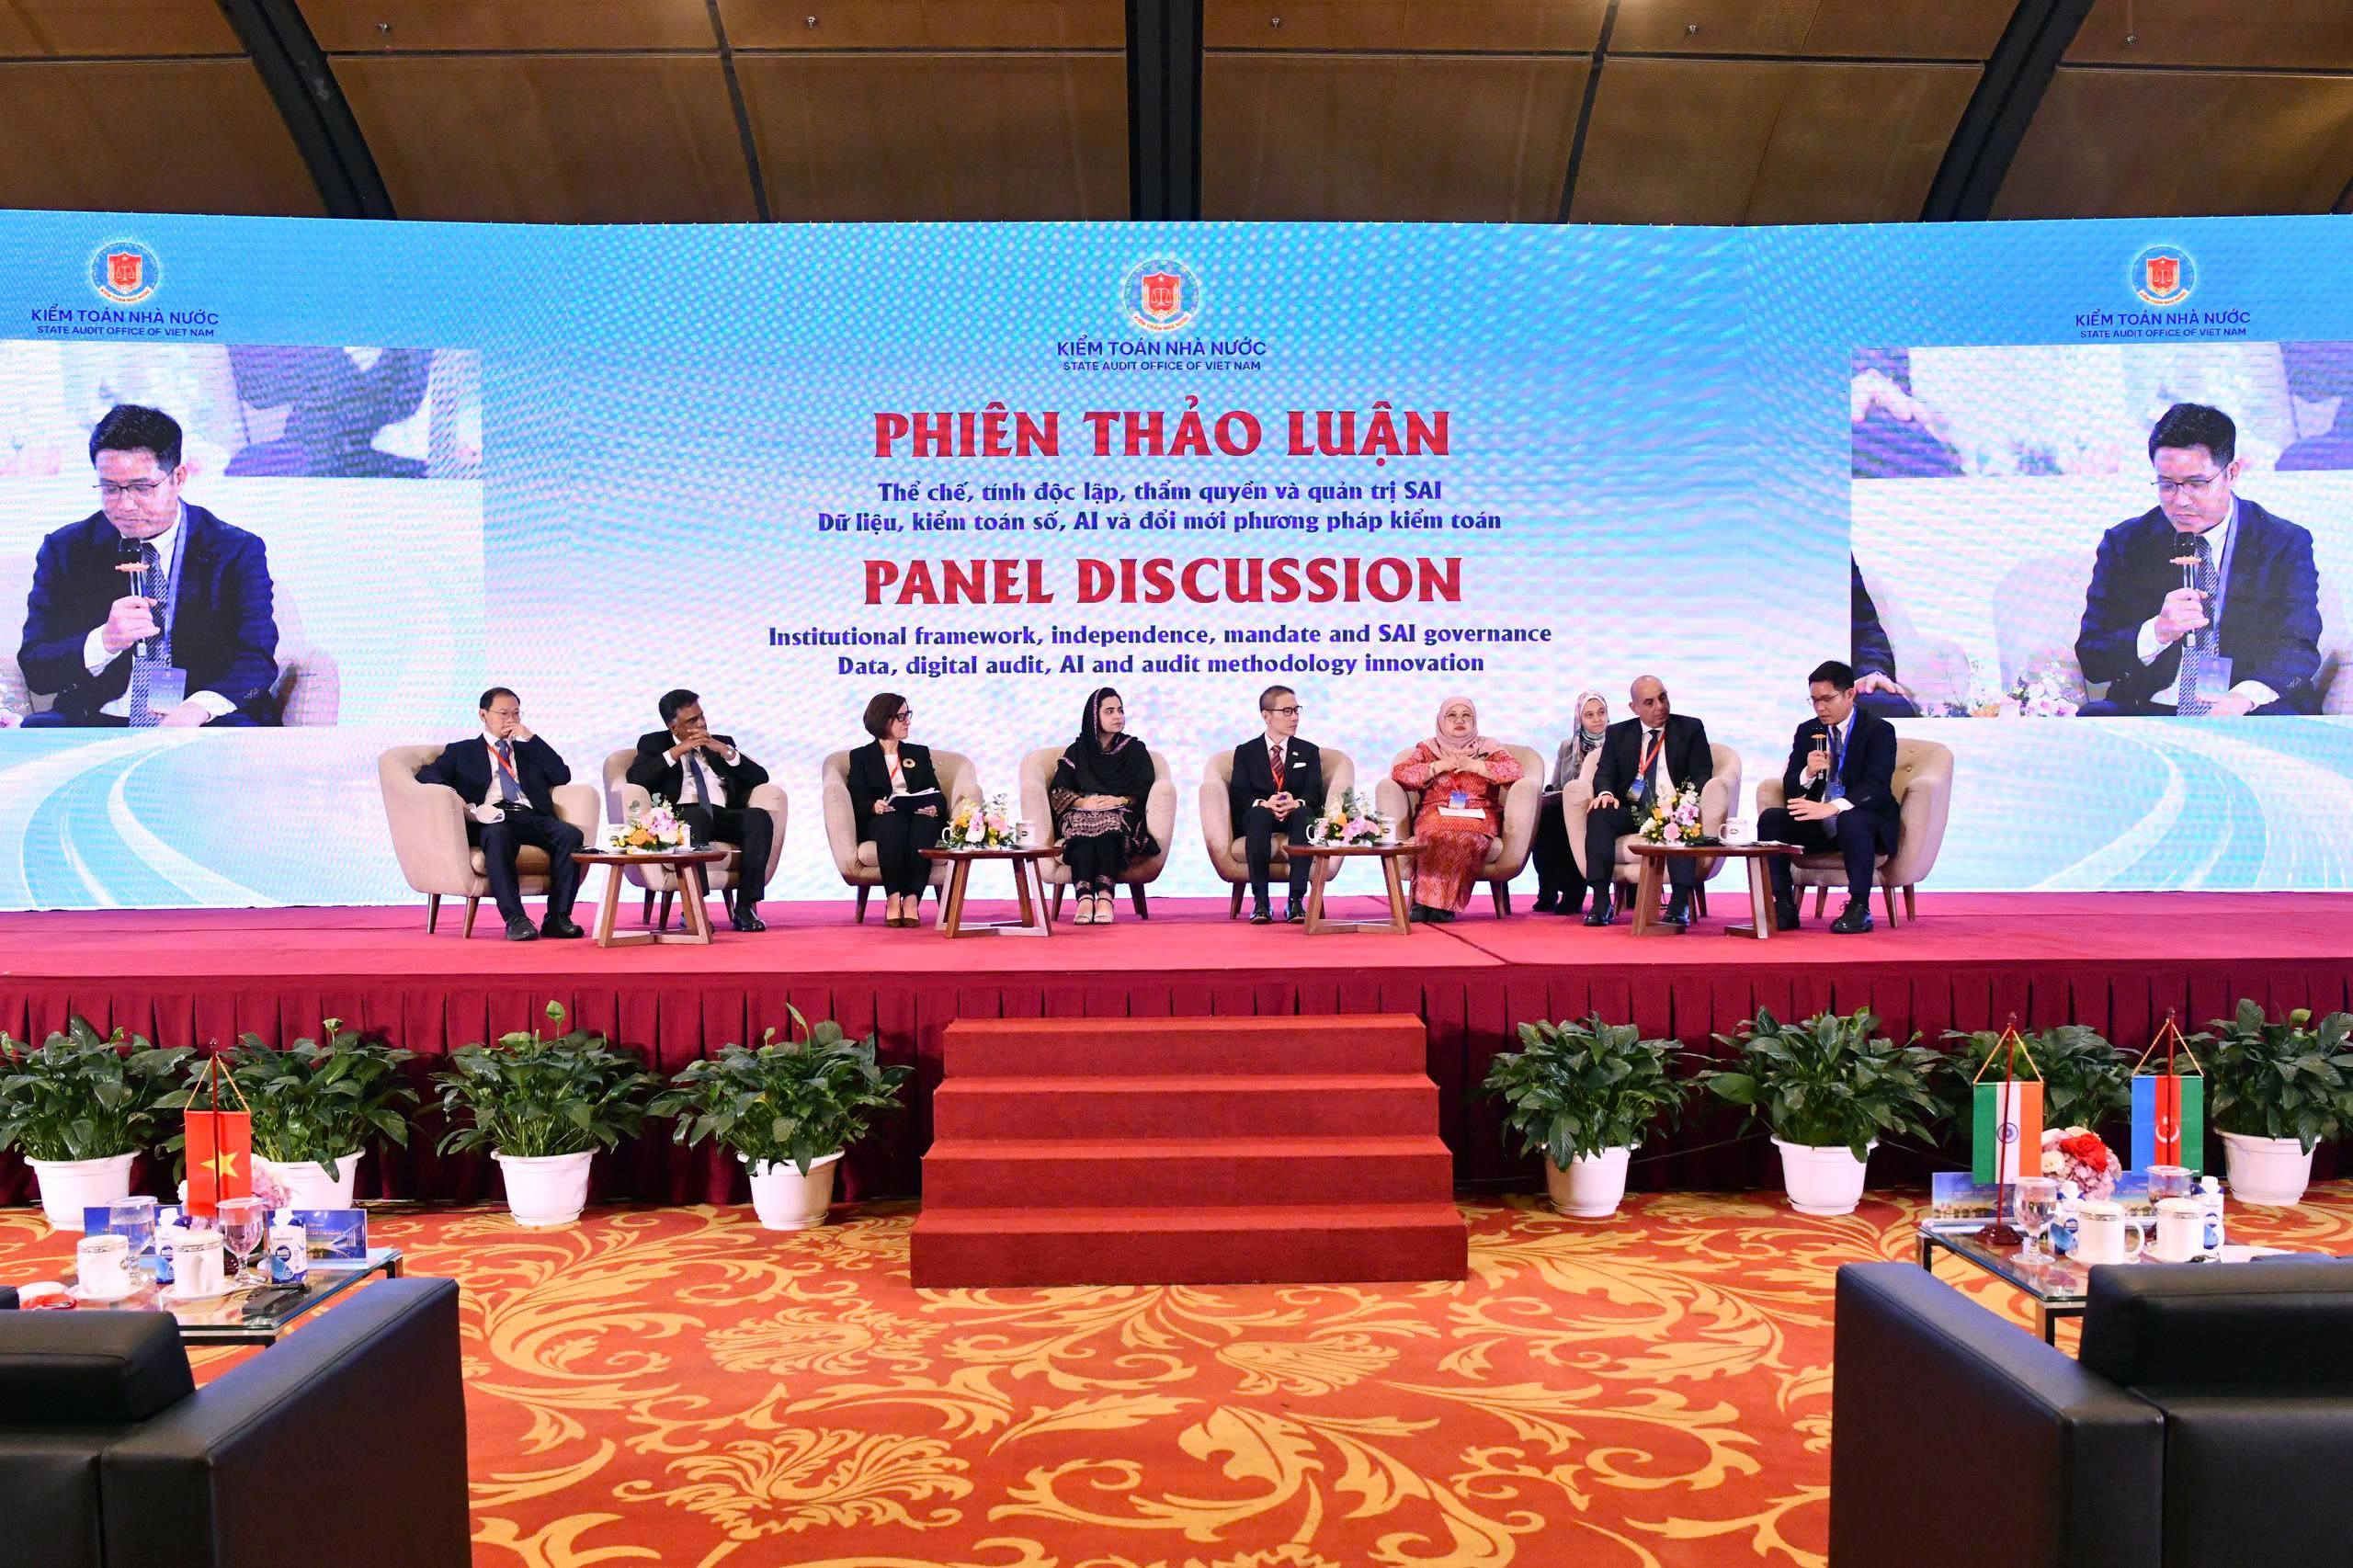
Các đại biểu thảo luận trực tiếp tại Hội trường

Các tham luận trực tiếp và ý kiến thảo luận tại Hội thảo “Cơ quan kiểm toán tối cao trong bối cảnh mới: Tầm nhìn - thể chế - đổi mới” đã làm rõ nhiều vấn đề quan trọng về địa vị pháp lý, tính độc lập và vai trò của Cơ quan kiểm toán tối cao trong hệ thống quản trị quốc gia; cơ chế bảo đảm hiệu lực hoạt động kiểm toán, giá trị pháp lý của báo cáo kiểm toán và việc thực hiện kiến nghị kiểm toán; đồng thời cùng trao đổi, chia sẻ kinh nghiệm quốc tế về tầm nhìn, chiến lược phát triển của SAI, xu thế kiểm toán mới cũng như việc ứng dụng chuyển đổi số, dữ liệu lớn và trí tuệ nhân tạo trong hoạt động kiểm toán.

Hội thảo một lần nữa khẳng định, trong bối cảnh quản trị công và kiểm toán công thế giới đang chuyển dịch mạnh mẽ trước những yêu cầu về chuyển đổi số, phát triển bền vững, biến đổi khí hậu và trách nhiệm giải trình ngày càng cao, các nguyên tắc cốt lõi của INTOSAI về địa vị pháp lý, tính độc lập, thẩm quyền tiếp cận thông tin và trách nhiệm giải trình của Cơ quan kiểm toán tối cao, được khẳng định trong Tuyên bố Lima và Tuyên bố Mexico, vẫn là nền tảng xuyên suốt để các SAI củng cố vị thế, nâng cao năng lực và đổi mới phương thức hoạt động, qua đó đóng góp thiết thực hơn nữa vào quản trị quốc gia, quản lý nguồn lực công của mỗi nước.

Những kinh nghiệm được chia sẻ tại Hội thảo sẽ được Kiểm toán nhà nước Việt Nam tiếp tục nghiên cứu, vận dụng phù hợp với điều kiện thực tiễn trong quá trình xây dựng định hướng phát triển và hoàn thiện thể chế pháp lý về kiểm toán nhà nước.
Lượt xem: 11

Kiểm toán nhà nước Việt Nam - Indonesia: Chia sẻ kinh nghiệm kiểm toán dự án đường sắt đô thị và đường sắt tốc độ cao

Nằm trong khuôn khổ các hoạt động song phương tại Hội thảo quốc tế “Cơ quan Kiểm toán tối cao trong bối cảnh mới: Tầm nhìn, Thể chế và Đổi mới”, chiều 26/10/2026, Kiểm toán nhà nước Việt Nam và Ủy ban Kiểm toán Indonesia (BPK) đã tổ chức Hội thảo chung lần thứ 5 với chủ đề “Kiểm toán dự án đường sắt đô thị và đường sắt tốc độ cao”. Phó Tổng Kiểm toán nhà nước Trần Minh Khương và ông Sarjono, Vụ trưởng Vụ Kiểm toán I, Ủy ban Kiểm toán Indonesia đồng chủ trì Hội thảo. Phó Tổng Kiểm toán nhà nước Trần Minh Khương tham dự và đồng chủ trì Hội thảo Tham dự Hội thảo, về phía Indonesia có ông Akhmad Anang Hernady, Vụ trưởng Vụ Pháp chế, cùng các thành viên Đoàn công tác Ủy ban Kiểm toán Indonesia; bà Jane Runkat, Tham tán công sứ phụ trách Kinh tế, Đại sứ quán Indonesia tại Việt Nam. Về phía Kiểm toán nhà nước Việt Nam có ông Vũ Thanh Hải, Kiểm toán trưởng Kiểm toán nhà nước chuyên ngành IV; ông Trần Hải Đông, Kiểm toán trưởng Kiểm toán nhà nước khu vực IV và đại diện lãnh đạo một số đơn vị trực thuộc Kiểm toán nhà nước. Phát biểu khai mạc Hội thảo, Phó Tổng Kiểm toán nhà nước Trần Minh Khương cho biết, mục tiêu của Hội thảo chung lần thứ 5 nhằm tạo diễn đàn để hai bên trao đổi, chia sẻ kinh nghiệm về “Kiểm toán dự án đường sắt đô thị và đường sắt tốc độ cao”, qua đó giúp công chức, kiểm toán viên hai cơ quan học hỏi lẫn nhau thông qua kinh nghiệm và hoạt động thực tiễn của mỗi bên. “Chủ đề này có ý nghĩa thiết thực trong bối cảnh đầu tư phát triển hệ thống giao thông đường sắt đòi hỏi nguồn lực lớn, thời gian triển khai dài và yêu cầu quản lý phức tạp. Các dự án này đặt ra nhiều vấn đề cần quan tâm trong toàn bộ chu trình đầu tư, từ công tác chuẩn bị và thẩm định dự án, quản lý chi phí và tiến độ, lựa chọn nhà thầu, quản lý hợp đồng, đến kiểm soát chất lượng, an toàn và đánh giá hiệu quả đầu tư” – Phó Tổng Kiểm toán nhà nước cho biết. Ông Sarjono, Vụ trưởng Vụ Kiểm toán I, Ủy ban Kiểm toán Indonesia đại diện cho BPK phát biểu tại Hội thảo Đại diện cho Uỷ ban Kiểm toán Indonesia, ông Sarjono, Vụ trưởng Vụ Kiểm toán I, Ủy ban Kiểm toán Indonesia đánh giá chủ đề Hội thảo phù hợp với nhu cầu thực tiễn của hai bên, nhất là trong bối cảnh Việt Nam và Indonesia đẩy mạnh đầu tư công, triển khai các dự án hạ tầng quy mô lớn, phức tạp. Theo ông Sarjono, việc trao đổi kinh nghiệm thực tế và những bài học từ hoạt động kiểm toán sẽ góp phần tăng cường hiểu biết, hỗ trợ hai cơ quan nâng cao năng lực chuyên môn và thúc đẩy hợp tác song phương. Kinh nghiệm của Uỷ ban Kiểm toán Indonesia trong kiểm toán các dự án đường sắt Trình bày tại Hội thảo, ông Slamet Riyadi, Trưởng phòng thuộc Vụ Kiểm toán I.D, Ủy ban Kiểm toán Indonesia cho biết với 6889km đường sắt, mỗi năm Indonesia thực hiện chuyên chở 551 triệu lượt hành khách, hơn 70 triệu tấn hàng hoá, thực hiện hơn 1 triệu chuyến tàu. Trong đó bao gồm các tuyến tàu liên tỉnh, tàu hàng, đường sắt đô thị nhẹ (LRT), đường sắt đô thị (MRT), tàu ngoại ô và tàu cao tốc. Theo đó, đại diện BPK cho biết hiện nay Bộ Giao thông Vận tải chịu trách nhiệm liên quan tới việc ban hành chính sách, quy định và giám sát lĩnh vực đường sắt và đơn vị vận hành. Theo số liệu báo cáo tài chính năm 2025 đã được kiểm toán, giá trị hiện tại của các loại kết cấu hạ tầng đường sắt ở quốc gia này trị giá 102,69 nghìn tỷ rupiah, tương đương 5,7 tỷ đô la Mỹ. Với sự đa dạng về dịch vụ, hình thức vận tải và tài sản, cần có các hoạt động kiểm toán phù hợp với từng loại tài sản. Với tư cách là cơ quan kiểm toán, BPK xem xét cả hai phía của hệ thống này. Theo đó, BPK xem xét toàn bộ hoạt động liên quan đến việc ghi nhận, thu phí và các hoạt động khác trong dịch vụ kết cấu hạ tầng đường sắt. Đối với kiểm toán kết cấu hạ tầng đường sắt, BPK áp dụng một số cách tiếp cận. Trong kiểm toán tài chính, BPK xem xét sổ sách, các khoản chi và báo cáo tài chính của Bộ; đồng thời kiểm tra chi đầu tư, giải ngân kinh phí bảo trì và các vấn đề khác theo quy định pháp luật. Trong khi đó, kiểm toán tuân thủ tập trung nhiều hơn vào việc chấp hành quy định và cách thức kiểm soát hoạt động để bảo đảm phù hợp với quy định. Kiểm toán tài chính cũng xem xét các giao dịch được thực hiện, vốn có thể rất phức tạp. Vì vậy, BPK chú ý đến các tài sản công có giá trị lớn, những rủi ro trong xây dựng và bảo trì, cũng như các công trình đang được xây dựng hoặc thi công. Đặc biệt, BPK tập trung kiểm tra một số khía cạnh cụ thể như tính chính xác của việc tính toán TAC, tức phí tiếp cận kết cấu hạ tầng đường sắt hoặc phí sử dụng đường ray, và việc ghi nhận các khoản phí này có phù hợp hay không. Đối với hàng tồn kho và các tài sản đang sử dụng, BPK xem xét việc sử dụng tài sản và nguyên liệu đầu vào có phù hợp hay không. Ngoài ra, đoàn kiểm toán tiến hành kiểm tra việc phân loại để xác định các công trình đang thực hiện và chi phí liên quan đã được ghi nhận phù hợp, chính xác hay chưa. Đối với kết cấu hạ tầng đường sắt, BPK cũng tiến hành kiểm toán tuân thủ nhằm kiểm tra việc quản lý kết cấu hạ tầng và tài sản có tuân thủ quy định pháp luật hay không. Dựa trên thực tiễn kiểm toán, đại diện BPK chỉ ra 6 khía cạnh cần lưu ý. Thứ nhất là thanh toán: việc thanh toán cho công trình phải dựa trên khối lượng công việc thực tế. Thứ hai, việc kiểm soát chi cần được áp dụng nhất quán tại tất cả các đơn vị. Thứ ba, cần ưu tiên xem xét các phát hiện liên quan đến rủi ro trong vận hành và bảo trì, đồng thời kiểm tra các biện pháp khắc phục. Điều này bao gồm việc rút kinh nghiệm về chất lượng xây dựng, bảo trì và giảm tai nạn tại các đường ngang. Thứ tư, cần xem xét việc tính toán chi phí sử dụng đường ray và kết cấu hạ tầng đường sắt, lập hóa đơn và nộp phí theo quy định. Đây cũng là nguồn thu ngoài thuế. Chẳng hạn, qua kiểm toán TAC, nguồn thu ngoài thuế từ phí sử dụng đường ray đã tăng từ 0,57 nghìn tỷ rupiah năm 2023 lên 0,9 nghìn tỷ rupiah năm 2024. Thứ năm, cần đối chiếu sổ sách tài sản với hiện trạng thông qua kiểm kê định kỳ, đồng thời ghi tăng, giảm tài sản kịp thời. Thứ sáu, cần tập trung vào kiểm soát nội bộ và các quy trình có rủi ro cao nhất, từ đó cải thiện các bước kiểm soát, việc ghi chép sổ sách và những biện pháp khác dựa trên rủi ro.   Đồng thời BPK cũng chỉ ra sáu bài học kinh nghiệm thông qua kết quả kiểm toán. Thứ nhất, một hệ thống đường sắt có thể có nhiều tổ chức cùng tham gia; do đó, cần phân định rõ hoạt động, nghĩa vụ và trách nhiệm của từng tổ chức. Thứ hai, cần xem xét các nguồn tài chính theo cả hai chiều: Chính phủ cung cấp dịch vụ cũng như nguồn lực cho vận hành, bảo trì, trong khi đơn vị vận hành thực hiện các hoạt động nhằm bảo đảm hệ thống đường sắt hoạt động hiệu quả. Vì vậy, cần giám sát cả hai chiều của dòng tài chính. Thứ ba, cần coi trọng nguồn vốn trong suốt vòng đời của tài sản, bao gồm các chi phí phát sinh sau khi thi công như phí TAC, vận hành và bảo trì. Thứ tư, cần bảo đảm chất lượng hồ sơ, sổ sách để đánh giá tình trạng và giá trị tài sản. Thứ năm, các hình thức kiểm toán khác nhau cần có những câu hỏi và câu trả lời phù hợp, đồng thời luôn bảo đảm các yêu cầu về tuân thủ được thực hiện. Thứ sáu, cần xem xét tác động của kiểm toán, cụ thể là việc thực hiện các kiến nghị có thể dẫn đến những biện pháp khắc phục nào. Giá trị của kiểm toán được thể hiện qua những phát hiện giúp tăng cường trách nhiệm giải trình, cải thiện chất lượng dịch vụ và mang lại lợi ích tốt hơn cho cộng đồng. Kiểm toán hệ thống đường sắt đô thị, đường sắt tốc độ cao từ phía Kiểm toán nhà nước Việt Nam Theo đại diện Kiểm toán nhà nước, Việt Nam đã có chủ trương nghiên cứu, đầu tư các dự án đường sắt đô thị (Metro) và đường sắt tốc độ cao từ đầu những năm 2000 thông qua các kế hoạch chiến lược, quy hoạch phát triển hệ thống giao thông vận tải đường sắt. Hiện tại, Việt Nam đang tập trung quy hoạch và tổng lực đầu tư lớn vào hai cấu phần cốt lõi: (i) Hệ thống đường sắt đô thị (Metro) tại hai siêu đô thị là thành phố Hà Nội, thành phố Hồ Chí Minh và (ii) Các dự án đường sắt tốc độ cao trục quốc gia. Theo quy hoạch, nhằm thay đổi diện mạo hạ tầng đường sắt quốc gia, Chính phủ đã phê duyệt kế hoạch chiến lược với quy mô đầu tư lớn chưa từng có. Tuy nhiên, do hạn chế về nguồn vốn đầu tư, tính chất phức tạp trong công tác giải phóng mặt bằng, sự thiếu đồng bộ về tiêu chuẩn kỹ thuật và kinh nghiệm quản lý, các dự án đường sắt thế hệ đầu đều bị kéo dài tiến độ và liên tục điều chỉnh tổng mức đầu tư. Sau nhiều năm chuẩn bị, đến năm 2009, Việt Nam mới triển khai dự án đường sắt đô thị đầu tiên là Tuyến đường sắt đô thị Nhổn - Ga Hà Nội (Tuyến số 3 - thành phố Hà Nội). Đến thời điểm hiện tại, Việt Nam mới chính thức hoàn thành và đưa vào hoạt động 3 dự án/đoạn tuyến đường sắt đô thị trọng điểm. Qua kiểm toán một số dự án đường sắt đô thị, các nội dung kiểm toán quan trọng được tập trung boa gồm: việc chấp hành quy định của pháp luật Việt Nam trong công tác lập, thẩm định và phê duyệt chủ trương đầu tư; công tác lập, thẩm định và phê duyệt báo cáo nghiên cứu khả thi (công tác khảo sát, thiết kế và dự toán chi phí); công tác lựa chọn nhà thầu; công tác triển khai dự án (công tác quản lý chất lượng, tiến độ, nghiệm thu, thanh toán); đánh giá tính kinh tế, hiệu lực và hiệu quả trong quá trình đầu tư. Thông qua hoạt động kiểm toán, Kiểm toán nhà nước đã có những đánh giá và kiến nghị quan trọng, như: (1) Phát hiện những bất cập của cơ chế, chính sách để kiến nghị cơ quan có thẩm quyền rà soát sửa đổi, bổ sung: các báo cáo kiểm toán đã kiến nghị Chính phủ; các Bộ, Ngành liên quan; Cơ quan chủ quản; Chủ đầu tư dự án và các đơn vị tham gia thực hiện các dự án rà soát, khắc phục những hạn chế, bất cập về cơ chế, chính sách; (2) Đánh giá và kiến nghị khắc phục những hạn chế trong công tác chỉ đạo, điều hành; kiến nghị hoàn thiện cơ chế quản lý, phối hợp của Chính phủ, các Bộ Ngành, Cơ quan chủ quản và Chủ đầu tư dự án trong quá trình chuẩn bị đầu tư dự án cũng như trong quá trình thực hiện dự án; (3) Phát hiện và kiến nghị khắc phục những tồn tại, sai sót trong tổ chức thực hiện các dự án của Chủ đầu tư và các đơn vị thực hiện dự án. Trên cơ sở mối quan hệ hợp tác truyền thống được thiết lập từ năm 1999, Kiểm toán nhà nước Việt Nam và Ủy ban Kiểm toán Indonesia đã từng bước đưa mối quan hệ giữa hai cơ quan ngày càng trở nên sâu sắc và bền vững với các Bản ghi nhớ về hợp tác kiểm toán được ký kết vào các năm 2011 và 2017. Bên cạnh đó, trong những năm vừa qua, hai cơ quan đã thường xuyên phối hợp tổ chức thành công nhiều hoạt động thiết thực và có ý nghĩa như trao đổi các đoàn công tác; cử chuyên gia và kiểm toán viên tham gia hoạt động kiểm toán thực địa tại hai nước; chia sẻ thông tin và ủng hộ lẫn nhau trong các diễn đàn đa phương; và đặc biệt là bước đầu duy trì hội thảo chung thường niên về những chủ đề mà hai bên cùng quan tâm. Những hoạt động này không chỉ giúp tăng cường năng lực cơ quan Kiểm toán nhà nước hai nước mà còn thúc đẩy mối quan hệ hợp tác hữu nghị tốt đẹp giữa hai cơ quan.

Tổ chức, quản lý và phân tích dữ liệu lớn trong công tác kiểm toán

Thực hiện Quyết định số 1666/QĐ-KTNN ngày 09/10/2026 của Kiểm toán nhà nước về việc thành lập Hội đồng nghiệm thu đề tài nghiên cứu khoa học cấp Bộ năm 2025, sáng 10/11/2026, Hội đồng khoa học Kiểm toán nhà nước đã tổ chức nghiệm thu đề tài nghiên cứu khoa học cấp Bộ “Giải pháp tổ chức, quản lý và phân tích dữ liệu lớn trong công tác kiểm toán” do TS. Phạm Huy Thông, Cục trưởng Cục Công nghệ thông tin làm chủ nhiệm. Hội đồng nghiệm thu do TS. Bùi Quốc Dũng, Phó Tổng Kiểm toán nhà nước, Chủ tịch Hội đồng Khoa học Kiểm toán nhà nước làm Chủ tịch. TS. Bùi Quốc Dũng, Phó Tổng Kiểm toán nhà nước, Chủ tịch Hội đồng Khoa học Kiểm toán nhà nước làm Chủ tịch Hội đồng nghiệm thu Trong bối cảnh cuộc Cách mạng công nghiệp lần thứ tư và quá trình chuyển đổi số quốc gia đang diễn ra mạnh mẽ, dữ liệu đã trở thành nguồn tài nguyên quan trọng, tạo nền tảng cho việc đổi mới phương thức quản lý, điều hành và ra quyết định trong các cơ quan nhà nước. Đối với hoạt động kiểm toán, sự gia tăng nhanh chóng về quy mô, tính đa dạng và tốc độ phát sinh dữ liệu đặt ra yêu cầu phải đổi mới phương pháp tổ chức, quản lý và khai thác dữ liệu theo hướng hiện đại, khoa học và dựa trên công nghệ số. Việc ứng dụng dữ liệu lớn và các công nghệ phân tích tiên tiến không chỉ góp phần nâng cao chất lượng, hiệu quả hoạt động kiểm toán mà còn đáp ứng yêu cầu xây dựng Kiểm toán nhà nước số, phù hợp với xu hướng phát triển của các Cơ quan Kiểm toán tối cao trên thế giới. Trên cơ sở nghiên cứu các vấn đề lý luận, kinh nghiệm quốc tế và thực trạng tổ chức, quản lý, khai thác dữ liệu tại Kiểm toán nhà nước Việt Nam, đề tài đã hệ thống hóa những nội dung cơ bản về dữ liệu lớn, phân tích dữ liệu lớn trong hoạt động kiểm toán, đồng thời làm rõ vai trò của công tác quản trị dữ liệu trong toàn bộ quy trình kiểm toán. Nghiên cứu cho thấy dữ liệu không chỉ là nguồn thông tin phục vụ từng cuộc kiểm toán riêng lẻ mà cần được xem là tài sản số của Kiểm toán nhà nước, được quản lý tập trung, khai thác thống nhất và tái sử dụng lâu dài để phục vụ hoạt động kiểm toán, công tác quản lý, điều hành và hoạch định chiến lược. Thông qua việc đánh giá thực trạng, đề tài chỉ ra rằng Kiểm toán nhà nước đã đạt được nhiều kết quả tích cực trong quá trình ứng dụng công nghệ thông tin, xây dựng các hệ thống thông tin và từng bước triển khai các hoạt động phân tích dữ liệu. Tuy nhiên, việc thu thập, tổ chức và khai thác dữ liệu vẫn còn nhiều hạn chế như dữ liệu phân tán tại nhiều đơn vị, chưa được chuẩn hóa đồng bộ, việc kết nối và chia sẻ dữ liệu với các bộ, ngành còn hạn chế, hạ tầng công nghệ và nguồn nhân lực chưa đáp ứng đầy đủ yêu cầu triển khai phân tích dữ liệu lớn và trí tuệ nhân tạo trong hoạt động kiểm toán. Những hạn chế này là rào cản đối với mục tiêu chuyển đổi từ phương thức kiểm toán truyền thống sang kiểm toán dựa trên dữ liệu. TS Phạm Huy Thông thay mặt Ban đề tài báo cáo tóm tắt kết quả nghiên cứu Từ kết quả nghiên cứu lý luận và thực tiễn, đề tài đã đề xuất mô hình tổ chức, quản lý và khai thác dữ liệu lớn theo hướng tập trung, thống nhất trên phạm vi toàn ngành. Mô hình này bao gồm các giải pháp về xây dựng kho dữ liệu kiểm toán tập trung, chuẩn hóa dữ liệu, thiết lập cơ chế quản trị dữ liệu, tăng cường hạ tầng công nghệ thông tin, bảo đảm an toàn dữ liệu, mở rộng kết nối và chia sẻ dữ liệu với các bộ, ngành, đồng thời phát triển các công cụ phân tích dữ liệu và ứng dụng trí tuệ nhân tạo phục vụ hoạt động kiểm toán. Bên cạnh đó, đề tài cũng đề xuất các giải pháp về tổ chức bộ máy, đào tạo nguồn nhân lực và xây dựng đội ngũ chuyên gia phân tích dữ liệu nhằm bảo đảm tính bền vững trong quá trình triển khai. Đề tài cũng đã đề xuất ứng dụng phân tích dữ liệu trong toàn bộ quy trình kiểm toán, từ giai đoạn lập kế hoạch, lựa chọn chuyên đề và đối tượng kiểm toán, đến giai đoạn thực hiện kiểm toán, tổng hợp kết quả và theo dõi việc thực hiện kiến nghị kiểm toán. Cách tiếp cận này góp phần nâng cao tính khách quan, khả năng phát hiện rủi ro, hiệu quả sử dụng nguồn lực và chất lượng bằng chứng kiểm toán, đồng thời tạo nền tảng cho việc triển khai kiểm toán số và kiểm toán liên tục trong tương lai. Đánh giá cao giá trị thực tiễn của nghiên cứu, Hội đồng nghiệm thu cho rằng Đề tài đã đi vào vấn đề có tính thời sự, phù hợp với yêu cầu chuyển đổi số và đổi mới phương thức hoạt động kiểm toán nhà nước. Việc tiếp cận đồng bộ các nội dung về tổ chức, quản lý và phân tích dữ liệu lớn có ý nghĩa trong việc hình thành cơ sở khoa học và định hướng phát triển phương thức kiểm toán dựa trên dữ liệu. Đề tài đã đặt ra các mục tiêu phù hợp với nhu cầu nghiên cứu: (i) hệ thống hóa cơ sở lý luận về tổ chức, quản lý và phân tích dữ liệu lớn trong hoạt động kiểm toán cùng bài học kinh nghiệm từ một số Cơ quan Kiểm toán tối cao; (ii) đánh giá thực trạng thu thập, quản lý, khai thác và ứng dụng phân tích dữ liệu tại KTNN theo chuỗi bảy khâu của quy trình phân tích dữ liệu, chỉ rõ kết quả, hạn chế và nguyên nhân; (iii) thiết kế mô hình thử nghiệm về kiến trúc lưu trữ, phân quyền, bài toán phân tích đặc thù và đề xuất hệ thống bốn nhóm giải pháp đồng bộ kèm lộ trình thực hiện đến năm 2030. Đặc biệt, Đề tài đã cung cấp khung kiến trúc dữ liệu bốn lớp và nguyên tắc “thu thập một lần, sử dụng nhiều lần” làm cơ sở để Cục Công nghệ thông tin và các đơn vị quy hoạch kho dữ liệu kiểm toán dùng chung; định hình danh mục 12 bài toán phân tích đặc thù và bộ chỉ số rủi ro hỗ trợ trực tiếp cho công tác lựa chọn chuyên đề, lập kế hoạch kiểm toán năm và kiểm tra chi tiết; đề xuất mô hình tổ chức quản trị dữ liệu (Ban chỉ đạo, Trung tâm quản trị dữ liệu, mạng lưới Data Steward và nhóm công tác liên chức năng công nghệ thông tin - kiểm toán viên) cùng khung năng lực dữ liệu phục vụ đào tạo; cung cấp khung hồ sơ thí điểm và tiêu chí nghiệm thu làm căn cứ triển khai theo lộ trình 2026-2030 trên nền tảng công cụ sẵn có và mã nguồn mở (IDEA, SQL, Python, Power BI, Spark). Nhất trí với ý kiến của các thành viên Hội đồng, Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng, Chủ tịch Hội đồng đánh giá cao giá trị của Đề tài. Tuy nhiên, để nghiên cứu có tính lan tỏa và ứng dụng cao, Chủ tịch Hội đồng đề nghị Ban đề tài hoàn thiện, bổ sung nội dung nghiên cứu theo hướng bổ sung các yếu tố định lượng và các minh chứng cụ thể cho từng vấn đề được đưa ra trong nghiên cứu. Cần đưa ra giải pháp quản trị dữ liệu cụ thể, tạo cơ chế để bổ sung và khai thác cơ sở dữ liệu toàn ngành. Đề tài được Hội đồng nghiệm thu xếp loại Khá.

Theo dõi, cập nhật kết quả thực hiện kiến nghị kiểm toán sau khi sáp nhập các bộ, ngành, địa phương

Sáng 4/11/2026, Trưởng Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán phối hợp với Vụ Tổng hợp đã tổ chức Tọa đàm “Theo dõi, cập nhật kết quả thực hiện kiến nghị kiểm toán sau khi sáp nhập các bộ, ngành, địa phương” với sự tham gia của gần 600 kiểm toán viên đến từ các đơn vị Kiểm toán nhà nước chuyên ngành, khu vực, các đơn vị tham mưu. Tọa đàm do ông Hoàng Văn Lương, Vụ trưởng Vụ Tổng hợp và ông Hà Minh Tuấn, Phó Giám đốc Trưởng Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán đồng chủ trì. Phát biểu khai mạc Tọa đàm, ông Hà Minh Tuấn cho biết, thực hiện chủ trương của Đảng và Nhà nước về tinh gọn bộ máy hệ thống chính trị, toàn quốc đã triển khai đợt cải cách hành chính quy mô lớn với việc hợp nhất, sáp nhập các bộ, cơ quan trung ương, sắp xếp đơn vị hành chính cấp tỉnh và triển khai mô hình chính quyền địa phương hai cấp. Theo đó, Kiểm toán nhà nước cũng tiến hành sắp xếp lại bộ máy tổ chức, giảm 01 đơn vị kiểm toán nhà nước chuyên ngành và 01 đơn vị kiểm toán khu vực, giảm số lượng đơn vị cấp phòng, điều chỉnh chức năng, nhiệm vụ và phân công lại địa bàn kiểm toán nhằm tối ưu hóa hiệu lực, hiệu quả hoạt động. Ông Hoàng Văn Lương, Vụ trưởng Vụ Tổng hợp chủ trì phiên thảo luận tại Tọa đàm Sự thay đổi về đầu mối kiểm toán cũng như chức năng nhiệm vụ của các đơn vị thuộc Kiểm toán nhà nước đã đặt ra thách thức trong quá trình theo dõi, cập nhật kết quả thực hiện kiến nghị kiểm toán như phát sinh các kiến nghị bất khả kháng, không khả thi, vướng mắc về xử lý các kiến nghị bên thứ ba đặc biệt là các kiến nghị về cơ chế, chính sách tồn đọng, kéo dài, khó khăn trong sử dụng, cập nhật phần mềm theo dõi, kiểm tra thực hiện kiến nghị kiểm toán, bất cập trong bàn giao, tiếp nhận hồ sơ kiểm toán giữa các đơn vị… Nhằm nâng cao chất lượng công tác theo dõi, cập nhật kết quả thực hiện kiến nghị kiểm toán, Kiểm toán nhà nước đã ban hành nhiều văn bản trong đó hướng dẫn theo dõi, phân loại các kiến nghị không khả thi, đẩy mạnh ứng dụng công nghệ thông tin trong theo dõi, cập nhật tình hình thực hiện kiến nghị; tăng cường đôn đốc các bộ, ngành, địa phương thực hiện kiến nghị tồn đọng, kéo dài; gắn hiệu quả thực hiện kiến nghị với công tác đánh giá, xếp loại thi đua hàng năm của Kiểm toán nhà nước. Có thể nói kết quả công tác theo dõi, cập nhật kết quả thực hiện kiến nghị đã có nhiều chuyển biến tích cực, đi vào nền nếp. Với mục tiêu trao đổi kinh nghiệm giữa các đơn vị trong toàn ngành từ đó tìm ra các giải pháp nâng cao chất lượng công tác theo dõi, cập nhật tình hình thực hiện kiến nghị kiểm toán. Ông Hà Minh Tuấn, Phó Giám đốc Trường phát biểu khai mạc Tọa đàm Tại tọa đàm, các đại biểu đã tập trung thảo luận về xác định chủ thể thực hiện kiến nghị; về công tác bàn giao, tiếp nhận hồ sơ; kiến nghị đối với bên thứ ba, đặc biệt là kiến nghị cơ chế, chính sách; và một số vấn đề liên quan hệ thống công nghệ thông tin. Theo đó, Tọa đàm cho rằng, cần phân công cụ thể, rõ ràng đầu mối phụ trách giữa các phòng chuyên môn gắn với quy trình và trách nhiệm trực tiếp của kiểm toán viên đối với từng báo cáo kiểm toán, kiến nghị kiểm toán, từ khâu thu thập bằng chứng thực hiện kiến nghị đến cập nhật dữ liệu trên phần mềm. Mỗi cán bộ theo dõi cần lập và thường xuyên theo dõi hồ sơ điện tử đối với từng kiến nghị, bao gồm lịch sử đôn đốc, phản hồi của đơn vị, hồ sơ chứng minh và lý do chưa thực hiện, đây là cơ sở quan trọng để bàn giao khi luân chuyển hoặc chuyển giao nhiệm vụ. Bên cạnh đó cần tăng cường đôn đốc thực hiện kiến nghị kiểm toán có trọng tâm, trọng điểm. Việc Kiểm toán nhà nước ban hành Văn bản số 1481/KTNN-TH ngày 14/9/2026 đôn đốc 114 bộ, ngành, địa phương, đơn vị thực hiện kiến nghị kiểm toán là một cách làm thiết thực, trong đó, yêu cầu các đơn vị xác định nguyên nhân chưa thực hiện kiến nghị, xem xét xử lý nghiêm đối với trách nhiệm tập thể, cá nhân, nhất là trách nhiệm người đứng đầu đối với kiến nghị chưa thực hiện do nguyên nhân chủ quan. Cùng với đó, đơn vị chủ trì cuộc kiểm toán cần phối hợp chặt chẽ với đơn vị được kiểm toán, các cơ quan, đơn vị có liên quan để nắm bắt tình hình, kịp thời tháo gỡ vướng mắc, bất cập, kiến nghị tồn đọng kéo dài. Đối với kiến nghị liên quan đến nhiều đầu mối, cần xác định rõ đơn vị chủ trì, đơn vị phối hợp và cơ chế trao đổi thông tin, tránh tình trạng chồng chéo hoặc bỏ sót trách nhiệm. Cần tăng cường các cuộc kiểm tra trực tiếp việc thực hiện kiến nghị kiểm toán, nhất là đối với những cuộc kiểm toán còn nhiều kiến nghị tồn đọng, dự án có giá trị lớn, chậm tiến độ hoặc những kiến nghị có khó khăn, vướng mắc kéo dài cần kiểm tra, xác minh hồ sơ và làm rõ trách nhiệm của các bên liên quan. Việc gắn kết quả theo dõi, đôn đốc và chất lượng báo cáo với đánh giá, xếp loại thi đua hằng năm của tập thể, cá nhân có liên quan sẽ tạo động lực mạnh mẽ nhằm siết chặt kỷ luật, kỷ cương và nâng cao hiệu lực kiểm toán. Phát biểu kết luận Tọa đàm, ông Hoàng Văn Lương, Vụ trưởng Vụ Tổng hợp cho rằng “Qua các nội dung trao đổi, thảo luận tại Tọa đàm, có thể thấy công tác theo dõi, cập nhật kết quả thực hiện kiến nghị kiểm toán sau khi sáp nhập các bộ, cơ quan trung ương và địa phương đang đặt ra những yêu cầu mới, đòi hỏi sự chủ động, trách nhiệm và phối hợp chặt chẽ hơn giữa các đơn vị trong toàn ngành. Những kinh nghiệm, giải pháp được chia sẻ tại Tọa đàm là cơ sở quan trọng để các đơn vị nghiên cứu, vận dụng vào thực tiễn công tác, góp phần nâng cao chất lượng, hiệu quả theo dõi và thực hiện kiến nghị kiểm toán.”

Thẩm định Chương trình, tài liệu bồi dưỡng kỹ năng kiểm toán ngân sách nhà nước cấp độ 3

Sáng 15/10/2026, Kiểm toán nhà nước đã tổ chức họp thẩm định Chương trình, tài liệu bồi dưỡng kỹ năng kiểm toán ngân sách nhà nước cấp độ 3 do TS Nguyễn Hữu Phúc, Kiểm toán trưởng Kiểm toán nhà nước khu vực I làm chủ tịch Hội đồng thẩm định. TS Vũ Ngọc Tuấn, Kiểm toán trưởng Kiểm toán nhà nước chuyên ngành III, Trưởng ban rà soát tài liệu cùng các thành viên ban rà soát và hội đồng thẩm định cùng tham dự cuộc họp. Tài liệu bồi dưỡng “Kỹ năng kiểm toán ngân sách nhà nước” thuộc Hệ thống Chương trình đào tạo, bồi dưỡng kiểm toán viên của Kiểm toán nhà nước. Tài liệu trang bị cho người học kiến thức và kỹ năng kiểm toán trong lĩnh vực ngân sách nhà nước. Tài liệu được chia thành 3 cấp độ (Cấp độ 1, Cấp độ 2 và Cấp độ 3), với 12 chuyên đề đào tạo. Tài liệu bồi dưỡng Cấp độ 3 dành cho đối tượng là công chức được phân công kiểm toán trong lĩnh vực ngân sách có từ 9 năm kinh nghiệm trở lên và các đối tượng khác cần bồi dưỡng kỹ năng chuyên môn nghiệp vụ kiểm toán trong lĩnh vực ngân sách nhà nước. Tài liệu gồm 4 chuyên đề, với thời lượng đào tạo là 40 tiết nhằm cung cấp cho học viên những kiến thức và kỹ năng khảo sát, lập kế hoạch kiểm toán; kỹ năng phân tích, đánh giá khi thực hiện kiểm toán tại đơn vị sử dụng ngân sách nhà nước hay khi kiểm toán ngân sách nhà nước (trọng tâm là ngân sách địa phương); kỹ năng lập báo cáo kiểm toán ngân sách nhà nước; kỹ năng ứng dụng công nghệ thông tin, khai thác dữ liệu và trí tuệ nhân tạo trong khảo sát, lập kế hoạch kiểm toán và lập báo cáo kiểm toán ngân sách nhà nước. Tài liệu bồi dưỡng được xây dựng theo hướng kết hợp giảng dạy lý thuyết với trao đổi, thảo luận; lấy học viên làm trung tâm, sử dụng bài tập tình huống, nghiên cứu hồ sơ kiểm toán mẫu, thực hành trên hệ thống mẫu biểu hồ sơ kiểm toán hiện hành của Kiểm toán nhà nước. Được xây dựng theo hướng mở để tiếp tục cập nhật, bổ sung phù hợp thực tiễn, nội dung tài liệu được cập nhật theo các văn bản quy phạm pháp luật còn hiệu lực tại thời điểm biên soạn; khi văn bản dẫn chiếu được sửa đổi, bổ sung, thay thế thì rà soát, cập nhật kịp thời. Hội đồng thẩm định đánh giá cao chất lượng chương trình, tài liệu bồi dưỡng Trên cơ sở đó, Tài liệu Kỹ năng kiểm toán ngân sách nhà nước cấp độ 3 được sửa đổi, bổ sung tại 04 chuyên đề với các vấn đề chủ yếu như: (i) lược bỏ các văn bản, tài liệu và nội dung không còn hiệu lực, không còn phù hợp; cập nhật các quy định mới của pháp luật và Kiểm toán nhà nước, trọng tâm là Luật Ngân sách nhà nước năm 2025, Luật Tiết kiệm, chống lãng phí năm 2025, Quy trình kiểm toán của Kiểm toán nhà nước năm 2025, Hệ thống Chuẩn mực Kiểm toán nhà nước năm 2026, các hướng dẫn kiểm toán, hồ sơ và mẫu biểu hiện hành; (ii) Biên tập nội dung chuyên môn phù hợp với những thay đổi về cơ chế quản lý ngân sách, mô hình chính quyền địa phương 02 cấp, tổ chức cơ quan tài chính, thuế, Kho bạc Nhà nước, cơ chế tự chủ, đầu tư công và quản lý tài sản công; (iii) Bổ sung, cụ thể hóa các nội dung phân tích, đánh giá và các tình huống thực tiễn nhằm nâng cao khả năng vận dụng trong hoạt động kiểm toán ngân sách nhà nước; (iv) Bổ sung thêm nội dung về chuyển đổi số, khai thác dữ liệu điện tử và ứng dụng công nghệ, trí tuệ nhân tạo trong hoạt động kiểm toán; (v) Bổ sung thêm một số kỹ năng về tổ chức, quản trị cuộc kiểm toán, kiểm soát chất lượng, tổng hợp phát hiện, lập và bảo vệ kết luận kiểm toán, xử lý khác biệt quan điểm, xây dựng kiến nghị kiểm toán có tính khả thi và kiến nghị hoàn thiện cơ chế, chính sách tài khóa. Đánh giá cao giá trị của tài liệu bồi dưỡng, Hội đồng thẩm đánh giá tài liệu được biên soạn công phu, có phạm vi nội dung cơ bản bám sát Chương trình bồi dưỡng kỹ năng kiểm toán ngân sách nhà nước cấp độ 3. Bốn chuyên đề của Tài liệu đã bao quát các nhóm kỹ năng quan trọng trong kiểm toán ngân sách nhà nước. Tài liệu đã được rà soát, cập nhật tương đối toàn diện theo hệ thống pháp luật và các quy định nghiệp vụ hiện hành về ngân sách nhà nước, tài chính, kế toán, tài sản công, đầu tư công, chuẩn mực Kiểm toán nhà nước và quy trình kiểm toán. Nội dung Tài liệu đã chú trọng kỹ năng phân tích, đánh giá và kinh nghiệm nghề nghiệp. Về kết cấu, tài liệu có kết cấu logic và cơ bản phù hợp với cấu trúc Chương trình. Nội dung được triển khai từ cơ sở nghiệp vụ đến phương pháp, kỹ năng và câu hỏi, bài tập, tạo thuận lợi cho việc tổ chức giảng dạy, các nội dung phân tích, đánh giá đã được xây dựng kết hợp giữa yêu cầu nghiệp vụ kiểm toán với các phương pháp phân tích. TS Vũ Ngọc Tuấn, Đại diện Ban rà soát báo cáo giải trình kết quả rà soát chương trình, tài liệu Để hoàn thiện tài liệu, Hội đồng đề nghị Ban rà soát tăng hàm lượng thực hành và các bài tập tình huống trong từng chuyên đề. Cần cụ thể hóa yêu cầu vận dụng chuẩn mực Kiểm toán nhà nước và bằng chứng kiểm toán trong từng chuyên đề; một số câu hỏi, bài tập cần được nâng mức độ yêu cầu để phù hợp với đối tượng cấp độ 3. Về việc trích dẫn các văn bản quy phạm pháp luật trong tài liệu: Phần lớn các nội dung chỉnh sửa tài liệu đào tạo là việc cập nhật theo các văn bản mới ban hành và các quy định quản lý tài chính, tài sản công theo chính quyền địa phương 02 cấp, trong đó, nhiều nội dung trích dẫn cụ thể các điều, khoản quy định. Điều này có thể thuận lợi cho học viên tra cứu và thực hành song dẫn đến việc tài liệu thường xuyên phải cập nhật, bổ sung khi có các thay đổi về văn bản, quy định. Ban biên tập nên cân nhắc việc nêu vấn đề trong các văn bản pháp luật thay cho việc trích dẫn cụ thể điều khoản. Tài liệu cần tiếp tục được rà soát, biên tập kỹ thuật trước khi ban hành do Tài liệu có dung lượng lớn, nhiều mục, tiểu mục, số liệu và dẫn chiếu. Trong đó cần tập trung vào tính thống nhất của thuật ngữ; tên mục, tiểu mục; cách viết hoa; đánh số; mục lục; tên và số hiệu văn bản; đồng thời đối chiếu với Chương trình để bảo đảm nội dung Tài liệu không thiếu hoặc vượt ra ngoài phạm vi Chương trình.

Nghiên cứu những mâu thuẫn, bất cập trong Luật Doanh nghiệp và giải pháp hoàn thiện thông qua vai trò của Kiểm toán nhà nước

Sáng 8/10/2026, Hội đồng khoa học Kiểm toán nhà nước đã tổ chức nghiệm thu đề tài nghiên cứu khoa học cấp bộ “Nghiên cứu những mâu thuẫn, bất cập trong Luật Doanh nghiệp và giải pháp hoàn thiện thông qua vai trò của Kiểm toán nhà nước” do ThS Phạm Quang Hưng, Phó Kiểm toán trưởng Kiểm toán nhà nước khu vực V làm chủ nhiệm. Hội đồng nghiệm thu do Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ làm Chủ tịch. Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ đánh giá Đề tài có cách tiếp cận phù hợp, tổng kết các phát hiện về mâu thuẫn, bất cập trong luật doanh nghiệp, phương pháp nghiên cứu, định tính phù hợp với mục tiêu nghiên cứu Với chức năng đánh giá, xác nhận, kết luận và kiến nghị đối với việc quản lý, sử dụng tài chính công, tài sản công, Kiểm toán nhà nước bên cạnh việc kiểm toán phát hiện ra những vi phạm pháp luật để kiến nghị xử lý theo quy định, còn đóng vai trò quan trọng trong việc phát hiện những vướng mắc, bất cập trong các quy định pháp lý và kiến nghị Nhà nước hoàn thiện hệ thống pháp luật về quản lý tài chính công, tài sản công nói chung và Luật Doanh nghiệp nói riêng. Qua hơn 10 năm triển khai thực hiện, bên cạnh những kết quả tích cực, Luật Doanh nghiệp năm 2020 đã bộc lộ những vướng mắc, bất cập: Một số quy định của Luật Doanh nghiệp chưa thống nhất với quy định của các luật chuyên ngành khác; một số quy định về gia nhập thị trường và công tác quản lý nhà nước không còn phù hợp với yêu cầu của thực tiễn; một số quy định của Luật về tổ chức quản lý và quản trị doanh nghiệp chưa rõ ràng, có thể bị diễn giải theo nhiều cách khác nhau, dẫn tới khó khăn trong áp dụng và thực thi Luật; Luật Doanh nghiệp chưa thể chế hóa cam kết quốc tế về phòng, chống rửa tiền, tài trợ khủng bố; thiếu cơ sở pháp lý vững chắc cho hoạt động của các thương nhân thể nhân. Thực tiễn kiểm toán của Kiểm toán nhà nước những năm qua cũng đã cho thấy hệ thống pháp luật về quản lý tài chính công, tài sản công nói chung và Luật Doanh nghiệp nói riêng vẫn còn có những bất cập như: Chồng chéo, mâu thuẫn, không thống nhất giữa các văn bản luật; văn bản dưới không phù hợp với quy định văn bản có hiệu lực pháp lý cao hơn; nội dung quy định, hướng dẫn chưa rõ ràng; còn có những lỗ hổng pháp lý gây thất thoát, lãng phí nguồn lực công. Những mâu thuẫn, bất cập trong hệ thống pháp luật gây khó khăn trong việc áp dụng các quy định pháp luật trong thực tiễn công tác quản lý, sử dụng tài chính công, tài sản công cũng như trong công tác thanh tra, kiểm tra, kiểm toán; làm giảm tính hiệu lực của pháp luật, tính hiệu quả trong quản lý, sử dụng các nguồn lực công nói chung và hoạt động kinh doanh của doanh nghiệp nói riêng, là điểm nghẽn trong thúc đẩy phát triển kinh tế nhanh và bền vững. Bằng phương pháp tiếp cận và nghiên cứu khoa học phù hợp, Đề tài đã làm rõ và hệ thống hóa những vấn đề lý luận về vai trò của Kiểm toán nhà nước trong phát hiện và kiến nghị xử lý những mâu thuẫn, bất cập trong Luật Doanh nghiệp, trong đó, đã phân tích, làm rõ: Khái niệm, đặc điểm, vai trò của Luật Doanh nghiệp, nhận diện những mâu thuẫn, bất cập trong Luật này; nghiên cứu làm rõ vai trò của Kiểm toán nhà nước trong phát hiện và kiến nghị xử lý những mâu thuẫn, bất cập trong Luật. Đề tài cũng đã tiến hành phân tích, đánh giá thực trạng mâu thuẫn, bất cập đó và vai trò của Kiểm toán nhà nước trong phát hiện và kiến nghị xử lý thông qua phân tích, đánh giá những kết quả đạt được, những tồn tại, hạn chế và luận giải những nguyên nhân của những tồn tại, hạn chế. Đây là cơ sở thực tiễn để đưa ra các giải pháp hoàn thiện Luật Doanh nghiệp thông qua vai trò của Kiểm toán nhà nước ở Việt Nam hiện nay có tính khả thi cao. Căn cứ vào những yêu cầu khách quan và xuất phát từ thực trạng đó, đề tài đã đề xuất định hướng và giải pháp hoàn thiện Luật Doanh nghiệp thông qua vai trò của Kiểm toán nhà nước ở Việt Nam hiện nay với ba nhóm giải pháp lớn: Nhóm giải pháp hoàn thiện Luật Doanh nghiệp; Nhóm giải pháp hoàn thiện pháp luật Kiểm toán nhà nước trong kiểm toán doanh nghiệp; Nhóm giải pháp nâng cao vai trò của Kiểm toán nhà nước trong hoàn thiện Luật Doanh nghiệp. ThS Phạm Quang Hưng, Phó Kiểm toán trưởng Kiểm toán nhà nước khu vực V làm chủ nhiệm đề tài Đánh giá cao giá trị thực tiễn của Đề tài, Hội đồng nghiệm thu cho rằng Đề tài đã đánh giá thực trạng về hoạt động kiểm toán của Kiểm toán nhà nước đối với lĩnh vực của doanh nghiệp trong 5 năm gần đây, chú trọng phân tích trên khía cạnh liên quan đến khung khổ pháp lý cho các hoạt động của doanh nghiệp; phân tích được các nguyên nhân đối với các hạn chế, bất cập của Luật Doanh nghiệp thông qua kết quả của Kiểm toán nhà nước và những hạn chế cần phải khắc phục của các kiểm toán viên khi kiểm toán lĩnh vực này. Tuy nhiên, Đề tài cần làm rõ hơn kết quả nghiên cứu gắn với thực tiễn kiểm toán, phân tích cụ thể những mâu thuẫn, bất cập trong Luật Doanh nghiệp đã được Kiểm toán nhà nước phát hiện, nội dung đã kiến nghị xử lý, điều khoản đã kiến nghị sửa đổi và kết quả thực hiện; kiểm tra lại số liệu và chỉnh sửa các đánh giá cho phù hợp, rà soát các nhận định và kiến nghị theo pháp luật đã được sửa đổi, bổ sung. Đảm bảo sự thống nhất giữa thực trạng, nguyên nhân và giải pháp, rà soát cách trình bày và tên cơ quan, đơn vị cập nhật, tiếp tục làm rõ căn cứ, cơ sở khoa học phục vụ việc sửa đổi Luật Kiểm toán nhà nước, bám sát các chủ trương của cụm trung ương, quốc hội. Đồng tình với nhận định của Hội đồng, Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ cho rằng việc sử dụng kết quả kiểm toán đã phát hiện những mâu thuẫn, bất cập và kiến nghị hoàn thiện pháp luật doanh nghiệp là hướng nghiên cứu cần thiết, có giá trị đối với hoạt động của Ngành. Đề tài có cách tiếp cận phù hợp, tổng kết các phát hiện về mâu thuẫn, bất cập trong luật doanh nghiệp, phương pháp nghiên cứu, định tính phù hợp với mục tiêu nghiên cứu. Để gia tăng giá trị của Đề tài, Ban chủ nhiệm nghiên cứu những nghị quyết của trung ương về phát triển kinh tế tư nhân, kinh tế nhà nước, về doanh nghiệp cần gắn giải pháp hoàn thiện luật doanh nghiệp với yêu cầu sửa luật, đề án, Chiến lược phát triển Kiểm toán nhà nước, nghiên cứu những khoảng trống liên quan đến hệ sinh thái doanh nghiệp gắn với cải cách thủ tục hành chính… Đề tài được Hội đồng nghiệm thu đánh giá loại Khá.

Kiểm toán nhà nước Việt Nam - Indonesia: Chia sẻ kinh nghiệm kiểm toán dự án đường sắt đô thị và đường sắt tốc độ cao

Nằm trong khuôn khổ các hoạt động song phương tại Hội thảo quốc tế “Cơ quan Kiểm toán tối cao trong bối cảnh mới: Tầm nhìn, Thể chế và Đổi mới”, chiều 26/10/2026, Kiểm toán nhà nước Việt Nam và Ủy ban Kiểm toán Indonesia (BPK) đã tổ chức Hội thảo chung lần thứ 5 với chủ đề “Kiểm toán dự án đường sắt đô thị và đường sắt tốc độ cao”. Phó Tổng Kiểm toán nhà nước Trần Minh Khương và ông Sarjono, Vụ trưởng Vụ Kiểm toán I, Ủy ban Kiểm toán Indonesia đồng chủ trì Hội thảo. Phó Tổng Kiểm toán nhà nước Trần Minh Khương tham dự và đồng chủ trì Hội thảo Tham dự Hội thảo, về phía Indonesia có ông Akhmad Anang Hernady, Vụ trưởng Vụ Pháp chế, cùng các thành viên Đoàn công tác Ủy ban Kiểm toán Indonesia; bà Jane Runkat, Tham tán công sứ phụ trách Kinh tế, Đại sứ quán Indonesia tại Việt Nam. Về phía Kiểm toán nhà nước Việt Nam có ông Vũ Thanh Hải, Kiểm toán trưởng Kiểm toán nhà nước chuyên ngành IV; ông Trần Hải Đông, Kiểm toán trưởng Kiểm toán nhà nước khu vực IV và đại diện lãnh đạo một số đơn vị trực thuộc Kiểm toán nhà nước. Phát biểu khai mạc Hội thảo, Phó Tổng Kiểm toán nhà nước Trần Minh Khương cho biết, mục tiêu của Hội thảo chung lần thứ 5 nhằm tạo diễn đàn để hai bên trao đổi, chia sẻ kinh nghiệm về “Kiểm toán dự án đường sắt đô thị và đường sắt tốc độ cao”, qua đó giúp công chức, kiểm toán viên hai cơ quan học hỏi lẫn nhau thông qua kinh nghiệm và hoạt động thực tiễn của mỗi bên. “Chủ đề này có ý nghĩa thiết thực trong bối cảnh đầu tư phát triển hệ thống giao thông đường sắt đòi hỏi nguồn lực lớn, thời gian triển khai dài và yêu cầu quản lý phức tạp. Các dự án này đặt ra nhiều vấn đề cần quan tâm trong toàn bộ chu trình đầu tư, từ công tác chuẩn bị và thẩm định dự án, quản lý chi phí và tiến độ, lựa chọn nhà thầu, quản lý hợp đồng, đến kiểm soát chất lượng, an toàn và đánh giá hiệu quả đầu tư” – Phó Tổng Kiểm toán nhà nước cho biết. Ông Sarjono, Vụ trưởng Vụ Kiểm toán I, Ủy ban Kiểm toán Indonesia đại diện cho BPK phát biểu tại Hội thảo Đại diện cho Uỷ ban Kiểm toán Indonesia, ông Sarjono, Vụ trưởng Vụ Kiểm toán I, Ủy ban Kiểm toán Indonesia đánh giá chủ đề Hội thảo phù hợp với nhu cầu thực tiễn của hai bên, nhất là trong bối cảnh Việt Nam và Indonesia đẩy mạnh đầu tư công, triển khai các dự án hạ tầng quy mô lớn, phức tạp. Theo ông Sarjono, việc trao đổi kinh nghiệm thực tế và những bài học từ hoạt động kiểm toán sẽ góp phần tăng cường hiểu biết, hỗ trợ hai cơ quan nâng cao năng lực chuyên môn và thúc đẩy hợp tác song phương. Kinh nghiệm của Uỷ ban Kiểm toán Indonesia trong kiểm toán các dự án đường sắt Trình bày tại Hội thảo, ông Slamet Riyadi, Trưởng phòng thuộc Vụ Kiểm toán I.D, Ủy ban Kiểm toán Indonesia cho biết với 6889km đường sắt, mỗi năm Indonesia thực hiện chuyên chở 551 triệu lượt hành khách, hơn 70 triệu tấn hàng hoá, thực hiện hơn 1 triệu chuyến tàu. Trong đó bao gồm các tuyến tàu liên tỉnh, tàu hàng, đường sắt đô thị nhẹ (LRT), đường sắt đô thị (MRT), tàu ngoại ô và tàu cao tốc. Theo đó, đại diện BPK cho biết hiện nay Bộ Giao thông Vận tải chịu trách nhiệm liên quan tới việc ban hành chính sách, quy định và giám sát lĩnh vực đường sắt và đơn vị vận hành. Theo số liệu báo cáo tài chính năm 2025 đã được kiểm toán, giá trị hiện tại của các loại kết cấu hạ tầng đường sắt ở quốc gia này trị giá 102,69 nghìn tỷ rupiah, tương đương 5,7 tỷ đô la Mỹ. Với sự đa dạng về dịch vụ, hình thức vận tải và tài sản, cần có các hoạt động kiểm toán phù hợp với từng loại tài sản. Với tư cách là cơ quan kiểm toán, BPK xem xét cả hai phía của hệ thống này. Theo đó, BPK xem xét toàn bộ hoạt động liên quan đến việc ghi nhận, thu phí và các hoạt động khác trong dịch vụ kết cấu hạ tầng đường sắt. Đối với kiểm toán kết cấu hạ tầng đường sắt, BPK áp dụng một số cách tiếp cận. Trong kiểm toán tài chính, BPK xem xét sổ sách, các khoản chi và báo cáo tài chính của Bộ; đồng thời kiểm tra chi đầu tư, giải ngân kinh phí bảo trì và các vấn đề khác theo quy định pháp luật. Trong khi đó, kiểm toán tuân thủ tập trung nhiều hơn vào việc chấp hành quy định và cách thức kiểm soát hoạt động để bảo đảm phù hợp với quy định. Kiểm toán tài chính cũng xem xét các giao dịch được thực hiện, vốn có thể rất phức tạp. Vì vậy, BPK chú ý đến các tài sản công có giá trị lớn, những rủi ro trong xây dựng và bảo trì, cũng như các công trình đang được xây dựng hoặc thi công. Đặc biệt, BPK tập trung kiểm tra một số khía cạnh cụ thể như tính chính xác của việc tính toán TAC, tức phí tiếp cận kết cấu hạ tầng đường sắt hoặc phí sử dụng đường ray, và việc ghi nhận các khoản phí này có phù hợp hay không. Đối với hàng tồn kho và các tài sản đang sử dụng, BPK xem xét việc sử dụng tài sản và nguyên liệu đầu vào có phù hợp hay không. Ngoài ra, đoàn kiểm toán tiến hành kiểm tra việc phân loại để xác định các công trình đang thực hiện và chi phí liên quan đã được ghi nhận phù hợp, chính xác hay chưa. Đối với kết cấu hạ tầng đường sắt, BPK cũng tiến hành kiểm toán tuân thủ nhằm kiểm tra việc quản lý kết cấu hạ tầng và tài sản có tuân thủ quy định pháp luật hay không. Dựa trên thực tiễn kiểm toán, đại diện BPK chỉ ra 6 khía cạnh cần lưu ý. Thứ nhất là thanh toán: việc thanh toán cho công trình phải dựa trên khối lượng công việc thực tế. Thứ hai, việc kiểm soát chi cần được áp dụng nhất quán tại tất cả các đơn vị. Thứ ba, cần ưu tiên xem xét các phát hiện liên quan đến rủi ro trong vận hành và bảo trì, đồng thời kiểm tra các biện pháp khắc phục. Điều này bao gồm việc rút kinh nghiệm về chất lượng xây dựng, bảo trì và giảm tai nạn tại các đường ngang. Thứ tư, cần xem xét việc tính toán chi phí sử dụng đường ray và kết cấu hạ tầng đường sắt, lập hóa đơn và nộp phí theo quy định. Đây cũng là nguồn thu ngoài thuế. Chẳng hạn, qua kiểm toán TAC, nguồn thu ngoài thuế từ phí sử dụng đường ray đã tăng từ 0,57 nghìn tỷ rupiah năm 2023 lên 0,9 nghìn tỷ rupiah năm 2024. Thứ năm, cần đối chiếu sổ sách tài sản với hiện trạng thông qua kiểm kê định kỳ, đồng thời ghi tăng, giảm tài sản kịp thời. Thứ sáu, cần tập trung vào kiểm soát nội bộ và các quy trình có rủi ro cao nhất, từ đó cải thiện các bước kiểm soát, việc ghi chép sổ sách và những biện pháp khác dựa trên rủi ro.   Đồng thời BPK cũng chỉ ra sáu bài học kinh nghiệm thông qua kết quả kiểm toán. Thứ nhất, một hệ thống đường sắt có thể có nhiều tổ chức cùng tham gia; do đó, cần phân định rõ hoạt động, nghĩa vụ và trách nhiệm của từng tổ chức. Thứ hai, cần xem xét các nguồn tài chính theo cả hai chiều: Chính phủ cung cấp dịch vụ cũng như nguồn lực cho vận hành, bảo trì, trong khi đơn vị vận hành thực hiện các hoạt động nhằm bảo đảm hệ thống đường sắt hoạt động hiệu quả. Vì vậy, cần giám sát cả hai chiều của dòng tài chính. Thứ ba, cần coi trọng nguồn vốn trong suốt vòng đời của tài sản, bao gồm các chi phí phát sinh sau khi thi công như phí TAC, vận hành và bảo trì. Thứ tư, cần bảo đảm chất lượng hồ sơ, sổ sách để đánh giá tình trạng và giá trị tài sản. Thứ năm, các hình thức kiểm toán khác nhau cần có những câu hỏi và câu trả lời phù hợp, đồng thời luôn bảo đảm các yêu cầu về tuân thủ được thực hiện. Thứ sáu, cần xem xét tác động của kiểm toán, cụ thể là việc thực hiện các kiến nghị có thể dẫn đến những biện pháp khắc phục nào. Giá trị của kiểm toán được thể hiện qua những phát hiện giúp tăng cường trách nhiệm giải trình, cải thiện chất lượng dịch vụ và mang lại lợi ích tốt hơn cho cộng đồng. Kiểm toán hệ thống đường sắt đô thị, đường sắt tốc độ cao từ phía Kiểm toán nhà nước Việt Nam Theo đại diện Kiểm toán nhà nước, Việt Nam đã có chủ trương nghiên cứu, đầu tư các dự án đường sắt đô thị (Metro) và đường sắt tốc độ cao từ đầu những năm 2000 thông qua các kế hoạch chiến lược, quy hoạch phát triển hệ thống giao thông vận tải đường sắt. Hiện tại, Việt Nam đang tập trung quy hoạch và tổng lực đầu tư lớn vào hai cấu phần cốt lõi: (i) Hệ thống đường sắt đô thị (Metro) tại hai siêu đô thị là thành phố Hà Nội, thành phố Hồ Chí Minh và (ii) Các dự án đường sắt tốc độ cao trục quốc gia. Theo quy hoạch, nhằm thay đổi diện mạo hạ tầng đường sắt quốc gia, Chính phủ đã phê duyệt kế hoạch chiến lược với quy mô đầu tư lớn chưa từng có. Tuy nhiên, do hạn chế về nguồn vốn đầu tư, tính chất phức tạp trong công tác giải phóng mặt bằng, sự thiếu đồng bộ về tiêu chuẩn kỹ thuật và kinh nghiệm quản lý, các dự án đường sắt thế hệ đầu đều bị kéo dài tiến độ và liên tục điều chỉnh tổng mức đầu tư. Sau nhiều năm chuẩn bị, đến năm 2009, Việt Nam mới triển khai dự án đường sắt đô thị đầu tiên là Tuyến đường sắt đô thị Nhổn - Ga Hà Nội (Tuyến số 3 - thành phố Hà Nội). Đến thời điểm hiện tại, Việt Nam mới chính thức hoàn thành và đưa vào hoạt động 3 dự án/đoạn tuyến đường sắt đô thị trọng điểm. Qua kiểm toán một số dự án đường sắt đô thị, các nội dung kiểm toán quan trọng được tập trung boa gồm: việc chấp hành quy định của pháp luật Việt Nam trong công tác lập, thẩm định và phê duyệt chủ trương đầu tư; công tác lập, thẩm định và phê duyệt báo cáo nghiên cứu khả thi (công tác khảo sát, thiết kế và dự toán chi phí); công tác lựa chọn nhà thầu; công tác triển khai dự án (công tác quản lý chất lượng, tiến độ, nghiệm thu, thanh toán); đánh giá tính kinh tế, hiệu lực và hiệu quả trong quá trình đầu tư. Thông qua hoạt động kiểm toán, Kiểm toán nhà nước đã có những đánh giá và kiến nghị quan trọng, như: (1) Phát hiện những bất cập của cơ chế, chính sách để kiến nghị cơ quan có thẩm quyền rà soát sửa đổi, bổ sung: các báo cáo kiểm toán đã kiến nghị Chính phủ; các Bộ, Ngành liên quan; Cơ quan chủ quản; Chủ đầu tư dự án và các đơn vị tham gia thực hiện các dự án rà soát, khắc phục những hạn chế, bất cập về cơ chế, chính sách; (2) Đánh giá và kiến nghị khắc phục những hạn chế trong công tác chỉ đạo, điều hành; kiến nghị hoàn thiện cơ chế quản lý, phối hợp của Chính phủ, các Bộ Ngành, Cơ quan chủ quản và Chủ đầu tư dự án trong quá trình chuẩn bị đầu tư dự án cũng như trong quá trình thực hiện dự án; (3) Phát hiện và kiến nghị khắc phục những tồn tại, sai sót trong tổ chức thực hiện các dự án của Chủ đầu tư và các đơn vị thực hiện dự án. Trên cơ sở mối quan hệ hợp tác truyền thống được thiết lập từ năm 1999, Kiểm toán nhà nước Việt Nam và Ủy ban Kiểm toán Indonesia đã từng bước đưa mối quan hệ giữa hai cơ quan ngày càng trở nên sâu sắc và bền vững với các Bản ghi nhớ về hợp tác kiểm toán được ký kết vào các năm 2011 và 2017. Bên cạnh đó, trong những năm vừa qua, hai cơ quan đã thường xuyên phối hợp tổ chức thành công nhiều hoạt động thiết thực và có ý nghĩa như trao đổi các đoàn công tác; cử chuyên gia và kiểm toán viên tham gia hoạt động kiểm toán thực địa tại hai nước; chia sẻ thông tin và ủng hộ lẫn nhau trong các diễn đàn đa phương; và đặc biệt là bước đầu duy trì hội thảo chung thường niên về những chủ đề mà hai bên cùng quan tâm. Những hoạt động này không chỉ giúp tăng cường năng lực cơ quan Kiểm toán nhà nước hai nước mà còn thúc đẩy mối quan hệ hợp tác hữu nghị tốt đẹp giữa hai cơ quan.

Cơ quan kiểm toán tối cao trong bối cảnh mới: Tầm nhìn - thể chế - đổi mới

Sáng 27/10, Kiểm toán nhà nước tổ chức Hội thảo quốc tế “Cơ quan kiểm toán tối cao trong bối cảnh mới: Tầm nhìn - thể chế - đổi mới”. Phó Chủ tịch Quốc hội Nguyễn Thị Hồng tham dự và phát biểu chào mừng tại Hội thảo. Phó Chủ tịch Quốc hội Nguyễn Thị Hồng phát biểu chào mừng tại Hội thảo Tham dự Hội thảo có ông K. Sanjay Murthy - Tổng Kiểm toán và Kiểm soát Ấn Độ, Chủ tịch Tổ chức các Cơ quan Kiểm toán tối cao châu Á (ASOSAI); ông Nguyễn Hữu Nghĩa - Ủy viên Ban Chấp hành Trung ương Đảng, Tổng Kiểm toán nhà nước Việt Nam. Về phía các bộ, ngành và địa phương có các Ủy viên Ban Chấp hành Trung ương Đảng: Thượng tướng Nguyễn Quang Ngọc - Thứ trưởng Bộ Quốc phòng; ông Lương Nguyễn Minh Triết - Bí thư Tỉnh ủy Đắk Lắk; ông Trần Tiến Dũng - Bí thư Tỉnh ủy, Trưởng Đoàn đại biểu Quốc hội tỉnh Điện Biên; ông Trần Văn Lâu - Bí thư Tỉnh ủy, Trưởng Đoàn đại biểu Quốc hội tỉnh Vĩnh Long; ông Đặng Văn Dũng - Phó Bí thư Thường trực Tỉnh ủy Cà Mau. Cùng dự có các Ủy viên dự khuyết Ban Chấp hành Trung ương Đảng: ông Nguyễn Tuấn Anh - Phó Bí thư Thường trực Tỉnh ủy Lai Châu; ông Trần Đăng Quỳnh - Phó Bí thư Thường trực Tỉnh ủy Ninh Bình. Về phía quốc tế có lãnh đạo các cơ quan kiểm toán tối cao (SAI) của Azerbaijan, Campuchia, Hy Lạp, Lào và Malaysia; đại diện các SAI Trung Quốc, Ai Cập, Iran, Kazakhstan, Myanmar, Nepal, Indonesia, Singapore, Pakistan và Các Tiểu vương quốc Ả Rập Thống nhất; cùng các đại sứ Azerbaijan, Indonesia, Iran, Malaysia và Campuchia tại Việt Nam. Hội thảo còn có sự tham dự của đại diện lãnh đạo các cơ quan của Đảng, Quốc hội, Chính phủ, các bộ, ban, ngành, địa phương và KTNN Việt Nam; đại diện các cơ quan ngoại giao, tổ chức quốc tế như ACCA, ICAEW, IMF và Ngân hàng Thế giới; cùng các trường đại học, học viện, viện nghiên cứu, hiệp hội nghề nghiệp, doanh nghiệp kiểm toán, kế toán, tư vấn, chuyên gia và nhà khoa học. Ngành kiểm toán thích ứng với bối cảnh mới Phát biểu chào mừng Hội thảo, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng cho rằng thế giới đang chứng kiến những biến động nhanh chóng và rất khó dự báo. Toàn cầu hóa và hội nhập quốc tế, xu hướng quản trị hiện đại, chuyển đổi số, ứng dụng trí tuệ nhân tạo và dữ liệu lớn yêu cầu thực hiện các mục tiêu phát triển bền vững đang làm thay đổi sâu sắc phương thức quản trị quốc gia. Trước bối cảnh đó, yêu cầu bảo đảm việc huy động, phân bổ, quản lý và sử dụng nguồn lực công minh bạch, hiệu quả, bền vững ngày càng cao. Kiểm toán công hiện đại trên thế giới không còn bó hẹp trong phạm vi kiểm tra tuân thủ tài chính truyền thống mà đã và đang trở thành công cụ quan trọng để cung cấp luận cứ phục vụ hoạch định chính sách vĩ mô, cảnh báo rủi ro hệ thống và nâng cao giá trị công. Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa khẳng định cam kết sẽ là thành viên INTOSAI, ASOSAI, ASEANSAI luôn tích cực, chủ động, trách nhiệm và sẵn sàng đồng hành, hợp tác Các công nghệ như trí tuệ nhân tạo, phân tích dữ liệu lớn, hệ thống thông tin địa lý, ảnh vệ tinh cùng phương thức kiểm toán thời gian thực đang tái cấu trúc toàn diện sâu sắc luận kiểm toán. Đồng thời, sự xuất hiện của các đối tượng kiểm toán mới như tài sản số, cơ sở dữ liệu quốc gia, tài chính xanh, trái phiếu xanh và các chương trình ứng phó biến đổi khí hậu đang mở ra những sự điểm mới, đồng thời cũng đặt ra những yêu cầu mới cho các cơ quan kiểm toán tối cao. Việt Nam đang bước vào giai đoạn phát triển mới với tầm nhìn chiến lược đã được Đảng và Nhà nước Việt Nam định hình rõ nét. Việt Nam đang đẩy mạnh đổi mới sáng tạo, chuyển đổi số, hoàn thiện thể chế, pháp luật, sắp xếp tổ chức bộ máy tinh gọn, nâng cao hiệu lực, hiệu quả quản trị quốc gia. Để thực hiện các mục tiêu phát triển cùng với đổi mới mô hình phát triển, huy động và khơi thông các nguồn lực, yêu cầu đặt ra là phải nâng cao hiệu quả phân bổ, quản lý và sử dụng nguồn lực công, bảo đảm an toàn tài chính quốc gia, tăng cường kỷ luật, kỷ cương tài chính, phòng chống tham nhũng, lãng phí, tiêu cực, tạo nền tảng vững chắc cho tăng trưởng nhanh và bền vững. “Với vai trò là công cụ đắc lực của Đảng, Nhà nước trong kiểm soát nguồn lực công, Kiểm toán nhà nước Việt Nam càng phải đổi mới tư duy, hoàn thiện thể chế, ứng dụng công nghệ hiện đại và nâng cao năng lực nhân sự để thích ứng kịp thời với bối cảnh mới.” - Phó Chủ tịch Quốc hội nhấn mạnh. Khẳng định tính độc lập của cơ quan kiểm toán tối cao Trong video chào mừng Hội thảo, ông Mohamed el-Faisal Youssef - Chủ tịch Cơ quan Trách nhiệm giải trình Quốc gia Ai Cập, Chủ tịch Tổ chức quốc tế các Cơ quan Kiểm toán tối cao (INTOSAI) cho rằng vai trò thể chế của các Cơ quan kiểm toán tối cao không chỉ dừng ở việc kiểm tra việc sử dụng nguồn lực công, mà còn góp phần nâng cao tính minh bạch, liêm chính và trách nhiệm giải trình; phòng ngừa, xử lý các rủi ro tham nhũng, lãng phí và hành vi sai phạm trong khi vẫn bảo đảm giữ trọn tính độc lập và không đảm nhận chức năng của các cơ quan hành pháp hay lập pháp. Chủ tịch INTOSAI Mohamed el-Faisal Youssef phát biểu chào mừng hội thảo qua video Ngày nay, các Cơ quan kiểm toán tối cao hoạt động trong môi trường mà các quyết định trong khu vực công ngày càng phức tạp, dữ liệu gia tăng theo cấp số nhân và các rủi ro ngày càng liên kết chặt chẽ với nhau. Vì vậy, kiểm toán cần vượt ra khỏi việc chỉ phát hiện sai phạm sau khi chúng đã xảy ra, để hướng tới việc tìm hiểu nguồn gốc rủi ro, phân tích xu hướng và đưa ra những dấu hiệu cảnh báo sớm nhằm góp phần bảo vệ nguồn lực công và cải thiện kết quả thực hiện các chính sách, chương trình công. Điều này cho thấy tầm quan trọng của việc chuyển sang kiểm toán dựa trên dữ liệu, tập trung vào rủi ro và kịp thời hơn. Ông Youssef cho rằng, tiến bộ công nghệ không nên được đo bằng khả năng sử dụng các công cụ ngày càng tinh vi, mà bằng khả năng sử dụng chúng một cách có trách nhiệm và chuyên nghiệp. Dữ liệu không trở thành bằng chứng kiểm toán chỉ vì sẵn có. Thuật toán không thể thay thế xét đoán chuyên môn, và trí tuệ nhân tạo không thể thay thế tính độc lập cũng như trách nhiệm nghề nghiệp của kiểm toán viên. Vì vậy, chuyển đổi số thực chất trong các Cơ quan kiểm toán tối cao phải dựa trên một khuôn khổ đồng bộ, kết hợp các yếu tố: pháp luật, tính độc lập, quyền tiếp cận dữ liệu, an toàn thông tin, chất lượng bằng chứng kiểm toán, phương pháp luận kiểm toán không ngừng phát triển và đầu tư phát triển năng lực con người. “Tôi tin rằng đổi mới trong kiểm toán không phải là mục đích tự thân, mà là phương tiện để tăng cường tính độc lập, tính chuyên nghiệp, sự minh bạch, trách nhiệm giải trình và tác động của kiểm toán.” - Chủ tịch INTOSAI khẳng định. Chia sẻ về giá trị của cơ quan kiểm toán tối cao, ông K. Sanjay Murthy - Tổng Kiểm toán và Kiểm soát Ấn Độ, Chủ tịch ASOSAI cho rằng một cơ quan nhận được sự tôn trọng không chỉ vì cơ quan đó có thể lên tiếng một cách tự do, mà còn vì các kết luận của cơ quan đó xứng đáng được tin cậy. Nhiệm vụ đặt ra không chỉ là xây dựng một cơ quan kiểm toán vững mạnh hơn. Đó là xây dựng một thiết chế duy trì tính độc lập, sự phù hợp và sự tin cậy trong quá trình thay đổi sâu sắc. Ông K. Sanjay Murthy - Tổng Kiểm toán và Kiểm soát Ấn Độ, Chủ tịch ASOSAI phát biểu tại Hội thảo “Kiểm toán thế hệ mới không chỉ phải giải thích những gì đã sai. Kiểm toán còn phải giúp các chính phủ nhận thấy rủi ro đang hình thành từ đâu. Điều này không có nghĩa là kiểm toán viên trở thành người hoạch định chính sách. Điều này cũng không có nghĩa là làm suy giảm tính độc lập của chúng ta. Điều đó có nghĩa là làm cho trách nhiệm giải trình trở nên kịp thời hơn và hữu ích hơn.” Công nghệ mang lại những cách thức mới để thực hiện nhiệm vụ. Nhưng công nghệ không phải là liều thuốc cho mọi thách thức. Công nghệ cũng mang theo rủi ro: chất lượng dữ liệu kém, lo ngại về quyền riêng tư, các mối đe dọa an ninh mạng và thiên lệch thuật toán. Mục tiêu của các cơ quan kiểm toán không phải là dùng công nghệ để thay thế xét đoán chuyên môn. Mục tiêu là củng cố xét đoán chuyên môn thông qua công nghệ. “Công nghệ có thể giúp chúng ta thấy nhiều hơn. Xét đoán chuyên môn giúp chúng ta hiểu những gì mình thấy. Tính liêm chính quyết định cách chúng ta hành động dựa trên những điều đó.” - ông K. Sanjay Murthy khẳng định. Kiểm toán nhà nước Việt Nam cam kết tích cực, chủ động, trách nhiệm và sẵn sàng đồng hành, hợp tác Phát biểu khai mạc Hội thảo, Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa khẳng định, trong thời gian gần đây các cơ quan kiểm toán tối cao không ngừng đổi mới về thể chế, chính sách, đẩy mạnh chuyển đổi số, ứng dụng trí tuệ nhân tạo, triển khai các mô hình kiểm toán dựa trên cơ sở ứng dụng AI, phân tích dữ liệu lớn, thực hiện giám sát thường xuyên, đánh giá phân tích rủi ro, kiểm toán từ xa, kiểm toán chuyên đề, kiểm toán hoạt động, nhấn mạnh đánh giá tính kinh tế, hiệu lực, hiệu quả của việc quản lý sử dụng các nguồn lực công và các chương trình, chính sách phát triển của quốc gia. Sứ mệnh, phương thức hoạt động, cách thức quản trị, tổ chức hoạt động kiểm toán cần có sự điều chỉnh để thích ứng linh hoạt với tình hình mới để đáp ứng kỳ vọng ngày càng cao của người dân, củng cố địa vị pháp lý, vị thế độc lập và thực hiện mục tiêu góp phần nâng cao tính minh bạch, trách nhiệm giải trình, liêm chính của hệ thống quản trị công, bảo đảm kỷ cương, hiệu quả trong quản lý, sử dụng các nguồn lực công. Lãnh đạo Kiểm toán nhà nước tham dự Hội thảo Để thích ứng với bối cảnh tình hình mới và đáp ứng yêu cầu phát triển của đất nước trong giai đoạn mới, Kiểm toán nhà nước đã và đang tích cực đổi mới toàn diện về thể chế, chính sách, pháp luật, tổ chức bộ máy và hoạt động, với trọng tâm là xây dựng Chiến lược phát triển đến năm 2035, tầm nhìn đến năm 2045 và sửa đổi, bổ sung Luật Kiểm toán nhà nước. Tổng Kiểm toán nhà nước cho rằng, Hội thảo này cũng giúp các nhà lãnh đạo, quản lý, nhà xây dựng chính sách, công chúng trong nước hiểu rõ hơn, đúng hơn, đầy đủ hơn về bản chất, mục tiêu, phương thức và những điều kiện bảo đảm hoạt động hiệu quả của các cơ quan kiểm í cao nói chung và của Kiểm toán nhà nước nói riêng. “Kiểm toán nhà nước Việt Nam khẳng định cam kết sẽ là thành viên INTOSAI, ASOSAI, ASEANSAI luôn tích cực, chủ động, trách nhiệm và sẵn sàng đồng hành, hợp tác cùng các SAI trong giải quyết các thách thức chung, xây dựng cộng đồng các SAI hiệu quả, uy tín, liêm chính, chuyên nghiệp, chuẩn mực, tiến bộ, vững mạnh vì một thế giới hòa bình, hạnh phúc, thịnh vượng và phát triển bền vững.” - Tổng Kiểm toán nhà nước khẳng định. Các đại biểu thảo luận trực tiếp tại Hội trường Các tham luận trực tiếp và ý kiến thảo luận tại Hội thảo “Cơ quan kiểm toán tối cao trong bối cảnh mới: Tầm nhìn - thể chế - đổi mới” đã làm rõ nhiều vấn đề quan trọng về địa vị pháp lý, tính độc lập và vai trò của Cơ quan kiểm toán tối cao trong hệ thống quản trị quốc gia; cơ chế bảo đảm hiệu lực hoạt động kiểm toán, giá trị pháp lý của báo cáo kiểm toán và việc thực hiện kiến nghị kiểm toán; đồng thời cùng trao đổi, chia sẻ kinh nghiệm quốc tế về tầm nhìn, chiến lược phát triển của SAI, xu thế kiểm toán mới cũng như việc ứng dụng chuyển đổi số, dữ liệu lớn và trí tuệ nhân tạo trong hoạt động kiểm toán. Hội thảo một lần nữa khẳng định, trong bối cảnh quản trị công và kiểm toán công thế giới đang chuyển dịch mạnh mẽ trước những yêu cầu về chuyển đổi số, phát triển bền vững, biến đổi khí hậu và trách nhiệm giải trình ngày càng cao, các nguyên tắc cốt lõi của INTOSAI về địa vị pháp lý, tính độc lập, thẩm quyền tiếp cận thông tin và trách nhiệm giải trình của Cơ quan kiểm toán tối cao, được khẳng định trong Tuyên bố Lima và Tuyên bố Mexico, vẫn là nền tảng xuyên suốt để các SAI củng cố vị thế, nâng cao năng lực và đổi mới phương thức hoạt động, qua đó đóng góp thiết thực hơn nữa vào quản trị quốc gia, quản lý nguồn lực công của mỗi nước. Những kinh nghiệm được chia sẻ tại Hội thảo sẽ được Kiểm toán nhà nước Việt Nam tiếp tục nghiên cứu, vận dụng phù hợp với điều kiện thực tiễn trong quá trình xây dựng định hướng phát triển và hoàn thiện thể chế pháp lý về kiểm toán nhà nước.

Theo dõi, cập nhật kết quả thực hiện kiến nghị kiểm toán sau khi sáp nhập các bộ, ngành, địa phương

Sáng 4/11/2026, Trưởng Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán phối hợp với Vụ Tổng hợp đã tổ chức Tọa đàm “Theo dõi, cập nhật kết quả thực hiện kiến nghị kiểm toán sau khi sáp nhập các bộ, ngành, địa phương” với sự tham gia của gần 600 kiểm toán viên đến từ các đơn vị Kiểm toán nhà nước chuyên ngành, khu vực, các đơn vị tham mưu. Tọa đàm do ông Hoàng Văn Lương, Vụ trưởng Vụ Tổng hợp và ông Hà Minh Tuấn, Phó Giám đốc Trưởng Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán đồng chủ trì. Phát biểu khai mạc Tọa đàm, ông Hà Minh Tuấn cho biết, thực hiện chủ trương của Đảng và Nhà nước về tinh gọn bộ máy hệ thống chính trị, toàn quốc đã triển khai đợt cải cách hành chính quy mô lớn với việc hợp nhất, sáp nhập các bộ, cơ quan trung ương, sắp xếp đơn vị hành chính cấp tỉnh và triển khai mô hình chính quyền địa phương hai cấp. Theo đó, Kiểm toán nhà nước cũng tiến hành sắp xếp lại bộ máy tổ chức, giảm 01 đơn vị kiểm toán nhà nước chuyên ngành và 01 đơn vị kiểm toán khu vực, giảm số lượng đơn vị cấp phòng, điều chỉnh chức năng, nhiệm vụ và phân công lại địa bàn kiểm toán nhằm tối ưu hóa hiệu lực, hiệu quả hoạt động. Ông Hoàng Văn Lương, Vụ trưởng Vụ Tổng hợp chủ trì phiên thảo luận tại Tọa đàm Sự thay đổi về đầu mối kiểm toán cũng như chức năng nhiệm vụ của các đơn vị thuộc Kiểm toán nhà nước đã đặt ra thách thức trong quá trình theo dõi, cập nhật kết quả thực hiện kiến nghị kiểm toán như phát sinh các kiến nghị bất khả kháng, không khả thi, vướng mắc về xử lý các kiến nghị bên thứ ba đặc biệt là các kiến nghị về cơ chế, chính sách tồn đọng, kéo dài, khó khăn trong sử dụng, cập nhật phần mềm theo dõi, kiểm tra thực hiện kiến nghị kiểm toán, bất cập trong bàn giao, tiếp nhận hồ sơ kiểm toán giữa các đơn vị… Nhằm nâng cao chất lượng công tác theo dõi, cập nhật kết quả thực hiện kiến nghị kiểm toán, Kiểm toán nhà nước đã ban hành nhiều văn bản trong đó hướng dẫn theo dõi, phân loại các kiến nghị không khả thi, đẩy mạnh ứng dụng công nghệ thông tin trong theo dõi, cập nhật tình hình thực hiện kiến nghị; tăng cường đôn đốc các bộ, ngành, địa phương thực hiện kiến nghị tồn đọng, kéo dài; gắn hiệu quả thực hiện kiến nghị với công tác đánh giá, xếp loại thi đua hàng năm của Kiểm toán nhà nước. Có thể nói kết quả công tác theo dõi, cập nhật kết quả thực hiện kiến nghị đã có nhiều chuyển biến tích cực, đi vào nền nếp. Với mục tiêu trao đổi kinh nghiệm giữa các đơn vị trong toàn ngành từ đó tìm ra các giải pháp nâng cao chất lượng công tác theo dõi, cập nhật tình hình thực hiện kiến nghị kiểm toán. Ông Hà Minh Tuấn, Phó Giám đốc Trường phát biểu khai mạc Tọa đàm Tại tọa đàm, các đại biểu đã tập trung thảo luận về xác định chủ thể thực hiện kiến nghị; về công tác bàn giao, tiếp nhận hồ sơ; kiến nghị đối với bên thứ ba, đặc biệt là kiến nghị cơ chế, chính sách; và một số vấn đề liên quan hệ thống công nghệ thông tin. Theo đó, Tọa đàm cho rằng, cần phân công cụ thể, rõ ràng đầu mối phụ trách giữa các phòng chuyên môn gắn với quy trình và trách nhiệm trực tiếp của kiểm toán viên đối với từng báo cáo kiểm toán, kiến nghị kiểm toán, từ khâu thu thập bằng chứng thực hiện kiến nghị đến cập nhật dữ liệu trên phần mềm. Mỗi cán bộ theo dõi cần lập và thường xuyên theo dõi hồ sơ điện tử đối với từng kiến nghị, bao gồm lịch sử đôn đốc, phản hồi của đơn vị, hồ sơ chứng minh và lý do chưa thực hiện, đây là cơ sở quan trọng để bàn giao khi luân chuyển hoặc chuyển giao nhiệm vụ. Bên cạnh đó cần tăng cường đôn đốc thực hiện kiến nghị kiểm toán có trọng tâm, trọng điểm. Việc Kiểm toán nhà nước ban hành Văn bản số 1481/KTNN-TH ngày 14/9/2026 đôn đốc 114 bộ, ngành, địa phương, đơn vị thực hiện kiến nghị kiểm toán là một cách làm thiết thực, trong đó, yêu cầu các đơn vị xác định nguyên nhân chưa thực hiện kiến nghị, xem xét xử lý nghiêm đối với trách nhiệm tập thể, cá nhân, nhất là trách nhiệm người đứng đầu đối với kiến nghị chưa thực hiện do nguyên nhân chủ quan. Cùng với đó, đơn vị chủ trì cuộc kiểm toán cần phối hợp chặt chẽ với đơn vị được kiểm toán, các cơ quan, đơn vị có liên quan để nắm bắt tình hình, kịp thời tháo gỡ vướng mắc, bất cập, kiến nghị tồn đọng kéo dài. Đối với kiến nghị liên quan đến nhiều đầu mối, cần xác định rõ đơn vị chủ trì, đơn vị phối hợp và cơ chế trao đổi thông tin, tránh tình trạng chồng chéo hoặc bỏ sót trách nhiệm. Cần tăng cường các cuộc kiểm tra trực tiếp việc thực hiện kiến nghị kiểm toán, nhất là đối với những cuộc kiểm toán còn nhiều kiến nghị tồn đọng, dự án có giá trị lớn, chậm tiến độ hoặc những kiến nghị có khó khăn, vướng mắc kéo dài cần kiểm tra, xác minh hồ sơ và làm rõ trách nhiệm của các bên liên quan. Việc gắn kết quả theo dõi, đôn đốc và chất lượng báo cáo với đánh giá, xếp loại thi đua hằng năm của tập thể, cá nhân có liên quan sẽ tạo động lực mạnh mẽ nhằm siết chặt kỷ luật, kỷ cương và nâng cao hiệu lực kiểm toán. Phát biểu kết luận Tọa đàm, ông Hoàng Văn Lương, Vụ trưởng Vụ Tổng hợp cho rằng “Qua các nội dung trao đổi, thảo luận tại Tọa đàm, có thể thấy công tác theo dõi, cập nhật kết quả thực hiện kiến nghị kiểm toán sau khi sáp nhập các bộ, cơ quan trung ương và địa phương đang đặt ra những yêu cầu mới, đòi hỏi sự chủ động, trách nhiệm và phối hợp chặt chẽ hơn giữa các đơn vị trong toàn ngành. Những kinh nghiệm, giải pháp được chia sẻ tại Tọa đàm là cơ sở quan trọng để các đơn vị nghiên cứu, vận dụng vào thực tiễn công tác, góp phần nâng cao chất lượng, hiệu quả theo dõi và thực hiện kiến nghị kiểm toán.”

Tổ chức, quản lý và phân tích dữ liệu lớn trong công tác kiểm toán

Thực hiện Quyết định số 1666/QĐ-KTNN ngày 09/10/2026 của Kiểm toán nhà nước về việc thành lập Hội đồng nghiệm thu đề tài nghiên cứu khoa học cấp Bộ năm 2025, sáng 10/11/2026, Hội đồng khoa học Kiểm toán nhà nước đã tổ chức nghiệm thu đề tài nghiên cứu khoa học cấp Bộ “Giải pháp tổ chức, quản lý và phân tích dữ liệu lớn trong công tác kiểm toán” do TS. Phạm Huy Thông, Cục trưởng Cục Công nghệ thông tin làm chủ nhiệm. Hội đồng nghiệm thu do TS. Bùi Quốc Dũng, Phó Tổng Kiểm toán nhà nước, Chủ tịch Hội đồng Khoa học Kiểm toán nhà nước làm Chủ tịch. TS. Bùi Quốc Dũng, Phó Tổng Kiểm toán nhà nước, Chủ tịch Hội đồng Khoa học Kiểm toán nhà nước làm Chủ tịch Hội đồng nghiệm thu Trong bối cảnh cuộc Cách mạng công nghiệp lần thứ tư và quá trình chuyển đổi số quốc gia đang diễn ra mạnh mẽ, dữ liệu đã trở thành nguồn tài nguyên quan trọng, tạo nền tảng cho việc đổi mới phương thức quản lý, điều hành và ra quyết định trong các cơ quan nhà nước. Đối với hoạt động kiểm toán, sự gia tăng nhanh chóng về quy mô, tính đa dạng và tốc độ phát sinh dữ liệu đặt ra yêu cầu phải đổi mới phương pháp tổ chức, quản lý và khai thác dữ liệu theo hướng hiện đại, khoa học và dựa trên công nghệ số. Việc ứng dụng dữ liệu lớn và các công nghệ phân tích tiên tiến không chỉ góp phần nâng cao chất lượng, hiệu quả hoạt động kiểm toán mà còn đáp ứng yêu cầu xây dựng Kiểm toán nhà nước số, phù hợp với xu hướng phát triển của các Cơ quan Kiểm toán tối cao trên thế giới. Trên cơ sở nghiên cứu các vấn đề lý luận, kinh nghiệm quốc tế và thực trạng tổ chức, quản lý, khai thác dữ liệu tại Kiểm toán nhà nước Việt Nam, đề tài đã hệ thống hóa những nội dung cơ bản về dữ liệu lớn, phân tích dữ liệu lớn trong hoạt động kiểm toán, đồng thời làm rõ vai trò của công tác quản trị dữ liệu trong toàn bộ quy trình kiểm toán. Nghiên cứu cho thấy dữ liệu không chỉ là nguồn thông tin phục vụ từng cuộc kiểm toán riêng lẻ mà cần được xem là tài sản số của Kiểm toán nhà nước, được quản lý tập trung, khai thác thống nhất và tái sử dụng lâu dài để phục vụ hoạt động kiểm toán, công tác quản lý, điều hành và hoạch định chiến lược. Thông qua việc đánh giá thực trạng, đề tài chỉ ra rằng Kiểm toán nhà nước đã đạt được nhiều kết quả tích cực trong quá trình ứng dụng công nghệ thông tin, xây dựng các hệ thống thông tin và từng bước triển khai các hoạt động phân tích dữ liệu. Tuy nhiên, việc thu thập, tổ chức và khai thác dữ liệu vẫn còn nhiều hạn chế như dữ liệu phân tán tại nhiều đơn vị, chưa được chuẩn hóa đồng bộ, việc kết nối và chia sẻ dữ liệu với các bộ, ngành còn hạn chế, hạ tầng công nghệ và nguồn nhân lực chưa đáp ứng đầy đủ yêu cầu triển khai phân tích dữ liệu lớn và trí tuệ nhân tạo trong hoạt động kiểm toán. Những hạn chế này là rào cản đối với mục tiêu chuyển đổi từ phương thức kiểm toán truyền thống sang kiểm toán dựa trên dữ liệu. TS Phạm Huy Thông thay mặt Ban đề tài báo cáo tóm tắt kết quả nghiên cứu Từ kết quả nghiên cứu lý luận và thực tiễn, đề tài đã đề xuất mô hình tổ chức, quản lý và khai thác dữ liệu lớn theo hướng tập trung, thống nhất trên phạm vi toàn ngành. Mô hình này bao gồm các giải pháp về xây dựng kho dữ liệu kiểm toán tập trung, chuẩn hóa dữ liệu, thiết lập cơ chế quản trị dữ liệu, tăng cường hạ tầng công nghệ thông tin, bảo đảm an toàn dữ liệu, mở rộng kết nối và chia sẻ dữ liệu với các bộ, ngành, đồng thời phát triển các công cụ phân tích dữ liệu và ứng dụng trí tuệ nhân tạo phục vụ hoạt động kiểm toán. Bên cạnh đó, đề tài cũng đề xuất các giải pháp về tổ chức bộ máy, đào tạo nguồn nhân lực và xây dựng đội ngũ chuyên gia phân tích dữ liệu nhằm bảo đảm tính bền vững trong quá trình triển khai. Đề tài cũng đã đề xuất ứng dụng phân tích dữ liệu trong toàn bộ quy trình kiểm toán, từ giai đoạn lập kế hoạch, lựa chọn chuyên đề và đối tượng kiểm toán, đến giai đoạn thực hiện kiểm toán, tổng hợp kết quả và theo dõi việc thực hiện kiến nghị kiểm toán. Cách tiếp cận này góp phần nâng cao tính khách quan, khả năng phát hiện rủi ro, hiệu quả sử dụng nguồn lực và chất lượng bằng chứng kiểm toán, đồng thời tạo nền tảng cho việc triển khai kiểm toán số và kiểm toán liên tục trong tương lai. Đánh giá cao giá trị thực tiễn của nghiên cứu, Hội đồng nghiệm thu cho rằng Đề tài đã đi vào vấn đề có tính thời sự, phù hợp với yêu cầu chuyển đổi số và đổi mới phương thức hoạt động kiểm toán nhà nước. Việc tiếp cận đồng bộ các nội dung về tổ chức, quản lý và phân tích dữ liệu lớn có ý nghĩa trong việc hình thành cơ sở khoa học và định hướng phát triển phương thức kiểm toán dựa trên dữ liệu. Đề tài đã đặt ra các mục tiêu phù hợp với nhu cầu nghiên cứu: (i) hệ thống hóa cơ sở lý luận về tổ chức, quản lý và phân tích dữ liệu lớn trong hoạt động kiểm toán cùng bài học kinh nghiệm từ một số Cơ quan Kiểm toán tối cao; (ii) đánh giá thực trạng thu thập, quản lý, khai thác và ứng dụng phân tích dữ liệu tại KTNN theo chuỗi bảy khâu của quy trình phân tích dữ liệu, chỉ rõ kết quả, hạn chế và nguyên nhân; (iii) thiết kế mô hình thử nghiệm về kiến trúc lưu trữ, phân quyền, bài toán phân tích đặc thù và đề xuất hệ thống bốn nhóm giải pháp đồng bộ kèm lộ trình thực hiện đến năm 2030. Đặc biệt, Đề tài đã cung cấp khung kiến trúc dữ liệu bốn lớp và nguyên tắc “thu thập một lần, sử dụng nhiều lần” làm cơ sở để Cục Công nghệ thông tin và các đơn vị quy hoạch kho dữ liệu kiểm toán dùng chung; định hình danh mục 12 bài toán phân tích đặc thù và bộ chỉ số rủi ro hỗ trợ trực tiếp cho công tác lựa chọn chuyên đề, lập kế hoạch kiểm toán năm và kiểm tra chi tiết; đề xuất mô hình tổ chức quản trị dữ liệu (Ban chỉ đạo, Trung tâm quản trị dữ liệu, mạng lưới Data Steward và nhóm công tác liên chức năng công nghệ thông tin - kiểm toán viên) cùng khung năng lực dữ liệu phục vụ đào tạo; cung cấp khung hồ sơ thí điểm và tiêu chí nghiệm thu làm căn cứ triển khai theo lộ trình 2026-2030 trên nền tảng công cụ sẵn có và mã nguồn mở (IDEA, SQL, Python, Power BI, Spark). Nhất trí với ý kiến của các thành viên Hội đồng, Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng, Chủ tịch Hội đồng đánh giá cao giá trị của Đề tài. Tuy nhiên, để nghiên cứu có tính lan tỏa và ứng dụng cao, Chủ tịch Hội đồng đề nghị Ban đề tài hoàn thiện, bổ sung nội dung nghiên cứu theo hướng bổ sung các yếu tố định lượng và các minh chứng cụ thể cho từng vấn đề được đưa ra trong nghiên cứu. Cần đưa ra giải pháp quản trị dữ liệu cụ thể, tạo cơ chế để bổ sung và khai thác cơ sở dữ liệu toàn ngành. Đề tài được Hội đồng nghiệm thu xếp loại Khá.